
مراجعة مكثّفة
تلخيص المحاسبة توجيهي فلسطين: ملخص كل درس
الأفكار الأساسية لكل موضوع في مادة المحاسبة، مبنية من المنهج المقرّر. هذه نظرة سريعة، افتح الملخص كاملاً مع البطاقات والأسئلة داخل TawjihiAI.
آخر تحديث:
مدخل إلى الشركات
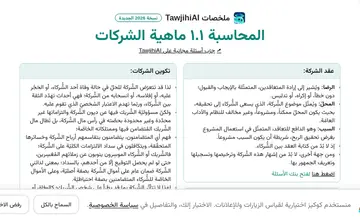
المحاسبة ١.١ ماهية الشركات
عقد الشركة:
- الرضا: ويُشير إلى إرادة المتعاقدين، المتمثّلة بالإيجاب والقبول؛ دون خطأ، أو إكراه، أو تدليس.
- المحلّ: ويُمثّل موضوع الشَّركة، الذي يسعى الشُّركاء إلى تحقيقه، بحيث يكون المحلّ ممكناً، ومشروعاً، وغير مخالف للنظام والآداب العامّة.
- السبب: وهو الدافع للتعاقد، المتمثّل في استعمال المشروع بغرض تحقيق الربح، شريطة أن يكون السبب مشروعاً.
- إذ لا بُدّ من كتابة العقد بين الشُّركاء.
- ومن جهة أخرى، لا بُدّ من إشهار هذه الشَّركة وترخيصها وتسجيلها وتعريف الجمهور بها.
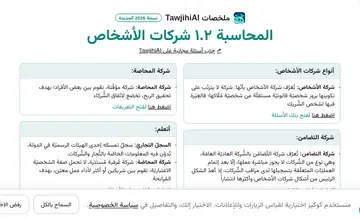
المحاسبة ١.٢ شركات الأشخاص
أنواع شركات الأشخاص:
- شركة الأشخاص: تُعرَّف شركة الأشخاص بأنّها: شركة لا يترتّب على تكوينها بروز شخصيّة قانونيّة مستقلّة عن شخصيّة مُلّاكها؛ فالعِبْرَة فيها لشخص الشَّريك
- شركة التضامن: تُعرَّف شركة التَّضامُن بالشَّركة العاديّة العامّة، وهي نوع من الشَّركات لا يجوز مباشرة عملها، إلّا بعد إتمام العمليّات المتعلّقة بتسجيلها لدى مراقب الشَّركات، إذ تُعدّ الشكل الرئيس من أشكال شركات الأشخاص وأكثرها انتشاراً
- محدّد المدة: لا يجوز لأيّ شريك الانسحاب منها، إلّا بقرار من المحكمة.
- إبلاغ الشُّركاء ومراقب الشَّركات.
- النشر في صحيفتين يوميّتين.
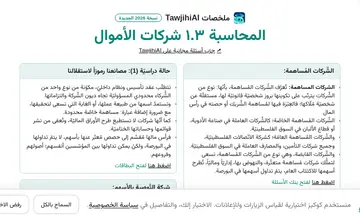
المحاسبة ١.٣ شركات الأموال
الشَّركات المُساهمة:
- الشركات المساهمة: تُعَرَّف الشَّركات المُساهمة، بأنّها: نوع من الشَّركات يترتّب على تكوينها بروز شخصيّة قانونيّة لها، مستقلّة عن شخصيّة مُلّاكها؛ فالعِبْرَة فيها لمُساهمة الشَّريك أو حصته في رأس المال
- الشَّركات المُساهمة الخاصّة؛ كالشَّركات العاملة في صناعة الأدوية، أو قطاع الألبان في السوق الفلسطينيّة.
- والشَّركات المُساهمة العامّة؛ كشركة الاتّصالات الفلسطينيّة، وجميع شركات التأمين، والمصارف العاملة في السوق الفلسطينيّة.
- والشَّركات القابضة، وهي نوع من الشَّركات المُساهمة، تسعى لتملُّك شركات مُساهمة متعثّرة، والنهوض بها، إداريّاً وماليّاً، تُطرح أسهمها للاكتتاب العام، يتمّ تداول أسهمها في البورصة.
- الشركة المساهمة العامة: تُعدّ الشَّركة المُساهمة العامّة، أهمّ شكل قانونيّ لشركات الأموال وأكثرها انتشاراً، وهي شركات ذات شخصيّة اعتباريّة مستقلّة عن أصحابها، يتألّف رأسمالها من أسهم متساوية القيمة، قابلة للتداول
تكوين شركة التضامن
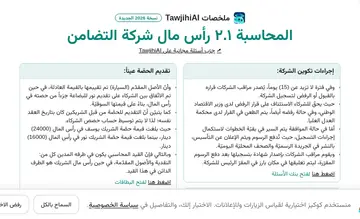
المحاسبة ٢.١ رأس مال شركة التضامن
إجراءات تكوين الشركة:
- وفي فترة لا تزيد عن (15) يوماً، يُصدر مراقب الشركات قراره بالقبول أو الرفض لتسجيل الشركة.
- حيث يحقّ للشركاء الاستئناف على قرار الرفض لدى وزير الاقتصاد الوطني، وفي حالة رفضه أيضاً، يتم الطعن في القرار لدى محكمة العدل العليا.
- أمّا في حالة الموافقة يتم السير في بقيّة الخطوات لاستكمال إجراءات التسجيل، حيث تُدفع الرسوم ويتم الإعلان عن التأسيس، بالنشر في الجريدة الرسميّة والصحف المحليّة اليوميّة.
- ويقوم مراقب الشركات بإصدار شهادة بتسجيلها بعد دفع الرسوم المقرّرة، ليتم تعليقها في مكان بارز في المقرّ الرئيس للشركة.
- ولاستخراج حصّة الشريك في رأس المال، نقوم بجمع حصص الشركاء، وهي (5) حصص في هذا النشاط، ثم نستخرج حصّة الشريك؛ من خلال ضرب رأس المال في نسبة الشريك من الحصص.
المحاسبة ٢.٢ الحسابات المتعلقة بالشركاء
الفائدة على رأس مال الشريك:
- يُجعل هذا الحساب مديناً بالفائدة، والحسابات الجارية للشركاء دائنة بمبلغ الفائدة.
- حيث يُقفل الحساب الخاص بالفائدة في حساب توزيع الأرباح والخسائر؛ بجعله مديناً، وحساب الفائدة على رأس المال دائناً.
- ولاستخراج الفائدة على رأس مال كل شريك، نستخدم القانون الآتي: الفائدة = المبلغ × نسبة الفائدة × المدة الزمنية.
- لذا فإنّ مقدار الفائدة على رأس مال الشريك مالك تساوي (600) دينار، في حين أنّ الفائدة على رأس مال الشريك حسن تساوي (900) دينار.
- فهي ليست خسائر بالمعنى المحاسبي، إذ أنها تُعدّ تعويضاً للشركاء عن استثمار أموالهم في المصارف.
المحاسبة ٢.٣ الحسابات الختامية وقائمة المركز المالي
حساب ملخّص الدخل:
- حساب ملخّص الدخل: هو بيان ماليّ بإيرادات المَنشأة، والمصروفات التي أسهمت في تحقيقها، لفترة زمنيّة معيّنة، يُظهر نتيجة عمل الشّركة عن نشاطها الرئيس؛ من ربح أو خسارة
- حيث تمتاز الحسابات التي تظهر في حساب ملخّص الدخل، بكونها حسابات مؤقّتة، تقفل سنويّاً ولا تُدوّر لسنة أخرى، معتمدين في استخراج نتيجة العمل على المعادلة الآتية:
- حساب توزيع الأرباح والخسائر: يُعدّ حساب توزيع الأرباح والخسائر، من أهمّ الحسابات الختاميّة في شركات الأشخاص، وهو من الحسابات المُميّزة لها عن المشروعات الفرديّة والشّركات المُساهمة، إذ يتم إعداده في نهاية الفترة الماليّة، التي هي في العادة 12/31/ من كلّ عام؛ بهدف معرفة كيفيّة توزيع صافي ربح أو خسارة الشّركة الناتج عن المُخاطرة التجاريّة
- آخذين بالاعتبار المصروفات التي تُشكّل عبئاً تجاريّاً على الشّركة؛ كفائدة قرض الشّريك للشّركة.
- كما يتم خصم المصروفات العرضيّة الناتجة عن أعمال ليس لها علاقة بالنشاط الأساس للشّركة؛ كالفائدة على رأس مال الشّركاء، ومكافأة الشّريك، والفائدة على الحساب الجاري الدائن للشّريك.
رأس مال الشركة المساهمة العامة
المحاسبة ٥.٢ تكوين رأس مال الشركة المساهمة العامة
المعالجة المحاسبيّة لتكوين رأس المال:
- الاكتتاب نقداً دفعة واحدة: وبموجبه يقوم المكتتبون؛ سواءً كانوا مؤسسين أو جمهوراً، بدفع قيمة اكتتاباتهم نقداً، وبكامل قيمة السهم، إذ تتم المعالجة المحاسبيّة لهذه الحالة، كما يأتي: عند إثبات الاكتتاب، نجعل حساب النقدية مديناً، وحسابي المؤسسين والمساهمين دائناً، وعند إصدار الأسهم، نجعل حسابي المؤسسين والمساهمين مديناً، وحساب رأس المال دائناً.
- الاكتتاب نقداً على أقساط: أجاز القانون تحصيل قيمة السهم على أقساط، بشرط أن لا يقلّ المبلغ المُحصّل عند الاكتتاب أو التأسيس عن 20 % من القيمة الاسميّة للسهم، والباقي على أقساط في مدّة لا تتجاوز أربع سنوات من تاريخ تأسيس الشّركة، وهنا يتمّ استخدام مُسمّيات لهذه الأقساط؛ القسط الأول ويُدعى قسط الاكتتاب، والقسط الثاني ويُدعى قسط التخصيص، والقسط الثالث، ... وهكذا؛ للتمييز بينها، حيث يُعدّ قسط الاكتتاب، بمثابة إيجاب من جانب المُكتتِب، وقسط التخصيص، بمثابة قبول من جانب الشّركة، ولتوضيح ذلك إليك المثال الآتي:
المحاسبة ٥.٤ تعديل رأس مال الشركة المساهمة العامة
(إصدار الأسهم للمساهمين)
- الزيادة برسملة الاحتياطيّ الاختياريّ Capitalization of Optional Reserve:
- التخفيض بإطفاء الخسائر المتراكمة Reduce Capital by Accumulated Losses:
أسئلة شائعة
ما هو ملخص المحاسبة للتوجيهي؟
صفحات مراجعة مختصرة لمادة المحاسبة تجمع الأفكار الأساسية ونصائح الامتحان لكل موضوع.
هل هي مبنية على المنهج؟
نعم، مبنية من المنهج المقرّر وتغطي وحدات المادة الرسمية. يمكنك معاينة الملخصات داخل TawjihiAI.