
مراجعة مكثّفة
ملخصات الثقافة المالية توجيهي جيل 2009
الأفكار الأساسية لكل موضوع في مادة الثقافة المالية، مبنية من المنهج المقرّر. هذه نظرة سريعة، افتح الملخص كاملاً مع البطاقات والأسئلة داخل TawjihiAI.
آخر تحديث:
الدورة المحاسبية في المؤسسات الخدمية
الثقافة المالية ١.١ الدورة المحاسبية: المفهوم، والمراحل
الدورة المحاسبية: المفهوم، والمراحل
- الدورة المحاسبية: مجموعة من المراحل المُتسلسِلة منذ حدوث العملية المالية حتى استخراج النتائج، وفيها تُوثَّق العمليات المالية للمؤسسة، وتُسجَّل، وتُحلَّل خلال مُدَّة زمنية مُعيَّنة.
- الدقّة: تسجيل العمليات المالية وتنظيمها بصورة صحيحة؛ ما يساعد على إعداد تقارير مالية موثوقة.
- تقييم الأداء: تتبُّع جميع العمليات المالية وتحليلها؛ ما يُسهم في تقييم الأداء المالي واتخاذ قرارات استراتيجية.
- المتطلّبات القانونية والضريبية: الوفاء بها بتقديم تقارير مالية تتّفق مع القوانين المحلية والدولية.
- المراجعة والتدقيق: تنظيم المعاملات والمستندات بصورة تُسهّل على المُدقّقين الداخليين والخارجيين عملية المراجعة.
الثقافة المالية ١.٢ نظرية القيد المزدوج والعمليات المالية
نظرية القيد المزدوج والعمليات المالية
- النظرية: لكل عملية مالية أثر مالي ذو طرفين يجب أن يتساويا في القيمة، وهما: الطرف المَدين، والطرف الدائن.
- المَدين (Debit): الحساب الذي يُظهر زيادة في الأصول أو المصروفات، ويُرمز إليه بكلمة (مِنْ).
- الدائن (Credit): الزيادة في الالتزامات أو الإيرادات ضمن السجلّات المالية، ويُرمز إليه بكلمة (إلى).
- العملية المالية: أيّ حدث أو نشاط يُؤثِّر في وضع المؤسسة المالي، ويتمُّ بين طرفين، ويُمكِن قياسه ماليًّا.
- تحديد نوع العملية: شراءً، أو بيعًا، أو دفعًا، أو قبضًا.
الثقافة المالية ١.٣ تسجيل القيود المحاسبية
تسجيل القيود المحاسبية
- القيود المحاسبية: تسجيل العمليات المالية في الدفاتر المحاسبية للمؤسسة على نحوٍ مُنظّم ومُحدّد وفقًا لنظرية القيد المزدوج.
- القيد البسيط: عملية مالية تتضمَّن فقط حسابين (حساب مدين، وحساب دائن).
- القيد المُرَكَّب: عملية مالية تتضمَّن أكثر من حساب (مدين أو دائن).
- الطرف المدين: يُكتب «من ح/» ويُقرأ: من حساب.
- الطرف الدائن: يُكتب «إلى ح/» ويُقرأ: إلى حساب.
الثقافة المالية ١.٤ دفتر اليومية
دفتر اليومية:
- يعرف دفتر اليومية بأنه سجل محاسبي يستخدم في توثيق جميع المعاملات المالية يومياً؛ إذ تسجل فيه القيود المحاسبية وفق تسلسل زمني، وتذكر فيه جميع التفاصيل، مثل: التاريخ، واسم الحساب المدين، واسم الحساب الدائن، والمبلغ، والوصف؛ لضمان دقة السجلات المالية وشفافيتها.
- الالتزام بتسلسل زمني دقيق: يجب تسجيل العمليات المالية في الوقت الفعلي، وبترتيب زمني بحسب تاريخ وقوعها؛ لضمان توثيق كل عملية مالية في الوقت الصحيح، وتسهيل تتبعها جميعاً.
- استخدام نظرية القيد المزدوج: يجب تسجيل كل معاملة مالية باستخدام نظرية القيد المزدوج؛ أي تسجيل كل منها في دفتر اليومية على شكل مدين ودائن؛ ما يضمن التوازن بين الحسابات، ويعكس بدقة تأثير العمليات في وضع المؤسسة المالي.
- تحديد الحسابات بدقة: يجب أن تحدد الحسابات المناسبة تحديداً دقيقاً لكل عملية مالية.
- التسلسل في ترقيم كل عملية مالية: يجب أن يحتوي كل قيد في دفتر اليومية على رقم مرجعي، وأن تكون الأرقام متسلسلة؛ ما يضمن عدم وجود أية ثغرات أو عمليات غير مسجلة، ويساعد على تجنب الأخطاء أو عمليات التلاعب.
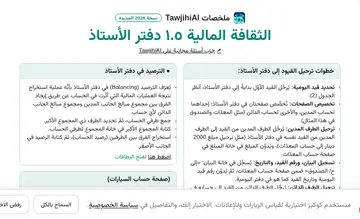
الثقافة المالية ١.٥ دفتر الأستاذ
خطوات ترحيل القيود إلى دفتر الأستاذ:
- تحديد قيد اليومية: يُرحَّل القيد الأوَّل بدايةً إلى دفتر الأستاذ، أنظر الجدول (2).
- تخصيص الصفحات: تُخصَّص صفحتان في دفتر الأستاذ؛ إحداهما لحساب المدين، والأخرى لحساب الدائن (مثل المعدّات والصندوق في هذا المثال).
- ترحيل الطرف المدين: يُرحَّل الطرف المدين من القيد إلى الطرف المدين من القيد نفسه في دفتر الأستاذ (مثل ترحيل مبلغ 2000 دينار إلى حساب المعدّات)، ويُدوَّن المبلغ في خانة المبلغ في صفحة حساب المعدّات.
- تسجيل البيان، ورقم القيد، والتاريخ: يُسجَّل في خانة البيان: «إلى ح/ الصندوق» ضمن صفحة حساب المعدّات، ثمَّ يُدوَّن رقم قيد اليومية وتاريخ القيد كما هو في دفتر اليومية.
- ترحيل الطرف الدائن: يُرحَّل الطرف الدائن من القيد إلى حسابه في دفتر الأستاذ، مثل ترحيل مبلغ 2000 دينار إلى حساب الصندوق.
الثقافة المالية ١.٦ ميزان المراجعة
ميزان المراجعة
- التعريف: تقرير محاسبي يُظهر جميع الحسابات الموجودة في دفتر الأستاذ مع أرصدتها المدينة والدائنة، ويُستخدم للتحقُّق من أنَّ مجموع الأطراف المدينة يساوي مجموع الأطراف الدائنة.
- وقت الاستخراج: في نهاية المدَّة المالية (سنة واحدة أو أقل)، ويمكن استخراجه في أيِّ وقت بحسب طبيعة عمل المشروع وحركة حساباته.
- الضبط: تُعزى أهميته إلى ضبطه عملية التوازن بين الجوانب المدينة والجوانب الدائنة فيه.
- الخلل: أيُّ خلل في هذه العملية يعني وجود خطأ أو أكثر في دفتر اليومية، أو في دفتر الأستاذ، أو في النقل إليه، أو في الجمع، أو في الترصيد.
- التحقق المبدئي من توازن الحسابات: التأكد أنَّ الحسابات في دفتر الأستاذ متوازنة.
القوائم المالية والتحليل المالي
الثقافة المالية ٢.١ القوائم المالية: المفهوم، الأنواع، والأهمية
تُمثّل أهمية القوائم المالية في ما يأتي:
- تحليل الوضع المالي: تُقدّم القوائم المالية صورة شاملة عن أصول المؤسسة، والتزاماتها، وحقوق الملكية؛ ما يُمكن المؤسسة من تقييم قدرتها على الوفاء بالتزاماتها.
- اتخاذ القرارات المالية: تساعد القوائم المالية الإدارة وأصحاب المصلحة (مثل: المُستثمرين، والمُقرضين) على اتخاذ قرارات مدروسة بخصوص التوسّع في الأنشطة، أو الاستثمار في مشروعات جديدة، أو التقليل من التكاليف.
- الشفافية والمصداقية: تُسهم القوائم المالية في تعزيز ثقة أصحاب المصلحة (مثل: المُستثمرين، والمُقرضين) بالمؤسسات المختلفة؛ لما تُقدّمه من صورة شفّافة عن وضع المؤسسات المالي.
- المساعدة في عملية الرقابة: تُمكّن القوائم المالية الإدارة من مراقبة أداء المؤسسة، واكتشاف أي خلل أو انحراف عن الأهداف المُحدّدة، وهي تُستخدم أساساً في تحديد الالتزامات الضريبية للمؤسسة.
- المقارنة والتحليل: تتيح القوائم المالية للمؤسسة مقارنة أدائها المالي خلال مُدد مالية مختلفة، ومقارنة هذا الأداء بالأداء المالي لمؤسسات أخرى من نفس القطاع؛ ما يساعد على تعرّف مواطن القوّة ومواطن الضعف لدى المؤسسة.
الثقافة المالية ٢.٢ إقفال الحسابات
خطوات إقفال الحسابات:
- إقفال حسابات الإيرادات: تُقفل جميع الإيرادات في حساب مُلخّص الدخل، وتكون حسابات الإيرادات مدينة، وحساب مُلخّص الدخل دائنًا بإجمالي مبلغ الإيرادات، ويُكتب القيد المحاسبي على النحو الآتي:
- إقفال حسابات المصروفات: تُقفل جميع المصروفات في حساب مُلخّص الدخل، ويكون حساب مُلخّص الدخل مدينًا بإجمالي مبلغ المصروفات، وتكون حسابات المصروفات دائنة، ويُكتب القيد المحاسبي على النحو الآتي:
- تحديد صافي الربح أو صافي الخسارة: بعد إقفال الإيرادات والمصروفات، يُحسب الفَرْق بينهما في حساب مُلخّص الدخل كما يأتي: أ- إذا كانت الإيرادات أكبر من المصروفات ← صافي ربح. ب- إذا كانت المصروفات أكبر من الإيرادات ← صافي خسارة.
- إقفال حساب مُلخّص الدخل في رأس المال: أ- إذا تحقّق صافي ربح، فإنّ حساب مُلخّص الدخل يكون مدينًا، وحساب رأس المال يكون دائنًا، ويُكتب القيد المحاسبي على النحو الآتي:
- إقفال حساب المسحوبات الشخصية (إن وُجدت): يُقفل حساب المسحوبات الشخصية في حساب رأس المال، بحيث يكون حساب المسحوبات الشخصية دائنًا، وحساب رأس المال مدينًا بالمبلغ نفسه، ويُكتب القيد المحاسبي على النحو الآتي:
الثقافة المالية ٢.٣ التحليل المالي: المفهوم، والأهمية
التحليل المالي: المفهوم، والأهمية
- التحليل المالي: عملية تقييم الأداء المالي للمؤسسة عن طريق دراسة المعلومات المالية (مثل: الميزانية العمومية، وقائمة الدخل، وقائمة التدفقات النقدية)، وتحليل العلاقات المالية بين عناصرها المختلفة.
- الهدف: فهم أداء المؤسسة المالي، وتحليل طرائق الاستثمار وتوظيف المال فيها.
- المقارنة: بين أداء المؤسسة المالي في الماضي والحاضر والمستقبل.
- التحديد: مواطن القوة ومواطن الضعف، ومجالات التحسين؛ لاتخاذ قرارات اقتصادية صائبة.
- تحليل النسب المالية: دراسة الميزانية العمومية وقائمة الدخل بهدف فهم سيولة الشركة وكفاءتها التشغيلية وربحيتها.
الثقافة المالية ٢.٤ التحليل المالي والنسب
مفهوم النسب المالية:
- تُعرَّف النسب المالية (Financial Ratio) بأنَّها أساليب تحليلية تُستخدم في تقييم أداء المؤسسات المالي بناءً على بيانات القوائم المالية.
- وهي تُعدُّ أداة مُهمَّة في التحليل؛ لما تُوفِّره من بيانات تساعد على تعرُّف وضع المؤسسة المالي بصورة دقيقة، واتخاذ قرارات مَبنية على بيانات صحيحة.
- تقيس نسبة التداول قدرة الشركات على الوفاء بالتزاماتها القصيرة الأجل باستخدام الأصول المُتداولة، مثل: النقد، والمخزون.
- وهي تُمثِّل عدد المرَّات التي يُمكن فيها للأصول المُتداولة أن تفي بالالتزامات المُتداولة، فإذا كانت النسبة أعلى من 1، فهذا يعني أنَّ الشركة قادرة على الوفاء بالتزاماتها القصيرة الأجل.
- أمَّا إذا كانت النسبة أقل من 1، فقد يشير ذلك إلى وجود مشكلة في السيولة.
القطاع المالي
الثقافة المالية ٣.١ الأسواق المالية: المفهوم، الأنواع، والأهمية
الأسواق المالية: المفهوم، الأنواع، والأهمية
- الأسواق المالية: منصّات مادية أو إلكترونية يتمّ فيها تداول (بيع، شراء) الأدوات المالية، مثل: الأسهم، والسندات، والعملات، والمشتقات المالية.
- وظيفتها: التواصل بين المُستثمرين والأطراف الباحثة عن التمويل (الشركات أو الحكومات) بصورة شفّافة ومُنظّمة؛ ما يُعزّز تدفّق الأموال.
- سوق المال: الأدوات المالية القصيرة الأجل (أذونات الخزانة، وشهادات الإيداع، والأوراق التجارية) التي استحقاقها أقلّ من سنة واحدة.
- سوق رأس المال: الأدوات المالية الطويلة الأجل، مثل الأسهم والسندات.
- الأسواق الأوّلية: تُصدر فيها الأوراق المالية أوّل مرّة.
الثقافة المالية ٣.٢ الأصول المالية: المفهوم، والأنواع
خصائص الأصول المالية:
- عدم امتلاكها قيمة مادية بحدّ ذاتها؛ إذ تستمدّ قيمتها من حقوق الملكية أو الدَّيْن.
- إمكانية شرائها وبيعها في الأسواق المالية.
- تأثّرها بعوامل عِدّة، مثل: أسعار الفائدة، والتضخّم، والسيولة.
- الإسهام في دعم الاستقرار المالي.
- توظيف أموال المُدّخرين في تمويل المشروعات.
الثقافة المالية ٣.٣ البنك المركزي الأردني والسياسة النقدية
مهام البنك المركزي الأردني
- رسم السياسة النقدية (Monetary Policy) في الأردن، وتنفيذها.
- تحديد نظام سعر صرف الدينار الأردني والسياسة المُتعلِّقة بذلك.
- الرقابة على البنوك والإشراف عليها، بما يكفل سلامة مراكزها المالية، وحماية حقوق المودعين والمُساهمين وفق أحكام التشريعات النافذة وقواعد الحوكمة التي يضعها البنك المركزي الأردني بموجب التعليمات التي يُصدرها لهذه الغاية.
- الرقابة على أيَّة مؤسسة مالية خاضعة لرقابته، والإشراف عليها؛ لضمان سلامة مركزها المالي وفق أحكام التشريعات النافذة وقواعد الحوكمة التي يضعها البنك المركزي الأردني في تعليمات يُصدرها لهذه الغاية.
- تنظيم نظام المدفوعات الوطني وتطويره، بما يضمن توفير نُظُم آمنة وكفؤة للدفع والتقاص والتسوية في الأردن.
الثقافة المالية ٣.٤ دور البنك المركزي الأردني في المحافظة على الاستقرار المصرفي والمالي
دور البنك المركزي الأردني في المحافظة على الاستقرار المصرفي والمالي
- الاستقرار المصرفي: قدرة النظام المصرفي على أداء وظائفه الأساسية بكفاءة وفعالية، والحفاظ على استدامته في مواجهة الصدمات الاقتصادية والمالية.
- الاستقرار المالي: قدرة النظام المالي على أداء مهامه بفعالية، وتحمُّل مختلف الصدمات الاقتصادية، والحدّ من الاختلالات السوقية وتسويتها.
- عملية التوسيط المالي: عملية تتضمن توجيه المدخرات لتمويل الفرص الاستثمارية ذات الجدوى الاقتصادية عن طريق مؤسسات التوسيط المالي.
- المركز المالي للبنوك: أن تكون البنوك مُقتدرة ماليًا لمواجهة المخاطر، مثل التقلبات في أسعار الفائدة والأزمات الاقتصادية.
- القدرة على إدارة المخاطر: نظام قوي ومتين ومرن يُحسن التعامل مع المخاطر الائتمانية والتشغيلية ومخاطر السيولة.
المؤسسات المالية الدولية: صندوق النقد الدولي والبنك الدولي
الثقافة المالية ٦.١ المؤسسات المالية الدولية: نشأتها، وأنواعها
المؤسسات المالية الدولية: نشأتها، وأنواعها
- المؤسسات المالية الدولية (International Financial Institutions): مؤسسات عالمية أنشأتها مجموعة من الدول؛ لتعزيز الاستقرار المالي والنقدي العالمي، ودعم التنمية الاقتصادية في البلدان الأعضاء بوجه خاص، وهي تخضع لأحكام القانون الدولي.
- الأزمات الاقتصادية (Economic Crises): اختلال حادّ ومفاجئ في النشاط الاقتصادي يؤدّي إلى تراجع النمو، وارتفاع مُعدَّلات البطالة، واضطراب حركة الأسواق المالية.
- مؤتمر بريتون وودز (Bretton Woods Conference): عُقِد في ولاية نيو هامبشير بالولايات المتحدة الأمريكية عام 1944م.
- السبب: بعد انتهاء الحرب العالمية الثانية ظهرت الحاجة إلى نظام مالي عالمي أكثر استقراراً وعدالةً، لا سيما بعد دمار البنية التحتية، وبخاصة في أوروبا وآسيا.
- المؤتمر: حضر مؤتمر بريتون وودز ممثلون عن 44 دولة، وكان له دور بارز في تأسيس البنية المؤسسية للنظام المالي الدولي.
الثقافة المالية ٦.٢ صندوق النقد الدولي
صندوق النقد الدولي
- صندوق النقد الدولي: مؤسسة مالية دولية أُنشئت عام 1944م أثناء انعقاد مؤتمر بريتون وودز في الولايات المتحدة الأمريكية.
- بدء النشاط: رسمياً عام 1945م، وتضم عضويته اليوم 191 دولة.
- المهام الأساسية الثلاث: تعزيز التعاون النقدي الدولي، وتشجيع التوسُّع في التجارة والنمو الاقتصادي، والحدُّ من السياسات التي قد تُلحق ضرراً بالرخاء العالمي.
- وحدة حقوق السحب الخاصة: احتياطيات دولية أنشأها الصندوق عام 1969م لدعم الاحتياطيات الرسمية للبلدان الأعضاء.
- ميزان المدفوعات: سجل محاسبي يحوي جميع المعاملات الاقتصادية بين دولة مُعيَّنة وبقية دول العالم خلال مدة زمنية محددة، عادة سنة واحدة.
الثقافة المالية ٦.٣ البنك الدولي
البنك الدولي
- التعريف: مؤسسة مالية دولية تتبع لمُنظَّمة الأُمم المتحدة، وتقوم على مبدأ التعاون بين الأعضاء.
- النشأة: صدر قرار إنشائه في مؤتمر بريتون وودز عام 1944م، وبدأت أعماله في مطلع عام 1946م.
- الهدف عند النشأة: إعادة بناء اقتصادات الدول التي دمَّرتها الحرب العالمية الثانية، ورفع مستوى التنمية الاقتصادية في الدول النامية.
- التعريف: أحد أبرز التحدِّيات العالمية التي تُهدِّد السلام والأمن والاستقرار الاقتصادي والتنمية المستدامة.
- يُعزى إلى: التحوُّل الطويل الأمد في أنماط المناخ على مستوى العالَم أو في مناطق مُحدَّدة منه.
الاستدامة المالية
الثقافة المالية ٧.١ مقدمة في الاستدامة المالية
مقدمة في الاستدامة المالية
- الاستدامة المالية (Financial Sustainability): قدرة الدولة أو المؤسسة أو الفرد على إدارة الموارد المالية بكفاءة وفعّالية، وبطريقة تحافظ على توازن مالي مستمر ومستقر يضمن تلبية الحاجات الحالية والحاجات المستقبلية في آنٍ معًا.
- المستوى الوطني: امتلاك الدولة نظامًا ماليًّا قادرًا على تمويل مشروعات التنمية، والتعامل مع الأزمات على نحوٍ لا يؤدّي إلى تراكم مُفرِط للديون.
- مستوى المؤسسات: قدرة الشركات أو الجمعيات أو الجامعات على توفير موارد مالية مستقرة تتيح لها الاستمرار في أداء مهامها، وتطوير خدماتها.
- المستوى الفردي: تعلُّم الفرد كيف يدير دخله ومصروفاته على نحوٍ مُتوازِن، من دون تحمُّل أيّ ديون.
- التخطيط البعيد المدى: التفكير في المستقبل، ووضع خُطط مالية لما بعد خمس سنوات أو عشر.
الثقافة المالية ٧.٤ الاقتصاد الأخضر والاستدامة
الاقتصاد الأخضر والاستدامة
- الاقتصاد الأخضر: اقتصاد يهدف إلى خفض نسبة انبعاثات الكربون، وزيادة كفاءة استخدام الموارد، وتحقيق العدالة الاجتماعية، وإيجاد فرص عمل صديقة للبيئة.
- انبعاثات الكربون: إطلاق غازات الدفيئة، وبخاصة غاز ثاني أكسيد الكربون والميثان وأكسيد النيتروز، في الغلاف الجوي.
- تحديات الأردن: نقص التمويل، وضعف الوعي العام بأهمية الاستهلاك المستدام، وصعوبة الانتقال من الاقتصاد القائم على الوقود الأحفوري إلى بدائل نظيفة.
- نمو طويل الأجل بأقلّ كلفة: عن طريق المشروعات الخضراء التي تعتمد على الطاقة المُتجدّدة، والزراعة الذكية مناخيًّا، وإعادة التدوير.
- تنويع الاقتصاد: بعيدًا عن القطاعات التي تُسبّب إطلاقًا كثيفًا للكربون، وتقليل الاعتماد على الموارد غير المُتجدّدة والمُكلفة، مثل الوقود الأحفوري المستورد.
الذكاء الاصطناعي التوليدي في عالم المال والأعمال
الثقافة المالية ٨.١ الذكاء الاصطناعي التوليدي
الذكاء الاصطناعي التوليدي
- الذكاء الاصطناعي التوليدي (Generative Artificial Intelligence): فرع من فروع التعلّم الآلي، يعتمد على الشبكات العصبية المُتعدّدة الطبقات لمحاكاة طريقة عمل الدماغ البشري في معالجة المعلومات.
- التعلّم العميق (Deep Learning): أحد فروع الذكاء الاصطناعي (AI) والتعلّم الآلي (ML)، يعتمد على الشبكات العصبية المُتعدّدة الطبقات لمحاكاة طريقة عمل الدماغ البشري في معالجة البيانات واستخلاص الأنماط والتنبّؤات.
- التشبيه: الطالب الموهوب الذي يدرس آلاف الكتب والمقالات في مجال مُعيّن، ثمّ يكتب مقالات جديدة بأسلوبه الخاص.
- التدريب: معالجة كمّ هائل من البيانات النصية والبصرية.
- التعرّف: طبيعة الأنماط والعلاقات بين البيانات.
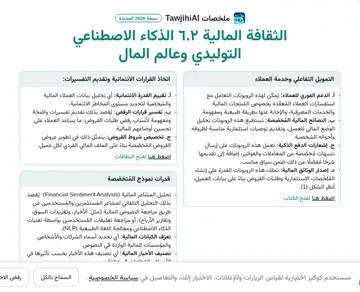
الثقافة المالية ٨.٢ الذكاء الاصطناعي التوليدي وعالم المال
الذكاء الاصطناعي التوليدي وعالم المال
- التمويل التفاعلي: من أبرز تطبيقات الذكاء الاصطناعي التوليدي في البنوك الأردنية؛ يتيح للعملاء التفاعل مع الأنظمة المصرفية باستخدام اللغة العربية.
- تحليل المشاعر المالية: التحليل التلقائي لمشاعر المستثمرين والمستخدمين بمراجعة النصوص المالية (الأخبار، وتغريدات السوق، وتقارير الأرباح).
- نموذج (BloombergGPT): نموذج لغوي كبير طوّرته شركة (Bloomberg)، يحتوي على 50 مليار مُعامل.
- الدعم الفوري للعملاء: الإجابة عن استفسارات العملاء المعقّدة بطريقة طبيعية.
- النصائح المالية المخصّصة: تحليل الوضع المالي للعميل وتقديم توصيات استثمارية مناسبة.
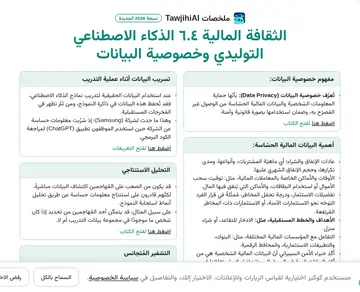
الثقافة المالية ٨.٤ الذكاء الاصطناعي التوليدي وخصوصية البيانات
الذكاء الاصطناعي التوليدي وخصوصية البيانات
- خصوصية البيانات: حماية المعلومات الشخصية والبيانات المالية الحسّاسة من الوصول غير المُصرَّح به، وضمان استخدامها بصورة قانونية وآمنة.
- أنماط السلوك المالي: مجموعة من العادات والتصرفات المُتكرّرة التي يواظب عليها الأفراد أو المؤسسات في التعاملات المالية اليومية.
- التشفير: تحويل البيانات إلى شكل مُرمَّز لا يُمكن قراءته إلّا باستخدام مفتاح خاص.
- إخفاء الهُويّة: تقنية تتيح إزالة أيّ معلومات قد تؤدّي إلى تحديد هُويّة الأشخاص من مجموعات البيانات، أو تعديلها.
- عادات الإنفاق والشراء: ماهيّة المشتريات، وأنواعها، ومدى تكرارها، وحجم الإنفاق الشهري.
الثقافة المالية ٨.٥ الذكاء الاصطناعي التوليدي وأخلاقيات الأعمال
الذكاء الاصطناعي التوليدي وأخلاقيات الأعمال
- التحيُّز (Bias): تحيُّز أنظمة الذكاء الاصطناعي لفئات مُعيَّنة أو العمل بما يضرُّها؛ ما يؤدّي إلى نتائج غير عادلة، أو نتائج يشوبها نوع من التمييز.
- التحدّيات الأخلاقية: لا تقتصر على الجوانب التقنية، بل تمتدّ لتشمل العدالة الاجتماعية والمساواة وحقوق الإنسان.
- وضع إطار تنظيمي وأخلاقي يَحْكُم استخدام التقنيات الذكية بعدالة وشفافية.
- حماية حقوق الأفراد في الخصوصية، ومنع التمييز في قرارات الإقراض أو التوصيات المالية.
- مراقبة عمل البنوك والشركات التي تستخدم الذكاء الاصطناعي، والتأكُّد أنها مُلتزِمة بالمعايير الأخلاقية.
السياسات الاقتصادية وتأثيرها في التنمية والمجتمع
الثقافة المالية ٩.١ مُقدّمة في السياسات الاقتصادية والسياسة المالية
مُقدّمة في السياسات الاقتصادية والسياسة المالية
- السياسات الاقتصادية: مجموعة من الأدوات والوسائل والإجراءات التي تستخدمها الحكومة في إدارة الاقتصاد الوطني لتحقيق أهداف مُحدَّدة.
- السياسة المالية: الإجراءات التي تتخذها الحكومة لإدارة الاقتصاد عن طريق الضرائب والإنفاق العام.
- الضرائب: الالتزامات المالية الإلزامية التي تفرضها السلطات الحكومية المُتخصِّصة على الأفراد والشركات.
- النفقات العامة: جميع المبالغ التي تُنفقها الحكومة على مختلف القطاعات والأنشطة.
- استقرار الأسعار: حصر تذبذب الأسعار في نطاق ضيق.
الثقافة المالية ٩.٢ تأثير السياسة المالية في النشاط الاقتصادي
تأثير السياسة المالية في النشاط الاقتصادي
- السياسة المالية التوسُّعية: سياسة تنتهجها الحكومة حين يعاني الاقتصاد حالةً من الركود أو البطالة؛ ما يضطرُّها إلى ضخِّ أموال أكثر في السوق.
- السياسة المالية الانكماشية: سياسة تنتهجها الحكومة للحدِّ من الطلب الكلي في قطاع الاقتصاد.
- الأهداف: تعزيز النمو الاقتصادي، وزيادة مُعدَّلات التشغيل، وتحفيز جانب الطلب، وخفض مُعدَّلات البطالة.
- الأداة الأولى: زيادة حجم الإنفاق العام على المشروعات والأجور وحُزَم الدعم.
- الأداة الثانية: تخفيض نِسَب الضرائب على الشركات والأفراد.
الثقافة المالية ٩.٤ السياسة التجارية: أدواتها، وتأثيرها في النشاط الاقتصادي
السياسة التجارية:
- تُعرَّف السياسة التجارية (Commercial Policy) بأنَّها مجموعة من الأدوات والإجراءات التي تعتمدها الدولة لتنظيم تجارتها الخارجية؛ بُغية تقييد الواردات أو دعم الصادرات، بما يُحقِّق أهدافًا اقتصادية مُعيَّنة، مثل: حماية الصناعات الوطنية، وتحقيق التوازن في الميزان التجاري، وتعزيز النمو الاقتصادي.
- الحفاظ على مصالح الدولة، ودعم التنمية الوطنية، وتطوير قطاع الاقتصاد؛ إذ تسعى الدولة إلى تحقيق أهدافها الاستراتيجية والسياسية والاقتصادية والأمنية؛ حمايةً لسيادتها، ورغبةً في رفاه شعبها. ولهذا حرصت كثير من الدول على وضع سياسة خاصة بعلاقاتها التجارية الخارجية، وتنظيم هذه العلاقات على نحوٍ يُحقِّق فائضًا في العملات الأجنبية، يُمكن به شراء السلع لدعم جوانب التنمية الاقتصادية، وتحسين مستوى المعيشة، وذلك بتطوير قطاعي الاقتصاد والتعليم، وتحديث البنية التحتية، وتوفير الخدمات الصِّحِّيَّة والاجتماعية.
- حماية الصناعات الناشئة والصناعات الوطنية.
- خفض مُعدَّلات البطالة، وتحسين مستوى العمالة.
- رفد الخزينة العامة بالمال؛ فكلَّما فُرِضت رسوم جمركية، أمكن للدولة تحقيق إيرادات للإنفاق العام.
الثقافة المالية ٩.٥ السياسة الصناعية: أدواتها، وتأثيرها في النشاط الاقتصادي
السياسة الصناعية: أدواتها، وتأثيرها في النشاط الاقتصادي
- السياسة الصناعية: مجموعة من الإجراءات والتدابير التي تعتمدها الدولة للتأثير في القطاع الصناعي وقراراته، وحماية الصناعات الناشئة من المنافسة الأجنبية، وتوجيه الاستثمار نحو قطاعات معيّنة لإحلال المنتجات المحلية محل المستوردة، وتشجيع الصادرات.
- الخصخصة: نقل ملكية المشروعات والخدمات وإدارتها من القطاع العام (الحكومة) إلى القطاع الخاص على نحو كلي أو جزئي، بهدف تحسين الكفاءة، وزيادة الإنتاجية، وتقليل الأعباء المالية على الدولة.
- المجالات الخمسة: التدخّل في الشأن الصناعي، والقطاع العام الصناعي، والمنافسة الخارجية، والاستثمارات الأجنبية، واستراتيجية التصنيع.
- التدخّل في القضايا الصناعية: لمعالجة الأزمات التي يتعرّض لها قطاع الصناعة.
- عدم التدخّل: تجنّبًا لإفساد آليّات السوق، وتعزيزًا لدور المنافسة.
أسئلة شائعة
ما هو ملخص الثقافة المالية للتوجيهي؟
صفحات مراجعة مختصرة لمادة الثقافة المالية تجمع الأفكار الأساسية ونصائح الامتحان لكل موضوع.
هل هي مبنية على المنهج؟
نعم، مبنية من المنهج المقرّر وتغطي وحدات المادة الرسمية. يمكنك معاينة الملخصات داخل TawjihiAI.