تجاوز إلى المحتوى الرئيسي
TawjihiAI: دراسة التوجيهيادرس وتدرّب من هاتفكحمّل التطبيق
المواضيع

⁦٣.٢⁩ هدف التعلم ب: التعرف على تحليل نقطة التعادل والتنبؤ بالتدفق النقدي.

الكتاب

من كتاب إدارة الأعمال – المستوى 2 المقرّر

محتويات الموضوع (٤٢)

هدف التعلم (ب): التعرف على تحليل نقطة التعادل والتنبؤ بالتدفق النقدي.

(ب1) حساب نقطة التعادل

علمت مسبقًا أن الشركات يمكنها تحقيق ربح أو خسارة. في هذا الموضوع، ستتعلم كيفية حساب النقطة بين هاتين الحالتين - نقطة التعادل - والنظر في كيفية تأثير التغييرات في الإيرادات والتكاليف على ذلك.

سوف ندرس فوائد وقيود استخدام تحليل نقطة التعادل للشركات.

بدء النشاط تُقدر إحدى شركات التصنيع المحلية أنها يجب أن تبيع 1500 زوجًا من أحذية التدريب سنويًا لتحقيق نقطة التعادل. تباع هذه المنتجات مقابل 120 دولارًا.

  • ما إجمالي إيرادات المبيعات للسنة عند هذا المستوى من المبيعات؟
  • لماذا يعتبر المبلغ الذي تنفقه الشركة في السنة مهمًا؟
ما المقصود بتحليل نقطة التعادل؟

تحليل نقطة التعادل هو أداة تخطيط. يُظهر نقطة التعادل المتوقعة وهامش الأمان لمنتج واحد.

  1. نقطة التعادل هي النقطة التي لا تحقق فيها الشركة ربحًا أو خسارة.
  2. نقطة التعادل للمنتج هي المستوى الذي تكون فيه الإيرادات مساوية للنفقات.
  3. ويتم عرضها دائمًا بالوحدات (وليس المال).
  4. سيستخدم بائع التجزئة الذي يبيع المظلات عدد المظلات المباعة، وستستخدم عضوية بيع الصالة الرياضية عدد العضويات المباعة.

تتنبأ الشركات بعدد الوحدات التي تحتاج إلى بيعها لتحقيق التعادل. وهذا ما يسمى بنقطة التعادل. يمكن حسابها باستخدام معادلة أو عن طريق إنشاء مخطط بياني.

المصطلحات الرئيسية نقطة التعادل: النقطة التي لا يحقق فيها العمل التجاري ربحًا أو خسارة. هامش الأمان: الفرق بين العدد المتوقع للمبيعات ونقطة التعادل.

حساب نقطة التعادل باستخدام معادلة

المعادلة المستخدمة لحساب نقطة التعادل هي:

نقطة التعادل=التكاليف الثابتة(سعر البيع−التكلفة المتغيرة)\text{نقطة التعادل} = \frac{\text{التكاليف الثابتة}}{(\text{سعر البيع} - \text{التكلفة المتغيرة})}

لحساب نقطة التعادل لمنتج جديد، يجب على الشركة جمع بيانات عن تكاليفها المتغيرة والثابتة. بالإضافة إلى هذه التكاليف، يجب أن تحسب الإيرادات التي يمكن تحقيقها من مبيعات المنتج. للقيام بذلك، يجب أن تعرف سعر البيع لكل وحدة. راجع دراسة الحالة للحصول على مثال.

دراسة حالة تريد لايا أن تبدأ مشروعًا متنقلاً لبيع أكل الشوارع من خلال بيع الفطائر. تعلم ما يلي:

  • ستبلغ التكاليف الثابتة (على سبيل المثال، التأمين والضرائب للشاحنة) 100 دولار كل أسبوع
  • تبلغ التكلفة المتغيرة لتحضير كل فطيرة 80 سنتاً
  • سعر بيع الفطيرة 1.30 دولار.

تريد لايا معرفة عدد الفطائر التي ستحتاج إلى بيعها في غضون أسبوع قبل أن يبدأ المشروع في جني الأرباح. تستبدل أرقامها في المعادلة:

100(0.80−1.30)=1000.5\frac{100}{(0.80 - 1.30)} = \frac{100}{0.5} = 200 فطيرة

يجب على لايا بيع 200 فطيرة كل أسبوع من أجل تحقيق نقطة التعادل (عدم تحقيق ربح أو خسارة). النشاط حاول حساب نقطة التعادل في الحالات التالية:

  • التكلفة الثابتة هي 300 دولار
  • يتم بيع المنتج مقابل 5 دولارات
  • التكلفة المتغيرة هي 3 دولارات.

تذكر استخدام المعادلة.

هل تعلم؟ في كثير من الأحيان، عند تأسيس شركة، فإنها تتكبد خسارة لفترة قصيرة قبل أن تبدأ في جني الأرباح. تعتبر النقطة التي يحدث عندها التعادل معلمًا مهمًا في تقدم الشركة.

النشاط مقهى أوليه تمتلك نور مقهى أوليه. المقهى مزدحم طوال الأسبوع، ولكن يقل عدد العملاء في عطلات نهاية الأسبوع. تعتقد نور أن جلسات الموسيقى مساء السبت يمكن أن تجذب المزيد من العملاء. سوف يدفع كل شخص 10 دولارات للدخول ومشروب واحد. استخدم هذه الأرقام ومعادلة نقطة التعادل لحساب عدد الأشخاص الذين يجب أن يحضروا ليالي الموسيقى كل يوم سبت حتى يتمكن المقهى من تحقيق نقطة التعادل.

  • الدفع للموسيقيين: 220 دولارًا
  • حضور الليلة الموسيقية: 10 دولارات لكل شخص
  • أجور الموظفين: 100 دولار
  • المشروبات: 2 دولار لكل منها
الشكل 3.6 يمكن للشركة تقدير ما إذا كان مقترح المشروع جديرًا بالاهتمام باستخدام تحليل نقطة التعادل.

عرض نقطة التعادل في مخطط بياني

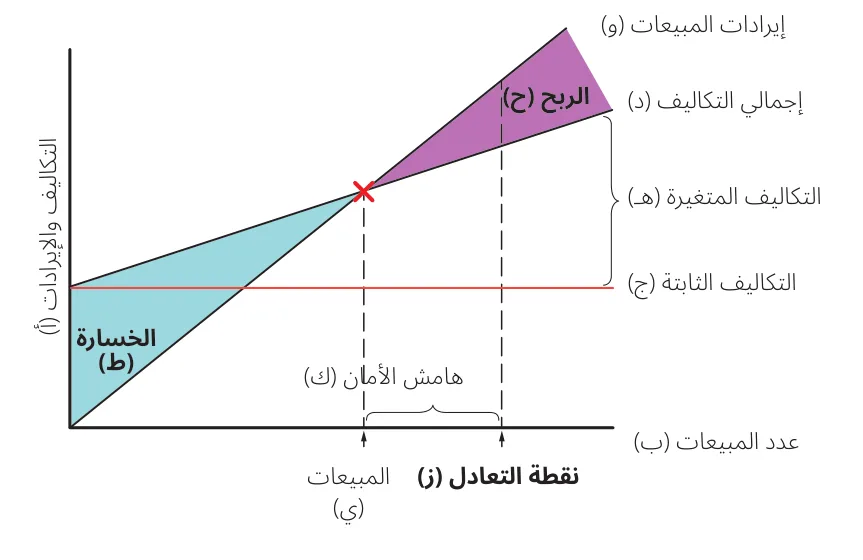
يمكن أيضًا تحديد نقطة التعادل من خلال إعداد مخطط بياني (الشكل 3.7).

الشكل 3.7 مخطط بياني لنقطة التعادل.

التكاليف والإيرادات (أ)

عدد المبيعات (ب)

إيرادات المبيعات (و)

إجمالي التكاليف (د)

التكاليف المتغيرة (ه) التكاليف الثابتة (ج)

الربح (ح)

الخسارة (ط) هامش الأمان (ك)

المبيعات (ي)

نقطة التعادل (ز)

الجدول 3.8 خصائص المخطط البياني لنقطة التعادل

التسميةالخاصيةالتوضيح
(أ)التكاليف والإيراداتيُظهر المحور الرأسي مبلغ المال. وهو المال الذي يتم إنفاقه كتكاليف والإيرادات (أو الدخل) المستلمة.
(ب)عدد المبيعاتيُظهر المحور الأفقي عدد المنتجات التي يمكن بيعها.
(ج)التكاليف الثابتةيحدد هذا الخط التكاليف الثابتة للنشاط التجاري. إنه أفقي لأن التكاليف الثابتة لا تتغير أبدًا، بغض النظر عن عدد المنتجات المبيعة.
(د)إجمالي التكاليفيبين هذا الخط التكاليف الثابتة بالإضافة إلى التكاليف المتغيرة. يبدأ من الجانب الأيسر حيث يلتقي خط التكلفة الثابتة بالمحور الرأسي. في هذه المرحلة، لا توجد مبيعات، وبالتالي فإن التكاليف المتغيرة هي صفر. ثم يتم رسم الخط لإظهار كيفية زيادة التكاليف المتغيرة بالتناسب المباشر مع عدد المنتجات المبيعة. ثم يعرض التكلفة الإجمالية لكل مستوى من مستويات المبيعات.
هالتكاليف المتغيرةالفرق بين خط التكاليف الثابتة وخط التكاليف الإجمالية هو التكاليف المتغيرة. تتسع هذه الفجوة مع زيادة مستوى المبيعات.
وإيرادات المبيعاتيبدأ هذا الخط عند نقطة الصفر لأن عدم وجود مبيعات يعني عدم كسب أي دخل. يتم حساب إيرادات المبيعات بضرب السعر الذي يتم تحصيله في عدد المنتجات المبيعة.
زنقطة التعادلهذه هي النقطة التي يتجاوز فيها خط إيرادات المبيعات خط التكلفة الإجمالية. من خلال قراءة المخطط البياني، يمكنك تحديد عدد المبيعات اللازمة للنشاط التجاري لتحقيق نقطة التعادل.
حالربحعلى يمين خط التعادل، تكون إيرادات المبيعات أكبر من إجمالي التكاليف، وبالتالي يحقق النشاط التجاري ربحًا. توضح المسافة بين الخطين مقدار الربح لكل مستوى من مستويات المبيعات.
طالخسارةعلى يسار خط التعادل، تكون إيرادات المبيعات أقل من النفقات ويتكبد النشاط التجاري خسارة. توضح المسافة بين الخطوط مقدار الخسارة في كل مستوى من مستويات المبيعات.
يالمبيعاتيعرض هذا الخط المخرجات/المبيعات المقدرة للمنتج.
كهامش الأمانهذا هو الفرق بين نقطة التعادل ومخرجات المبيعات المقدرة. إنه المبلغ الذي يمكن أن تنخفض به المبيعات قبل الوصول إلى نقطة التعادل.

مراجعة ما تعلمته 1 لماذا يكون خط التكلفة الثابتة أفقيًا على المخطط البياني لنقطة التعادل؟ 2 ما التكاليف التي يتم دمجها لإنشاء خط التكلفة الإجمالية على المخطط البياني لنقطة التعادل؟ 3 ما الذي تمثله المسافة بين خط التكلفة الإجمالية وخط إيرادات المبيعات فوق نقطة التعادل؟ 4 ما الرقمان اللذان يجب أن يكونا متساويين حتى يتمكن المشروع من تحقيق نقطة التعادل؟

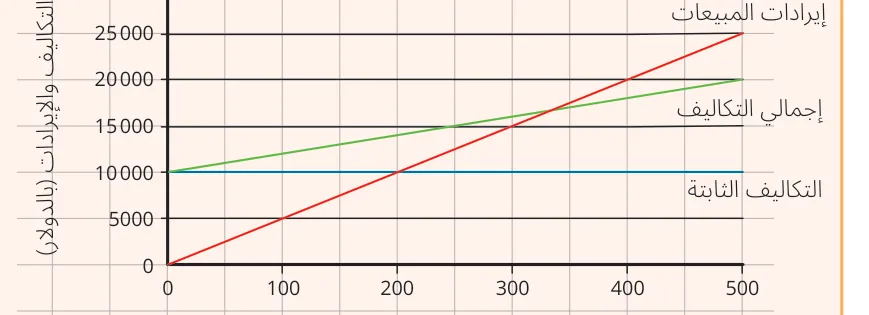
الشكل 3.8 المخطط البياني لتعادل ساشان فاشن.

لماذا يعتبر هامش الأمان مهمًا؟

يشير وجود هامش أمان كبير إلى خطر أقل للخسارة في حالة انخفاض في المبيعات. كلما زادت الفجوة بين الناتج المقدر ونقطة التعادل، قلت المخاطر التي تتعرض لها المؤسسة.

  1. على سبيل المثال، إذا كانت نقطة التعادل لنشاط تجاري يبيع النباتات هي 40 نبتة، ويُقدر النشاط مبيعات 50 نبتة، وهامش الأمان هو 10 نباتات: مستوى الإنتاج (50 نبتة) مطروحًا منه نقطة التعادل (40 نبتة).
  2. من المفيد معرفة أن مبيعات النباتات قد تنخفض بمقدار 10 نبتات قبل أن يبدأ النشاط التجاري في الخسارة.

كلما قل هامش الأمان، زادت المخاطر التي يتعرض لها النشاط. إذا كان هناك هامش أمان تقديري منخفض جدًا لسلعة أو خدمة معينة، فقد تقرر الشركة عدم بيع تلك السلعة/الخدمة.

النشاط أعدت ساشان فاشن مخططًا بيانيًا متعادلاً للبلوزات الخاصة بها. وتتوقع تحقيق مبيعات بحجم 500 بلوزة. ادرس المخطط البياني وأجب عن الأسئلة أدناه.

التكاليف والإيرادات (بالدولار)

30000 25000 20000 15000 10000 5000 0

عدد البلوزات المبيعة

0 100 200 300 400 500 إيرادات المبيعات

إجمالي التكاليف

التكاليف الثابتة

1 ما هي التكاليف الإجمالية إذا تم بيع 250 بلوزة؟ 2 كم عدد البلوزات التي يجب أن تبيعها لتحقيق نقطة التعادل؟ 3 ما هو هامش الأمان إذا تم بيع 400 بلوزة؟ 4 ما مقدار الربح أو الخسارة إذا تم بيع 450 بلوزة؟ النشاط تمتلك بابا صالة ألعاب رياضية. وتريد تقديم خدمة تدريب شخصية جديدة. إنها تعتقد أن هذه الخدمة الجديدة يمكن أن تضم عشرة عملاء في الأسبوع. ستكون نقطة التعادل هي تسعة عملاء وسيكون هامش الأمان واحدًا. اشرح لبابا ما إذا كان عرضها بتقديم خدمة تدريب شخصية جديدة يستحق العناء.

(ب2) استخدام نقطة التعادل

  1. يتناول هذا الموضوع كيفية استخدام تحليل التعادل قبل بدء تشغيل أي شركة جديدة للمساعدة في إظهار ما إذا كانت فكرة الشركة جديرة بالاهتمام.
  2. وسيتناول أيضًا الكيفية التي يمكن بها لتحليل التعادل أن يُظهر لشركة قائمة ما إذا كان سيتم إطلاق سلع أو خدمات جديدة أم لا، وكيف يمكن استخدامه أيضًا لمعرفة ما سيحدث إذا تغيرت التكاليف أو الإيرادات.

بدء النشاط فكر في شركة تبيع الشوكولاتة. فجأة يخبرهم المورد أن سعر الشوكولاتة قد ارتفع، وأن تكلفة الطلب التالي سترتفع.

  • ناقش ما سيحدث للمخطط البياني للتعادل الذي أنشأته الشركة.

تأثير التغيرات في الإيرادات/التكاليف على نقطة التعادل.

  1. تتغير نقطة التعادل إذا تغيرت الإيرادات أو التكاليف.
  2. على سبيل المثال، في حالة زيادة التكاليف، سيتعين على الشركة زيادة سعر البيع (مما قد يعني أنها تبيع عددًا أقل من المنتجات) أو ستكسب أموالاً أقل على كل منتج.
  3. قد يعني هذا أيضًا أنه سيتعين على الشركة بيع المزيد لتحقيق نقطة التعادل. يوضح الجدول 3.9 هذا.

تأثير التغيير في الإيرادات/التكاليف على نقطة التعادل.

التغييرالتأثير على الخطوط في المخطط البيانيالتأثير على نقطة التعادل
إيرادات المبيعات
زيادةيصبح خط إيرادات المبيعات أكثر حدةتنتقل نقطة التعادل إلى اليسار - تصبح أقل
انخفاضيصبح خط إيرادات المبيعات أكثر ضحالةتنتقل نقطة التعادل إلى اليمين - تصبح أكثر
التكاليف الثابتة
زيادةيتحرك خط التكلفة الثابتة إلى أعلى المخطط البياني ويؤثر على خط التكلفة الإجماليةتنتقل نقطة التعادل إلى اليمين - تصبح أكثر
انخفاضيتحرك خط التكلفة الثابتة إلى أسفل المخطط ويؤثر على خط التكلفة الإجماليةتنتقل نقطة التعادل إلى اليسار - تصبح أقل
إجمالي التكاليف
زيادةيصبح خط إجمالي التكلفة أكثر حدةتنتقل نقطة التعادل إلى اليمين - تصبح أكثر
انخفاضيصبح خط إجمالي التكلفة الإجمالية أكثر ضحالةتنتقل نقطة التعادل إلى اليسار - تصبح أقل

النشاط سيقوم مورد المواد المستخدمة في صنع البلوزات في ساشان فاشن بزيادة أسعاره بنسبة 5 في المائة. سيؤدي ذلك إلى زيادة نقطة التعادل في ساشان فاشن. ناقش مع زميل إجراءين مختلفين يمكن للمالكين اتخاذهما لاستعادة نقطة التعادل إلى نقطتها الأصلية، ولماذا تعتقد أن هذه الإجراءات قد تُجدي نفعًا.

  1. يمكنك أن ترى من الجدول 3.9 أن زيادة إيرادات المبيعات وانخفاض التكاليف أمران جيدان لأن هذا يقلل من نقطة التعادل.
  2. ومع ذلك، في حالة انخفاض المبيعات أو زيادة التكاليف، يجب أن تتخذ الشركة إجراءً لاستعادة نقطة التعادل إلى نقطتها الأصلية، وإلا فقد تتسبب في خسارة.

على سبيل المثال، إذا زادت تكاليف المواد الخام، فستزداد نقطة التعادل. يمكن أن تبحث الشركة عن مواد أرخص أو تحاول الحصول على نفس المادة بسعر أرخص من مورد آخر لاستعادة نقطة التعادل.

الغرض والفوائد من استخدام تحليل نقطة التعادل

  1. يحتاج رجال الأعمال إلى التخطيط لتحقيق النجاح، وتحليل نقطة التعادل هو أداة تستخدمها الشركات للتخطيط المالي.
  2. نظرًا لأن تحليل نقطة التعادل يستخدم التكاليف والإيرادات والمبيعات المتوقعة للمنتج، يمكن لصاحب العمل معرفة مدى ربحية بيع هذا المنتج.
  3. يمكن أن يُظهر هذا النوع من التحليل ما إذا كانت الخطة معقولة أم لا، لأنه إذا كانت التكاليف مرتفعة جدًا و/أو كانت المبيعات منخفضة جدًا، فقد لا يتم تحقيق ربح أبدًا.

يسمح تحلي نقطة التعادل لمالك الشركة بالنظر في:

  • هل أسعاري منخفضة للغاية أم أن تكاليفي مرتفعة للغاية للوصول إلى نقطة التعادل في فترة زمنية معقولة؟
  • متى يمكنني توقع تحقيق نقطة التعادل؟
  • ماذا يمكن أن يحدث إذا رفعت الأسعار أو خفضت التكاليف؟
  • هل عرض شركتي جدير بالاهتمام؟

يوضح الجدول 3.10 المزايا والمخاطر التي تتعرض لها الشركة بسبب عدم إجراء تحليل نقطة التعادل لمنتج مقترح.

الجدول 3.10 تحليل نقطة التعادل - مزايا إجراء ومخاطر عدم إجراء تحليل نقطة التعادل

مزايا إجراء تحليل نقطة التعادلمخاطر عدم إجراء تحليل نقطة التعادل
كلاً من التكاليف الثابتة والمتغيرة موضحة.قد تكون التكاليف مرتفعة للغاية بحيث لا تجعل عرض الشركة جديرًا بالاهتمام.
توضيح الإيرادات من المبيعات المتوقعة.قد تكون الإيرادات منخفضة جدًا بحيث لا تجعل عرض الشركة جديرًا بالاهتمام.
يعرف المالك عدد المنتجات التي يجب بيعها لتحقيق الربح، ويمكنه وضع أهداف تبعًا لذلك.لا يعرف المالك عدد المنتجات التي يجب بيعها لتحقيق الربح.
يمكن للمالك إجراء تعديلات لتحقيق ربح، على سبيل المثال، تقليل التكاليف عن طريق الحصول على مواد أرخص أو زيادة سعر البيع.قد ينفق عرض المشروع مبالغ كثيرة جدًا/يكسب القليل جدًا وبالتالي لا يحقق ربحًا. حتى إنه قد يتسبب في خسارة.
هامش الأمان معروف حتى يتمكن المشروع من حساب المخاطر.هامش الأمان غير معروف:
يمكن شراء المواد وبيعها بأفضل الأسعار، وبالتالي ينجح عرض المشروع.قد يكلف المخزون الكثير، وتُباع المنتجات بسعر خاطئ (ربما بسعر أقل من سعر التكلفة)، وقد يفشل عرض الشركة.

الوحدة 3 هدف التعلم (ب)

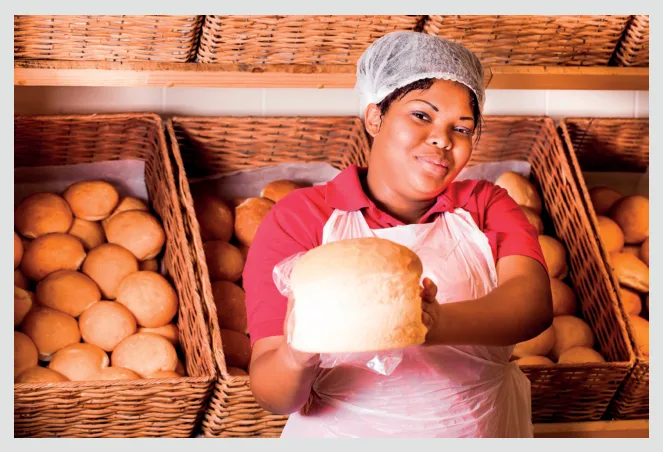
الشكل 3.9 سيتحمل مشروعة تحضير الخبز عددًا من التكاليف التي يجب التخطيط لها، بما في ذلك تكلفة المكونات.
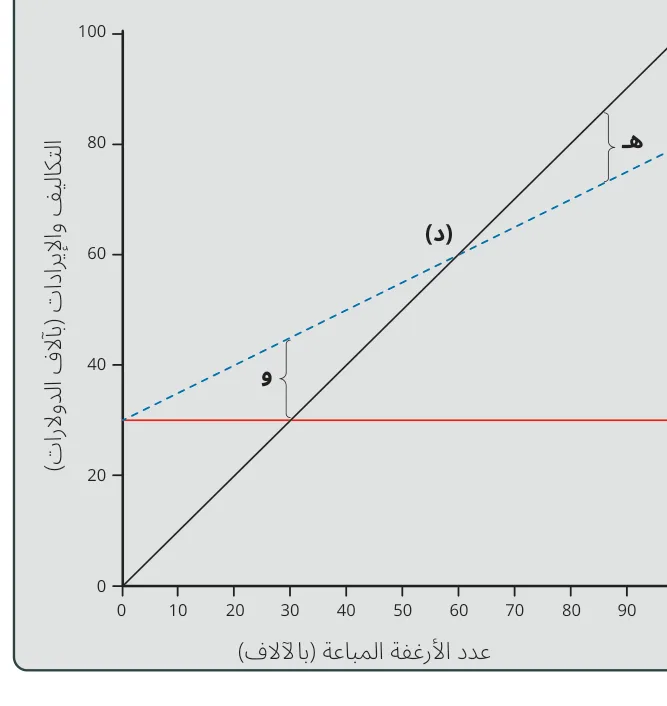
الشكل 3.10 تحليل نقطة التعادل لمتجر لوغانا.

دراسة حالة

أرغفة لوغانا

تصنع لوغانا أرغفة الخبز المخصوص في المنزل وتبيعها في الأسواق.

1 استخدم التكاليف اليومية الواردة هنا لحساب نقطة التعادل. 2 ماذا سيحدث ماليًا إذا باعت لوغانا عشرة أرغفة فقط؟

  • إيجار الكشك وتكاليف السفر: 30 دولارًا
  • سعر البيع: 1.50 دولار
  • تكلفة كل رغيف: 50 سنت

يعرض صاحب متجر كبير شراء 2000 رغيف كل أسبوع بسعر دولار واحد لكل رغيف.

يُظهر المخطط البياني تحليل نقطة التعادل لمتجر لوغانا.

التكاليف والإيرادات (بالآلاف الدولارات)؛ عدد الأرغفة المباعة (بالآلاف)؛ المحور الأفقي: 0، 10، 20، 30، 40، 50، 60، 70، 80، 90، 100؛ المحور الرأسي: 0، 20، 40، 60، 80، 100؛ الخطوط: (أ) (ب) (ج)؛ النقطة: (د)؛ المناطق: (ه) و (و)

3 قم بتسمية الخطوط "أ" و "ب" و "ج" والنقطة الموضحة ب د والمناطق "ه" و "و". 4 كم عدد الأرغفة التي يجب بيعها لتحقيق نقطة التعادل؟ 5 اشرح ما إذا كانت فكرة المشروع الجديدة هذه عرضًا جيدًا أم لا. 6 اشرح التأثير على نقطة التعادل لمتجر لوغانا إذا كانت:

  • أ. توظف مساعدًا
  • ب. تشتري معدات أرخص
  • ج. تبيع الخبز بسعر 90 سنتًا للرغيف
  • د. تجد موردًا أرخص للطحين.

    7 اكتب ملخصًا موجزًا للفوائد التي تعود على متجر لوغانا من استخدام تحليل نقطة التعادل لتخطيط فكرة المشروع الجديد.

قيود استخدام تحليل نقطة التعادل

على الرغم من أن نقطة التعادل أداة مفيدة جدًا، فإن هناك قيودًا على استخدامها، مثل:

  • يجب إجراء تحليل نقطة التعادل على كل منتج يتم بيعه. غالبًا ما يكون لدى الشركات أكثر من منتج واحد للبيع، وبالتالي يمكن أن يصبح الحساب معقدًا للغاية.
  • يعتمد تحليل نقطة التعادل على التوقعات وليس المبيعات الفعلية.
  • يفترض تحليل نقطة التعادل أن كل شيء يتم إنتاجه يتم بيعه.

التنبؤ بالأداء المالي للشركة

  • لا تبقى التكاليف المتغيرة دائمًا كما هي، مما يجعل حسابها أكثر صعوبة. هذا يعني أيضًا أن نقطة التعادل يمكن أن تتغير باستمرار.

هذا يجعل تحليل نقطة التعادل أداة تخطيط جيدة بدلاً من أداة صنع القرار.

فكر مليًا

  • هل تعرف شركة فشلت في تحقيق نقطة التعادل؟ وإن كنت تعرف، فما كانت النتيجة؟
  • هل سبق لك أن صنعت منتجًا وبعته؟ هل فكرت في جميع التكاليف عند تحديد سعر المبيعات؟ كيف ستفعل ذلك بشكل مختلف في المرة القادمة؟

✓ مراجعة ما تعلمته

1 ما الغرض من تحليل نقطة التعادل؟ 2 أعط ثلاث مزايا تعود على الشركات والمنشآت التجارية من إجراء تحليل نقطة التعادل. 3 أعط قيدين لاستخدام تحليل نقطة التعادل عند التخطيط.

الشكل 3.11 سيحتاج المشروع إلى اتخاذ قرار بشأن سعر البيع المناسب من أجل معرفة عدد المبيعات التي تحتاجها لتحقيق نقطة التعادل.
الشكل 3.12 مخطط التعادل للمبيعات الأسبوعية للشموع المعطرة الفاخرة.

دراسة حالة

شموع أهاري

يريد أهاري بدء مشروع لصناعة وبيع الشموع المعطرة الفاخرة. يحتاج أهاري قبل أن يبدأ مشروعه إلى حساب عدد الشموع التي سيحتاج إلى بيعها كل أسبوع لتحقيق نقطة التعادل.

يعتقد أهاري أن الحد الأقصى للمبيعات كل أسبوع سيكون 300 شمعة بسعر 6 دولارات لكل شمعة.

يقدم لك المعلومات التالية.

  • إيرادات المبيعات = 1800 دولار
  • التكاليف الثابتة = 800 دولار
  • إجمالي التكاليف = 1400 دولار

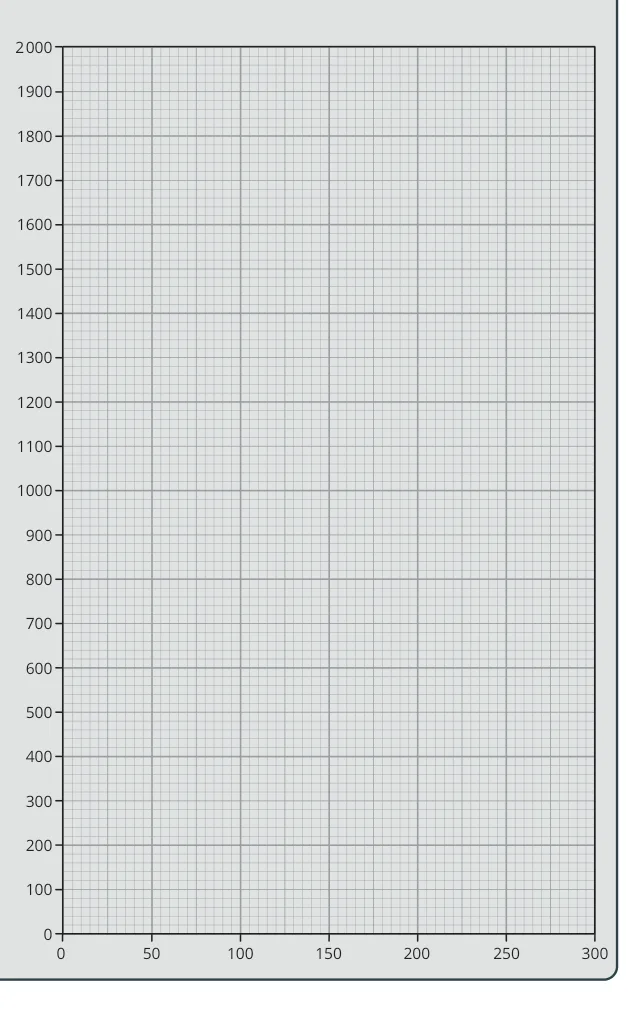
1 على ورقة رسم بياني، انسخ الرسم البياني الموجود على اليسار المُعد لإنشاء مخطط التعادل المشروع. 2 باستخدام المعلومات المقدمة من أهاري، ارسم مخططًا للتعادل وحدد معالمه لإظهار:

  • سطر التكاليف الثابتة
  • نقطة التعادل
  • سطر التكاليف الإجمالية
  • هامش الأمان
  • سطر إجمالي الإيرادات

    3 ابلغ أهاري إذا كان من المحتمل نجاح المشروع. 4 يعتقد أهاري أنه قلل من تقدير التكاليف الثابتة. أعد رسم المخطط لإظهار التكاليف الثابتة باعتبارها 1000 دولار. 5 اكتب ملاحظة إلى أهاري تشرح فيها تأثير التغيير في التكاليف الثابتة على نقطة التعادل للمشروع.

المحور الرأسي: 0، 100، 200، 300، 400، 500، 600، 700، 800، 900، 1000، 1100، 1200، 1300، 1400، 1500، 1600، 1700، 1800، 1900، 2000؛ المحور الأفقي: 0، 50، 100، 150، 200، 250، 300

الوحدة 3 هدف التعلم (ب)

(ب3) إعداد تنبؤ بالتدفق النقدي

ينطوي التنبؤ بالتدفق النقدي على تقدير المبيعات والمصروفات المستقبلية.

يتناول هذا الموضوع كيفية استخدام الشركة للتنبؤ بالتدفق النقدي لتعريفها ما إذا كان سيكون هناك ما يكفي من المال لإدارة الأعمال أو التوسع فيها. كما يمكن أن يظهر للشركة متى يخسر النشاط التجاري أموالاً أكثر مما يحققها.

بدء النشاط

هل سبق أن أدركت فجأة أن لديك هدية مهمة لشرائها في وقت تعاني فيه من نقص في المال؟ من الناحية التجارية، كانت لديك مشكلة في التدفق النقدي. ماذا فعلت لحل هذه المشكلة؟

الشكل 3.13 التدفقات النقدية الواردة والصادرة

التدفق النقدي

التدفق النقدي: الأموال التي ترد إلى الشركة أو تخرج منها. التدفق النقدي الوارد: الأموال التي تتلقاها الشركة. التدفق النقدي الصادر: الأموال التي تدفعها الشركة.

يُسمى المال الوارد إلى الشركة التدفق النقدي الوارد

يُسمى المال الخارج من الشركة التدفق النقدي الصادر

المصطلحات الرئيسية

التدفق النقدي: الأموال التي تدخل إلى العمل التجاري أو تخرج منه. التدفق النقدي الوارد: الأموال التي يتلقاها العمل التجاري. التدفق النقدي الصادر: الأموال التي يدفعها العمل التجاري. توقعات التدفق النقدي: مستند مالي يعرض جميع التدفقات النقدية المتوقعة الواردة والصادرة من العمل التجاري خلال الشهر الذي من المتوقع استلامها أو دفعها فيه. القرض البنكي: مبلغ مالي مستدان لفترة محددة من مقرض وفقًا لجدول متفق عليه للسداد، وعادة ما يكون مضمونًا بضمانات من أصول العمل التجاري. المنحة: مبلغ مالي يُمنح لنشاط تجاري لا يجب سداده. الأصول: ما يمتلكه العمل التجاري.

  1. يتنبأ التنبؤ بالتدفق النقدي بجميع الأموال التي من المتوقع أن تدخل وتغادر الشركة خلال فترة زمنية معينة.
  2. تظهر توقعات التدفق النقدي جميع التدفقات النقدية المتوقعة الواردة والصادرة خلال الشهر الذي من المتوقع استلامها أو دفعها فيه.
  1. ويتمثل الغرض من إجراء التنبؤ بالتدفق النقدي في تحديد مقدار الأموال التي تتوقع الشركة الحصول عليها في نهاية كل شهر.
  2. إذا كان هذا الرقم موجبًا، فيمكن للشركة دفع فواتيرها.
  3. ومع ذلك، إذا كانت توقعات التدفق النقدي تتنبأ برقم سلبي، فقد تكون الشركة في مأزق، خاصة إذا استمر اتجاه التدفق النقدي السلبي خلال عدة أشهر.
  4. تحاول الشركات تجنب حدوث ذلك لأنها إذا اضطرت إلى اقتراض الأموال لمواصلة العمل أو سداد الديون، فقد تضطر إلى دفع فائدة على أي أموال مقترضة.

عادةً ما يتم إجراء التنبؤ بالتدفق النقدي لتغطية عام كامل، ولكن السنة هي فترة طويلة في الشركة، وبالتالي يمكن تقسيم التوقعات إلى فترات أصغر، على سبيل المثال، فترات ثلاثة أشهر أو ستة أشهر.

تذكر أن توقعات التدفق النقدي ليست سوى تنبؤ بالتدفقات الواردة والصادرة. قد تكون التدفقات الواردة والصادرة الفعلية أكبر أو أصغر من تلك المتوقعة.

التدفقات النقدية الواردة

بالنسبة لمعظم الشركات، فإن النوع الرئيسي من التدفق النقدي هو الدفع من قبل العملاء مقابل السلع أو الخدمات التي اشتروها.

ومع ذلك، هناك مصادر أخرى محتملة للدخل، مثل ما يلي:

  • رأس المال من المستثمرين: في الشركات الأصغر، قد يكون رأس المال هذا مبلغًا نقديًا تم إقراضه للشركة. في الشركات الكبيرة، يمكن للمستثمرين شراء أسهم في الشركة. وفي المقابل يحصلون على أرباح. بالإضافة إلى توفير رأس المال لإنشاء شركة، يمكن أيضًا أن يُطلب من المساهمين شراء المزيد من الأسهم إذا كانت هناك حاجة إلى رأس مال إضافي، على سبيل المثال لشراء شركة أخرى أو معدات أكثر كفاءة.

    التنبؤ بالأداء المالي للشركة

العمالة: المدخلات البشرية والأشخاص الذين يعملون في الأعمال التجارية. التأمين: عقد تتعهد فيه شركة التأمين بدفع مبلغ من المال للطرف المؤمن عليه في حالة وقوع حدث محدد أو أكثر في المستقبل مقابل مدفوعات صغيرة منتظمة تسمى الأقساط.

  • قرض بنكي: تقترض العديد من الشركات الأموال من أحد البنوك إما في مرحلة البدء أو للتوسع عندما تسير الأمور على ما يرام.
  • دخل الإيجار: في بعض الأحيان تقوم الشركات بتأجير جزء من ممتلكاتها أو بعض معداتها للآخرين لتوفير دخل إضافي.
  • المنح من الحكومة: في بعض البلدان، تقدم الحكومة منحًا للشركات إذا كانت توفر وظائف في مناطق من الدولة يوجد بها العديد من الأشخاص عاطلين عن العمل. هذا تدفق وارد مهم للشركات الجديدة والنامية.

التدفقات النقدية الصادرة

  1. في وقت سابق من هذه الوحدة، استكشفنا التكاليف المختلفة التي قد يتعين على الشركة دفعها.
  2. وهي تدفقات نقدية صادرة ويمكن أن تأتي بأشكال عديدة. فكر في مقهى.
  3. قد يستأجر أو يؤجر المكان الذي يعمل منه، أو قد يشتريه برهن عقاري. ويدفع أقساط التأمين وفواتير الخدمات.
  4. ويدفع تكاليف العمالة ويشتري المكونات اللازمة لصنع القهوة.

يوضح الجدول 3.11 بعض أكثر أنواع التدفق النقدي الصادر شيوعًا.

الجدول 3.11 بعض أكثر أنواع التدفق النقدي الصادر شيوعًا

نوع التدفق الصادر
شراء المواد و/أو المخزونتعتمد هذه على طبيعة المشروع. قد تكون مواد خام لمصنع أو فاكهة لمتجر بقالة.
الأجورستوظف معظم الشركات الموظفين (العمالة) لمساعدتهم على إنتاج أو بيع منتجاتهم. يمكن أن تكون الأجور الشكل الرئيسي للإنفاق للعديد من الشركات، ولكن بشكل خاص للشركات التي تقدم الخدمات لأنها ذات عمالة كثيفة.
تسديد القرضإذا اقترضت شركة أموالاً من أحد البنوك، فسيتعين عليها سداد هذا المبلغ، عادةً على أساس شهري.
أقساط التأمينتقوم الشركات بالتأمين ضد الحريق والأضرار التي تلحق بالممتلكات والإصابات للموظفين أو الزوار وتدفع أقساط التأمين إلى شركة التأمين.
الفائدة على القروضهذا هو السعر الذي تدفعه مقابل اقتراض المال من المقرض.
الإيجارقد تدفع الشركة لاستئجار مقارها من أحد المؤجرين.
مدفوعات الرهن العقارييمكن للشركة شراء عقار باستخدام قرض طويل الأجل يسمى الرهن العقاري.
فواتير الخدمات (الغاز والكهرباء والهاتف/ الإنترنت)تدفع العديد من الشركات أنواع الفواتير الثلاثة في إطار إدارة عملياتها التشغيلية.
المواد الاستهلاكيةويُقصد بها المواد الصغيرة المستخدمة في إدارة الأعمال مثل الورق والحبر والمغلفات.
توزيعات الأرباحيتم دفع هذه المبالغ للمساهمين إذا حققت الشركة ربحًا.
الضرائبيتعين على الشركات دفع ضرائب المبيعات والضرائب على الأرباح للحكومة.
الالات الجديدةقد تحتاج الشركات الكبيرة إلى استبدال الالات، مثل روبوتات خط الإنتاج. قد تحتاج الشركات الصغيرة إلى استبدال أجهزة الكمبيوتر أو آلات التصوير. يمكن أن يؤدي هذا غلى تدفق نقدي صادر كبير.

هل تعلم؟

تقبل الأنشطة التجارية اليوم العديد من طرق الدفع المختلفة، ولكن ليست كل هذه هي التدفقات الواردة الفورية للأعمال. إذا قام العميل بالدفع نقدًا باستخدام العملات النقدية والعملات المعدنية، فستقوم الشركة بالدفع على الفور. ولكن إذا قام العميل بالدفع باستخدام بطاقة الخصم أو الائتمان أو استخدم نظام الدفع عبر الهاتف المحمول؛ مثل محفظة الهاتف المحمول، فقد يكون هناك انتظار لمدة تصل إلى ثلاثة أيام عمل حتى تصل هذه الدفعة إلى الحساب المصرفي للنشاط التجاري.

النشاط

فيما يلي قائمة بالتدفقات النقدية الواردة والصادرة لأعمال التصنيع.

  • أجور الموظفين
  • التنظيف
  • مشروبات الموظفين (شاي وقهوة)
  • المواد الاستهلاكية
  • الإيجار
  • مبيعات الأسهم
  • فواتير خدمات المرافق العامة
  • مواد الإنتاج
  • الضرائب
  • دخل المبيعات
  • مدفوعات القرض
  • ماكينة تغليف جديدة

أنشئ جدول أو استخدم جدول بيانات لفصلها إلى عمودين، تحت عنوان "التدفقات النقدية الواردة" و "التدفقات النقدية الصادرة".

المواد الاستهلاكية: المواد الصغيرة المستخدمة في إدارة الأعمال مثل الورق والحبر والمغلفات. السحب على المكشوف: وسيلة لاقتراض الأموال لفترة قصيرة حتى حد متفق عليه. ومن ثم يفرض البنك رسومًا على هذا الإجراء.

توقيت التدفقات الواردة والصادرة

قد يسبب توقيت التدفقات الواردة والصادرة مشكلات للشركة في التدفق النقدي. على سبيل المثال:

  • قد تسمح الشركة للعميل بأخذ السلع عن طريق الائتمان والدفع لاحقًا. هذا يعني أنه تم إجراء البيع، ولكن التدفق النقدي الوارد إلى الشركة قد تأخر.
  • تستخدم الشركة النقود لشراء سلع لإعادة بيعها ولكنها لم تبيعها بعد. لدى الشركة تدفق نقدي صدار، ولكن حتى تبيع الشركة الأصناف، لن تتلقى أي تدفق نقدي.
  1. يجب أن يكون لدى الشركة أموال كافية متوفرة لتغطية مصاريف التشغيل اليومي للأعمال مثل دفع الأجور وتكاليف الموردين ودفع ثمن المواد الاستهلاكية مثل القرطاسية أو حبر الطابعة أو وقود المركبات.
  2. وبدون ذلك، لن تتمكن الشركة من العمل وستفقد بسرعة القدرة على تلبية احتياجات عملائها.
  3. على سبيل المثال، إذا لم يتمكن مالك شاحنة طعام متنقلة من الدفع لموردي المواد الغذائية أو دفع فواتير الوقود لشاحنة الطعام، فإنه سيجد نفسه بسرعة أنه لا يستطيع إدارة أعماله وبالتالي لن يقدر على التعامل.
  1. تسمح توقعات التدفق النقدي للشركة برؤية التدفقات الواردة والصادرة المتوقعة، ومعرفة ما إذا كان سيكون هناك وقت لا ترد فيه أموال كافية لتغطية المدفوعات المستحقة.
  2. وتعني معرفة ذلك أنه يمكنها اتخاذ الترتيبات المناسبة للحصول على تمويل إضافي لسد العجز، مثل ترتيب السحب على المكشوف مع البنك.

يوضح الجدول 3.12 بعض آثار توقيت مدفوعات التدفق الوارد والصادر على أنواع مختلفة من الشركات.

التنبؤ بالأداء المالي للشركة

الجدول 3.12 آثار توقيت المدفوعات الواردة والصادرة على مختلف الشركات

نوع الشركةالتأثير على التدفق النقدي الواردالتأثير على التدفق النقدي الصادر
متجر بيع بالتجزئة حيث يدفع العملاء مقابل البضائع نقدًا. يحصل المالك على ائتمان تجاري لمدة شهر من الموردين.يتم استلام الدفعة فور شراء السلع، لذلك لا يوجد تأخير في تلقي إيرادات المبيعات.لا يحتاج النشاط التجاري إلى تسوية فواتير الموردين إلا مرة واحدة شهريًا، مما يساعد إذا كان النشاط التجاري هادئًا أو كانت المبيعات بطيئة خلال ذلك الشهر.
الشركة المصنعة، التي توفر السلع الجاهزة للشركات الأخرى بموجب الائتمان التجاري.يعتمد على مدى سرعة استلام المدفوعات. قد يحتاج بعض العملاء إلى طلب المدفوعات.تحتاج الشركة المصنعة إلى دفع ثمن المواد الخام ولكنها قد تؤخر أيضًا الدفع (على الرغم من أنها لا تستطيع تأخير المدفوعات الأخرى مثل الأجور لموظفيها).
الأنشطة التجارية الموسمية، مثل: مزرعة أو مشتل نباتات أو متجر آيس كريم أو مخيم صيفي أو منتجع تزلج أو فندق ساحلي.على الرغم من أن بعضها سيختار البقاء مفتوحًا للعمل طوال العام، إلا أن معظم إيراداتها يتم تلقيها خلال فترة قصيرة، على سبيل المثال، عندما يتم حصاد محصول أو عندما يكون الفندق في أكثر حالاته ازدحامًا.يجب دفع بعض النفقات، مثل فواتير الخدمات، طوال العام. قد تكون هناك حاجة إلى أموال إضافية لتغطية النفقات خارج الموسم، على سبيل المثال، تكلفة البذور للزراعة أو تكلفة التزيين عندما يكون المتجر مغلقًا أو أقل ازدحامًا.
الأعمال التجارية ذات المشاريع الكبيرة، مثل البناء - بنائي المنازل أو السكك الحديدية أو الطرق.لا يجوز استلام المدفوعات إلا بمبلغ كبير واحد عند اكتمال المشروع.هناك حاجة إلى المال مقابل المواد والعمالة بانتظام طوال الوقت الذي يتم فيه تنفيذ المشروع.

الائتمان التجاري: اتفاق عمل مع مورّد لدفع ثمن المنتجات في غضون جدول زمني متفق عليه، عادةً بعد 30 أو 60 يومًا. صافي التدفق النقدي: الفرق بين الإيرادات والنفقات في توقعات التدفق النقدي. الرصيد النقدي (أو الرصيد الختامي): الرصيد الافتتاحي مطروحًا منه صافي التدفق النقدي الموضح في توقعات التدفق النقدي.

طالب بعض الشركات العملاء بالسداد المبكر لديونهم ولكنها تدفع فواتيرها الخاصة من الموردين في أقرب وقت ممكن. هل يمكنك معرفة السبب؟ ناقش مع زميل ما إذا كان هذا جيدًا أم سيئًا للشركة.

يمكن لأصحاب الأعمال التجارية بناء علاقة جيدة مع موردهم من خلال دفع فواتيرهم دائمًا في الوقت المحدد. وهذا مهم للأعمال لأنها تحتاج إلى وصول السلع المطلوبة من الموردين في الوقت المحدد. يمكن أن يساعد بناء علاقة جيدة مع الموردين في جعل توريد السلع جديرًا بالثقة.

الجدول 3.13 مثال لتوقعات التدفق النقدي

يوليو (دولار)أغسطس (دولار)سبتمبر (دولار)
الرصيد الافتتاحي160017001825
إجمالي التدفقات النقدية الواردة210020002100
إجمالي التدفقات النقدية الصادرة200018752800
صافي التدفق الوارد/ الصادر100125(700)
الرصيد الختامي170018251125

الرصيد النقدي

الهدف من توقع التدفق النقدي هو تحديد التدفقات الواردة والصادرة المحتملة، وجمعها معًا في كل فئة، ومعرفة الفرق، والذي يُعرف باسم صافي التدفق النقدي. عند إضافة رقم التدفق النقدي الصافي إلى الرصيد الافتتاحي أو طرحه منه، يكون الرقم الناتج هو الرصيد النقدي (أو الرصيد الختامي) للشهر.

اطلع على توقعات التدفق النقدي في الجدول 3.13 لمدة ثلاثة أشهر من يوليو إلى سبتمبر.

الوحدة 3 هدف التعلم (ب)

كيف يمكنك إجراء التنبؤ بالتدفق النقدي؟

1 ابدأ بإدخال الرصيد الافتتاحي للشهر الأول. هذا هو المبلغ الذي تتوقع الشركة وجوده في البنك في بداية الشهر. 2 أدخل التدفقات الواردة والصادرة المتوقعة لكل شهر. 3 اطرح إجمالي التدفقات الصادرة (أو المدفوعات) من إجمالي التدفقات الواردة (أو المقبوضات) لحساب الرصيد الختامي للشهر الأول. هذا هو المبلغ الذي تتوقع الشركة وجوده في البنك بعد النظر في جميع التدفقات الواردة والصادرة خلال ذلك الشهر. 4 انسخ الرصيد الختامي للشهر الأول وقم بوضعه كرصيد افتتاحي للشهر التالي. 5 كرر الخطوة 3 للأشهر التالية، مع نسخ الرصيد الختامي إلى الرصيد الافتتاحي للشهر التالي في كل مرة.

إذا كانت الشركة لديها أرصدة ختامية سالبة، فهذا يدل على أنها لا تملك المال الكافي لدفع فواتيرها، وبالتالي قد لا تتمكن من الاستمرار.

إذا لم يتلق موردو الشركة المدفوعات في الوقت المحدد، فقد يرفضون الاستمرار في تزويد الشركة، وبدون الإمدادات، قد لا تتمكن الشركة من العمل.

لذلك، من المهم جدًا للشركات إدارة التدفق النقدي بعناية.

نصائح

إذا كانت الأرقام في توقعات التدفق النقدي سلبية، فإنها تظهر بين قوسين.

باستخدام الأرقام أدناه، أكمل تنبؤات التدفق النقدي من يناير إلى مارس لدى ساشن فاش.

| الشهر | التدفقات الواردة المتوقعة (دولار) | التدفقات الصادرة المتوقعة (دولار) | |---|---|---| | يناير | 5600 | 3000 | | فبراير | 6000 | 2750 | | مارس | 5500 | 2800 |

تنبؤات التدفق النقدي من يناير إلى مارس

| التنبؤ بالتدفق النقدي | يناير (دولار) | فبراير (دولار) | مارس (دولار) | |---|---|---|---| | الرصيد الافتتاحي | 1000 | _ | | | إجمالي التدفقات النقدية الواردة | | | | | إجمالي التدفقات النقدية الصادرة | | | | | الرصيد الختامي | | | __ |

التنبؤ بالأداء المالي للشركة

(ب4) تحليل تنبؤات التدفق النقدي

يساعد التنبؤ بالتدفق النقدي المديرين / المُلاك على تخطيط شؤونهم المالية للتأكد من حصولهم على أموال كافية لدفع الفواتير ومصروفات الشركة يتناول هذا الموضوع كيفية استخدام الشركة للتنبؤ بالتدفق النقدي لمساعدتها على تحليل ذلك.

فكر في مشروع صغير ناجح، مثل بائع تجزئة محلي. تخيل أنهم قرروا الانتقال إلى متجر أكبر أو إعادة تزيين متجرهم الحالي. ناقش كيف يمكن أن تساعد معرفة مبلغ المال في المشروع على تحقيق النجاح.

الغرض من استخدام التنبؤ بالتدفق النقدي وفوائده

  1. يعد التنبؤ بالتدفق النقدي أداة تخطيط مهمة أخرى.
  2. فوضع التنبؤات يمكّن الشركة من التخطيط للنجاح لأنه يمكن أن يساعد في التنبؤ بما إذا كانت الموارد المالية ستكون متاحة لإنتاج سلع أو خدمات جديدة أو توسيع الأنشطة أو الاستثمار في موارد جديدة.
  3. إذا أظهر ذلك أنه قد يتوفر قدر أقل من المال، فقد يلزم اتخاذ إجراءات أخرى لتوفير المال، مثل التفاوض مع الموردين لتغيير تواريخ الدفع أو توزيع المدفوعات، أو تقليل الأنشطة.

يمكن أن تساعد تنبؤات التدفق النقدي الشركة على ما يلي:

  • تتبع التدفقات الواردة والصادرة وتحديد الأوقات التي قد تعاني فيها الشركة من نقص في النقد
  • راجع أسباب مشكلات التدفق النقدي
  • تقرير ما إذا كانت تريد إنتاج سلع أو خدمات جديدة أو التوقف عن بيع المنتجات الحالية
  • وضع توقعات التدفق النقدي لسيناريوهات الأعمال، على سبيل المثال الاستثمار في معدات إنتاج جديدة أو تقديم خدمة التوصيل في اليوم التالي أو إطلاق مجموعة منتجات موسمية.

موسمي: يتغير وفقًا للفصل أو الوقت من السنة. العجز: المبلغ الذي تكون فيه المصروفات أكبر من الأموال المستلمة. الفائض: زيادة الإيرادات على النفقات.

يوضح الجدول 3.14 فوائد التنبؤ بالتدفقات النقدية ومخاطر عدم القيام بذلك.

الجدول 3.14 لماذا يتم تنفيذ التنبؤ بالتدفق النقدي؟

الغرض من/ فوائد استخدام تنبؤات التدفق النقديمخاطر عدم استخدام تنبؤات التدفق النقدي
توقيت جميع الإيرادات المتوقعة معروف (التدفقات النقدية الواردة) ويتم إرسال التذكيرات إن تبين وجود أي متأخرات.قد يتم استلام الإيرادات في وقت متأخر أو لا يتم استلامها على الإطلاق.
توقيت جميع النفقات معروف (التدفقات النقدية الصادرة) ويمكن إعادة التفاوض على تواريخ الدفع في حالة وجود مشكلة مؤقتة.تتأخر المدفوعات ويصبح الموردون قلقين وقد يرفضون التعامل مع الشركة.
إذا كان من المحتمل أن يكون هناك نقص في الأموال (يسمى العجز النقدي)، فإن المالك لديه الوقت لاتخاذ إجراءات لتأخير المدفوعات أو الحصول على سحب على المكشوف أو قرض إذا لزم الأمر.قد تضطر الشركة إلى دفع رسوم فائدة عالية على السحب على المكشوف غير المصرح به أو القرض الطارئ.
إذا كان من المحتمل أن يكون هناك فائض نقدي (إيرادات أكثر من النفقات)، يمكن للشركة التخطيط لاستخدام هذا لأغراض أخرى، مثل سداد الديون أو الاستثمار.قد لا تعرف الشركة ما إذا كان بإمكانها سداد بعض ديونها أو استثمار أي فوائض نقدية.
لدى المالك تحذير إذا كانت هناك مشكلة طويلة الأجل ويمكنه التصرف، على سبيل المثال، عن طريق خفض التكاليف أو زيادة الإيرادات حتى تتمكن الشركة من البقاء.لا تستطيع الشركة دفع فواتيرها وعليها في النهاية التوقف عن العمل.

الوحدة 3 هدف التعلم (ب)

قيود استخدام تنبؤات التدفق النقدي

  1. تنبؤات التدفق النقدي هي مجرد توقع أو تنبؤ. قد لا يكون هذا التنبؤ دقيقًا تمامًا.
  2. يمكن حدوث تدفقات نقدية صادرة بشكل غير متوقع؛ مثل تعطل قطعة من المعدات أو مركبة وحاجتها إلى إصلاح.
  3. قد توجد حالات لا تحدث فيها التدفقات النقدية الواردة المتوقعة أو لا تحدث في الوقت المحدد.

قد تواجه الشركة مشكلات في السيناريوهات التالية:

  • خسارة عميل دائم. فكر في صالون تجميل لديه عميل دائم يشتري بشكل متكرر مجموعة من الخدمات. يستغرق العثور على عملاء جدد ليحلوا محل هذا العميل وقتًا ومالاً.
  • تبدأ المبيعات في الانخفاض. فكر في متجر بيع بالتجزئة يدفع أجور الموظفين والإيجار وفواتير المرافق، ولكن كمية المبيعات التي يحققها كل يوم آخذة في التناقص. سيظل يتعين عليه دفع تكاليفه الثابتة حتى إذا انخفض مبلغ إيرادات المبيعات.
  • تطبيق الشركة إجراءات ضعيفة لتحصيل الديون. فكر في نجار أو كهربائي أو بناء يؤدي مهامه للناس في منازلهم. إذا نسوا إرسال فاتورة بمجرد الانتهاء من العمل، فقد يجدون أنفسهم أمام فواتير يجب دفعها ولكنهم لم يحصلوا على أموال من عملائهم.

تحليل تنبؤات التدفق النقدي

عندما تقوم بتحليل تنبؤات التدفق النقدي، فإن الرقم الأكثر أهمية هو الرصيد الختامي.

  • الرقم الإيجابي يعني أن الشركة يمكنها دفع فواتيرها ومواصلة العمل.
  • إذا كان رقم الرصيد الختامي كبيرًا، فهذا يعني أنه قد تكون هناك أموال متاحة للاستثمار أو التوسع، على سبيل المثال، في المنتجات أو الأنشطة الجديدة، أو المعدات المحدثة لتحسين الكفاءة أو الحفاظ على الطاقة.
  • الرقم السلبي يعني أنه قد يتعين اقتراض الأموال، على الأقل لفترة قصيرة من الزمن. سيؤدي ذلك إلى زيادة ما تدين به الشركة. (الخصوم).
  • يعني الرصيد الختامي السلبي الكبير أن الشركة لا تستطيع دفع فواتيرها ومستحقات مورديها وموظفيها أو أي من ذلك. قد يتم إغلاق الشركة ما لم يتم اتخاذ إجراءات لزيادة التدفقات الواردة و/أو تقليل التدفقات الصادرة.

إجراءات تحسين التنبؤ بالتدفق النقدي

إذا رأت الشركة في تنبؤات التدفق النقدي الخاصة بها أنه ستكون هناك مشكلة محتملة في التدفق النقدي، فقد تحاول القيام بما يلي:

  • ترتيب إجراء السحب على المكشوف أو الحصول على قرض من أحد البنوك لأي عدد من الأشهر تواجه فيها الشركة عجز في النقد.
  • خفض التكاليف، على سبيل المثال، عن طريق شراء عدد أقل من المواد الخام/المخزون أو خفض الأجور إن أمكن.
  • زيادة التدفقات النقدية، على سبيل المثال، من خلال زيادة المبيعات للعملاء.

تذكر أن توقعات التدفق النقدي مجرد تقدير لمقدار المال الذي سيأتي للشركة ويخرج منها. يُظهر الأموال المتدفقة داخل الشركة وخارجها ولا علاقة لها بالربح.

الخصوم: ما تدين به الشركة.

في عام 2020، فشلت 82 في المائة من الشركات بسبب مشكلات التدفق النقدي.

المهارات

  • المهارات المعرفية ومهارات التعامل مع الآخرين
  • التفكير الناقد
  • حل المسائل
  • التحليل
  • العمل الجماعي
  • التعاون

التنبؤ بالأداء المالي للشركة

يمتلك جيد مشروعًا لإصلاح الملابس. يمنحك جيد توقعات التدفق النقدي التي بدأها للأشهر الثلاثة المقبلة. 1 افتح جدول بيانات وانسخ وأكمل توقعات التدفق النقدي لمشروع جيد. 2 اكتب ملاحظة إلى جيد تخبره بما إذا كان بإمكانه شراء ماكينة خياطة جديدة في نوفمبر بتكلفة إضافية قدرها 300 دولار.

| التنبؤ بالتدفق النقدي: | أكتوبر (دولار) | نوفمبر (دولار) | ديسمبر (دولار) | |---|---|---|---| | الرصيد الافتتاحي | 50 | | | | إجمالي التدفقات النقدية الواردة | 500 | 400 | 400 | | إجمالي التدفقات النقدية الصادرة | 400 | 350 | 350 | | الرصيد الختامي | | | |

اعمل مع زميل للتفكير في فندق يوفر الإقامة والطعام والترفيه ل 100 ضيف في حفل زفاف. يدفع العميل وديعة ويعد بدفع المبلغ المتبقي في غضون 30 يومًا من الحدث. يمر الوقت ولا يدفع العميل. 1 ما هو التأثير على توقعات التدفق النقدي؟ 2 ما الذي يمكن أن تفعله الشركة لتحسين وضع التدفق النقدي؟

الشكل 3.14 يمكن للمشروعات التجارية التي تُصنع منتجات محلية الصنع ناجحة جدًا، ولكنها تحتاج إلى تدفق نقدي إيجابي لمواصلة العمل.

دراسة حالة

فطائر بوبي

تستمتع بوبي حقًا بالطهي. فقد درست إدارة مرافق الطعام في الكلية وتدير الآن مشروعًا جديدًا للأغذية من متجر صغير يبيع الفطائر الحلوة والمالحة.

تفخر بوبي بالاستعانة مع الموردين المحليين لتوريد جميع المكونات وتريد تسليط الضوء على ذلك في حملتها التسويقية القادمة. إذا كان أداء المشروع جيدًا، فإن بوبي تريد شراء شاحنة وبيع الفطائر في المهرجانات والمناسبات الأخرى.

أعدت بوبي توقعات التدفق النقدي للمشروع للأشهر الثلاثة المقبلة ولكنها غير متأكدة مما تعنيه وتطلب نصيحتك.

1 في أي شهر (أشهر) قد تواجه بوبي مشكلات التدفق النقدي؟ 2 أعط ثلاثة تأثيرات محتملة للتدفق النقدي السلبي على هذا المشروع. 3 قدم إجراءين يمكن أن تتخذهما بوبي لمحاولة تحسين توقعات التدفق النقدي هذه. 4 اشرح أحد عيوب الأعمال التجارية لاستخدام توقعات التدفق النقدي عند إجراء التخطيط المالي.

توقعات التدفق النقدي لمشروع فطائر بوبي

يونيو (دولار)يوليو (دولار)أغسطس (دولار)
الرصيد الافتتاحي200(95)(195)
التدفقات النقدية الواردة
فطائر لذيذة110011501160
فطائر حلوة120012501550
إجمالي التدفقات النقدية الواردة230024002610
التدفقات النقدية الصادرة
إجمالي التدفقات النقدية الصادرة259525002400
صافي التدفق النقدي(295)(100)210
الرصيد الختامي(95)(195)15

الوحدة 3 أنشطة التقييم: هدف التعلم (ب)

نقطة مراجعة

تعزيز

  • ما المعادلة المستخدمة لحساب نقطة التعادل؟
  • ما المعلومات التي تحتاجها لإعداد قائمة التدفق النقدي؟

تحدي

  • كيف يمكن أن يؤثر تغيير أرقام التكلفة والإيرادات على نقطة التعادل؟
  • لماذا يعتبر تحليل التعادل والتنبؤ بالتدفق النقدي مهمين للشركات؟

أفضل ممارسة

تحقق دائمًا للتأكد من دقة الأرقام. بمجرد الانتهاء من إجراء حساباتك، ارجع وتحقق من عملك.

المهمة 1

تابع تقريرك ل غابرييل، الذي يريد فتح مشروع بستنة يقدم خدمة البستنة (راجع هدف التعلم (أ)).

يريد غابرييل إجراء تحليل نقطة تعادل للمشروع. يعطيك بعض الأرقام.

تكاليف ثابتة كل أسبوع800 دولار
تكاليف متغيرة لكل مهمة بستنة10 دولارات
سعر البيع لكل مهمة بستنة50 دولار
العدد المتوقع لمهام البستنة كل أسبوع44

1 صف الغرض من استخدام تحليل نقطة التعادل لمشروع البستنة. 2 قم بإعداد مخطط نقطة التعادل المزودة بشروحات باستخدام هذه البيانات لإظهار:

  • نقطة التعادل
  • مجالات الربح/الخسارة
  • هامش الأمان.

يطلب منك غابرييل توضيح ما سيحدث لنقطة التعادل إذا كان بإمكانه:

  • خفض التكاليف الثابتة كل أسبوع إلى 600 دولار (تظل جميع الأرقام الأخرى كما هي)
  • رفع سعر البيع إلى 60 جنيه دولار (تظل جميع الأرقام الأخرى كما هي)

3 أعد حساب نقاط التعادل الجديدة باستخدام المعادلة أو المخططات البيانية لنقطة التعادل 4 أعِد ملاحظات لشرح التأثير على نقطة التعادل لهذه التغييرات على مشروع غابرييل للبستنة. التنبؤ بالأداء المالي للشركة

تتمة هدف التعلم (ب)

المهمة 2:

يريد غابرييل رؤية توقعات التدفق النقدي للأشهر الستة الأولى من العمل كمشروع بستنة. يزودك بالتدفقات الشهرية الواردة والصادرة المتوقعة:

ينايرفبرايرمارسأبريلمايويونيو
إيرادات المبيعات (دولار)5005001000200020002000

التدفقات النقدية الواردة والصادرة الأخرى

  • المواد = 3% من إيرادات المبيعات
  • الإيجار والأسعار المدفوعة لمساحة التخزين = 300 دولار شهريًا
  • الأجور = 100 دولار شهريًا
  • شراء الشاحنة الثانية = 4000 دولار في مارس
  • الإعلان = 100 دولار في فبراير
  • الدفع لشركة التأجير للمعدات = 200 دولار في أبريل ومايو ويونيو
  • تكاليف تشغيل الشاحنة (الوقود والضرائب والتأمين وما إلى ذلك) = 100 دولار شهريًا
  • رصيد البنك الافتتاحي - 1000 دولار

5 أعِد توقعات التدفق النقدي لمدة ست أشهر لمشروع غابرييل للبستنة. 6 حدد الغرض والفائدة من إعداد هذه التوقعات لمشروع البستنة المقترح. 7 حلل تأثير التدفقات النقدية الضعيفة والقوية على مشروع البستنة باستخدام الأمثلة. 8 اشرح الإجراءات التي يمكن أن يتخذها غابرييل لتحسين توقعات التدفق النقدي، مع إظهار تأثير هذه الإجراءات على الرصيد المصرفي الختامي. 9 أخيرًا، يطلب غابرييل تقييمًا لأهمية استخدام تحليل التعادل والتنبؤ بالتدفقات النقدية لمشروع البستنة. يجب أن تفكر في إيجابيات وسلبيات استخدام كلا الأداتين لدعم تخطيط الأعمال.

يجب أن تكون ملاحظاتك مفصلة وتظهر المعرفة والفهم. قم بتضمين استنتاج مدعوم حول قيمة تحليل التعادل والتنبؤ بالتدفق النقدي.

استكشف المزيد

تدرب على الكتابة بأسلوب واضح وموجز. تأكد من أنه يمكنك كتابة استنتاج يجمع الأدلة الخاصة بك لدعم حكمك ولا يعطي رأيًا ببساطة.

النجاحالتفوقالامتياز
هدف التعلم (ب): التعرف على تحليل نقطة التعادل والتنبؤ بالتدفق النقدي.
⁦B.P4⁩ وصف الغرض من استخدام تحليل نقطة التعادل لمؤسسة الأعمال.⁦B.M2⁩ توضيح تأثير تغير بيانات التكلفة والإيرادات على نقطة التعادل.⁦B.D2⁩ تقييم أهمية تحليل نقطة التعادل والتنبؤ بالتدفق النقدي لمؤسسة الأعمال.
⁦B.P5⁩ حساب نقطة التعادل باستخدام بيانات معينة.
⁦B.P6⁩ إعداد توقعات التدفق النقدي باستخدام البيانات الشهرية.⁦B.M3⁩ تحليل تأثير التدفق النقدي الضعيف والقوي لمؤسسة الأعمال.
⁦B.P7⁩ تحديد الغرض والفائدة من التنبؤ بالتدفق النقدي لمؤسسة الأعمال.

كمّل قراءة الموضوع

سجّل مجاناً وكمّل الموضوع من الكتاب، ومنرجّعك لنفس المكان.

  • ما المقصود بتحليل نقطة التعادل؟
  • حساب نقطة التعادل باستخدام معادلة
يلّا نبدأتسجيل الدخول

آخر تحديث:

معاينة موضوع «هدف التعلم ب: التعرف على تحليل نقطة التعادل والتنبؤ بالتدفق النقدي.» من وحدة «التنبؤ بالأداء المالي للشركة» في مادة إدارة الأعمال – المستوى 2. أقسام الشرح: ٤٣، التعريفات: ٩، الأسئلة المحلولة: ٨.

المصدر: بيرسون BTEC، هدف التعلم ب: التعرف على تحليل نقطة التعادل والتنبؤ بالتدفق النقدي. (ص ١٥–٣٢)

موضوعات أخرى في الوحدة

تابع الدراسة