شرح الدرس
وصف الموقف التعليمي:
طلب زبون من فني تركيب أنظمة طاقة متجددة تحديد نوع آلية الربط المناسبة لمحطته الشمسية المتصلة بالشبكة.
العمل الكامل:
| خطوات العمل | الوصف | المنهجية | الموارد |
|---|---|---|---|
| أجمع البيانات، وأحللها | جمع بيانات من صاحب المنشأة عن: نوع النظام الشمسي الموجود في المنشأة، ومواصفاته الفنية. القوانين والأنظمة المعمول بها. نوع العدادات الموجودة، وآلية الاحتساب المطبقة. مكان تركيب العداد الكهربائي. توصيات الهيئات المحلية. | العمل في مجموعات. البحث العلمي. الحوار، والمناقشة. العصف الذهني. | طلب صاحب المنشأة الكتابي. القوانين في الهيئات المحلية. الشبكة العنكبوتية. أقلام، وقرطاسية. |
| أخطط، وأقرر | تصنيف البيانات، وتبويبها. تحديد جدول زمني؛ لتنفيذ المهمة. تحديد جدول تكلفة للمهمة. | الحوار والمناقشة. العمل في مجموعات. | نموذج جدول زمني. نموذج جدول تكلفة. |
| أنفذ | دراسة النظام الموجود من ناحية فنية. مراجعة العقود الخاصة بالنظام. تحديد القوانين والأنظمة التي تحكم ربط النظام بشبكة الكهرباء في المنطقة الموجود فيها النظام. تحديد كمية الطاقة التي أنتجها النظام. تحديد نوع العداد المناسب، ومواصفاته. | مجموعات عمل. | الشبكة العنكبوتية. عداد طاقة باتجاه واحد. عداد طاقة ثنائي الاتجاه. أوراق مواصفات الأجهزة. ملخصات للقرارات والأنظمة في منطقة وجود النظام. |
| أتحقق من | مواصفات الأجهزة المتوفرة في المشغل. مواصفات الأجهزة المتوفرة في السوق المحلية. تطابق النظام ومواصفاته مع متطلبات الهيئات المحلية ذات العلاقة. | مجموعات عمل. | نتائج التجارب السابقة المدونة في جداول. |
أوثق، وأعرض
- توثيق نتائج العمل.
- تفريغ جميع النتائج على دفتر التدريب العملي.
- تقديم تقرير مفصل عن النتائج، مع استعراض المقارنة.
- عرض كل مجموعة عمل ما أنجز على الجميع.
- مجموعات عمل. النقاش الجماعي. جهاز عرض (LCD). دفتر التدريب العملي.
أقوم بـ
- المقارنة بين الحلول الفنية المختلفة بين جميع مجموعات العمل.
- تكليف الخبراء بتقديم التغذية الراجعة.
- المقارنة بين نتائج الحالة المثالية ونتائج الحالة قيد الدراسة.
- النقاش الجماعي. نماذج التقويم.
أسئلة:
§ كيف تعمل الشركات على تنظيم حسابات أنظمة التوليد الشمسية؟ § هل يلزم قياس الطاقة المنتجة من نظام التوليد الشمسي المنفصل عن الشبكة؟
أناقش:
هل يجب على الدول تقديم خطط تحفيز للمواطنين من أجل تركيب أنظمة توليد طاقة شمسية؟
أتعلّم:
- تُعد الأنظمة الشمسية المتصلة بشبكة الكهرباء من الأنظمة الأوسع انتشاراً في فلسطين؛ إذ تتميز بانخفاض تكلفتها، وسهولة تنفيذها، مقارنة بالأنظمة المنفصلة عن الشبكة.
- وبما أن النظام الشمسي يكون مرتبطاً مع الشبكة الكهربائية التابعة لشركات توزيع الكهرباء، فلا بد للنظام من اجتياز الاختبارات، وتحقيق متطلبات هذه الشركات، وسنتعرف في هذا الدرس إلى الأنظمة المرتبطة بالشبكة الكهربائية، وطبيعة العلاقة بين المستهلك وشركة التوزيع بعد تركيب النظام الشمسي.
كما تعلّمت سابقاً، فإن الأنظمة الشمسية تنقسم إلى أنظمة منفصلة عن الشبكة، أو متصلة بالشبكة، وتنقسم الأنظمة الشمسية المتصلة بالشبكة إلى عدة أقسام؛ بناءً على طبيعة العلاقة بين المنتج والمستهلك والشبكة، من حيث انسيابية الطاقة، واحتساب الطاقة والمال في الشكل (1) الآتي:
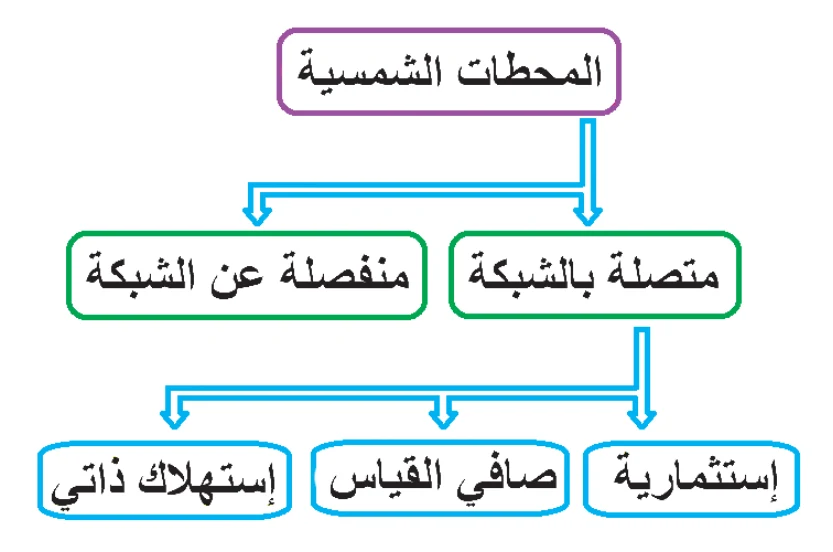
الأنظمة الاستثمارية :
هي أنظمة شمسية مرتبطة بالشبكة، هدفها الاستثمار؛ من أجل الحصول على المال، فصاحب المحطة الشمسية لا يريد الاستفادة من إنتاجها الكهربائي، إنما من العوائد المترتبة من بيع الكهرباء المنتجة، لذلك يتفق صاحب المحطة الشمسية مع الجهات المختصة، كشركة الكهرباء، وسلطة الطاقة، على بيع كامل الإنتاج الكهربائي للمحطة مقابل تعرفة مالية متفق عليها.
- فإنتاج هذه المحطات الشمسية غير مرتبط باستهلاك الطاقة للمستثمر.
- فالمحطات الاستثمارية في كثير من الأحيان تكون بقدرة أعلى من الميجاوات بيك (1MWp)، إلا أن هناك عدداً من المحطات الاستثمارية الأصغر؛ لأسباب تتعلق بصغر الاقتصاد الفلسطيني، أو بسبب قوانين تشجيعية، كالمبادرة الفلسطينية للطاقة الشمسية التي شجعت على تركيب محطات شمسية منزلية بقدرة 5 كيلوواط. بيك؛ لغرض الاستثمار، بحيث تم شراء الكهرباء من هذه المحطات الشمسية بتعرفة كهربائية مجزية:
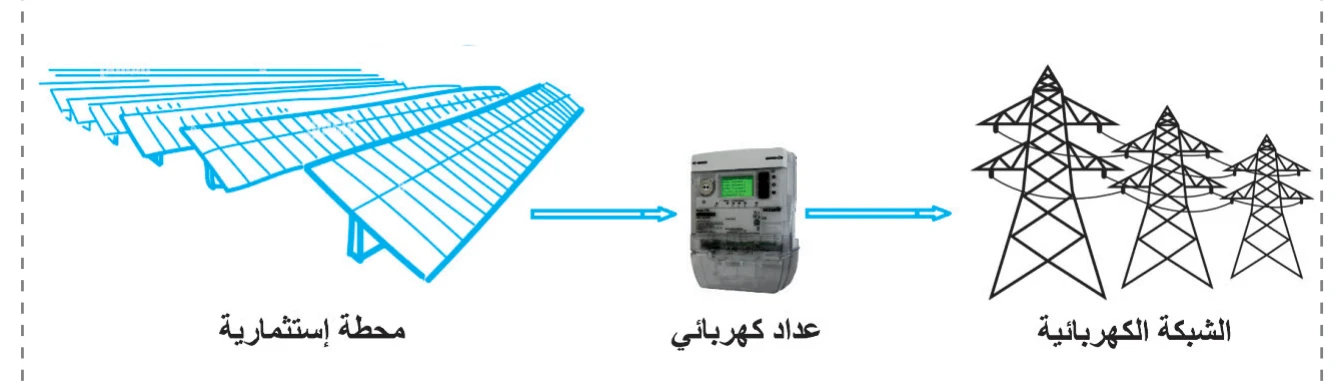
طريقة الاحتساب:
في هذه المحطات يُضخ كامل إنتاج المحطة الشمسية إلى الشبكة الكهربائية، والطاقة تسير باتجاه واحد فقط، لذلك فعداد أحادي الاتجاه يمكن أن يفي بالغرض، كما في الشكل (2) أعلاه، إلا أنه، ولتلافي أعمال السرقة الكهربائية من نقطة الربط بين العداد والإنفيرترات؛ ألزمت شركات الكهرباء بتركيب عدادات ثنائية الاتجاه؛ لاكتشاف ما إذا تم سحب الكهرباء من الشبكة. وعادة ما يتفق بين المستثمر ومالك الشبكة على شراء الطاقة مقابل مبلغ مالي ثابت لا يتغير مع مرور الزمن (غالباً 20 عاماً)، أو يمكن ربط سعر الطاقة المنتجة من المحطات الشمسية بنسبة من سعر مصادر الطاقة التقليدية الأخرى، فمثلاً: في فلسطين هناك كثير من الاتفاقيات التي من خلالها يتم شراء الطاقة المنتجة من المحطات الشمسية الفلسطينية بسعر 10% أقل من سعر الطاقة المشتراة من الكيانات غير الفلسطينية المسيطرة على قطاع الطاقة.
مثال (1)
محطة طاقة شمسية خاصة بمشترك منزلي رُبطت مع شبكة الكهرباء المحلية بآلية الربط المباشر (نظام التعرفة)، وقُرئ عداد الطاقة الشمسية في نهاية الشهر، فكانت قراءته (8750 kWh)، علماً أن هناك عقداً مُبرماً بين صاحب المشروع وشركة الكهرباء على أن تعرفة شراء الكهرباء هي 0.54 شيقل، وكانت قراءة عداد الاستهلاك (9500 KWh)، أحسب ما يأتي:
- قيمة فاتورة الاستهلاك إذا كان ثمن الكيلوواط. ساعة 0.65 شيقل.
- قيمة فاتورة إنتاج المحطة الشمسية.
الحل: قيمة فاتورة الاستهلاك = 9500 كيلوواط. ساعة × 0.65 شيقل. = 617.5 شيقلاً. قيمة فاتورة إنتاج المحطة الشمسية = 8750 كيلو واط. ساعة × 0.54 شيقل. = 472.5 شيقلاً.
أنظمة صافي القياس :
- هي أنظمة شمسية موصولة بالشبكة، الهدف منها هو توفير الطاقة للأحمال الكهربائية للمنشأة.
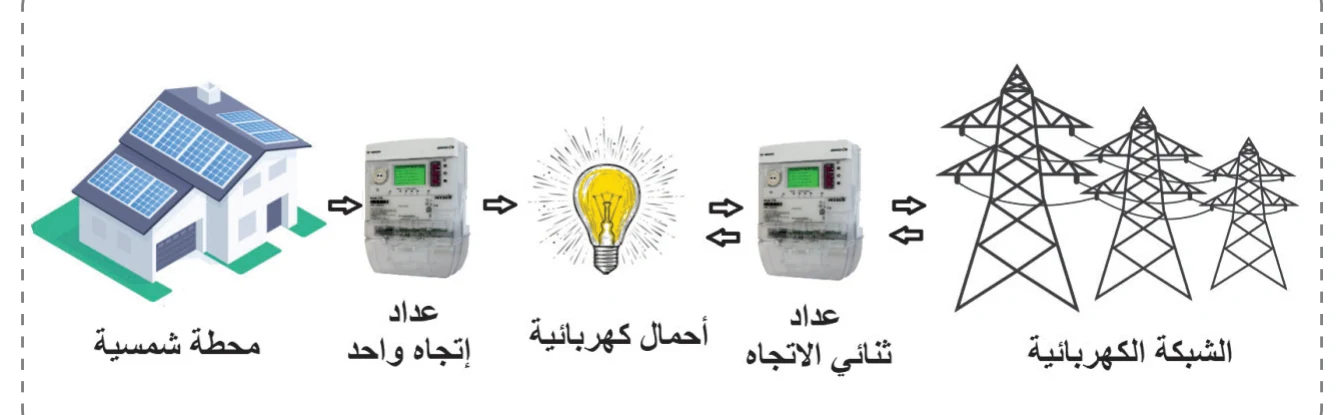
- وفي هذه الأنظمة هناك عدة مكونات رئيسة، وهي: المحطة الشمسية، والأحمال الكهربائية، والعدادات الكهربائية، والشبكة الكهربائية، كما هي موضحة في الشكل (3) الآتي:
والعدادات عنصر مهم جداً في المحطات الشمسية المرتبطة بالشبكة، فالقدرة التي تُنتج في هذه المحطات الشمسية تُوجه إلى عداد؛ لمعرفة كمية الطاقة المنتجة من المحطة الشمسية، ومن هذا العداد (نقطة التفرع) يُضخ الكهرباء لأحمال المنشأة الكهربائية من خلال شبكة الكهرباء الداخلية للمنشأة، وهناك ثلاثة احتمالات: أولها- أن تكون كمية القدرة المنتجة من الألواح الشمسية مساوية لكمية القدرة المستهلكة من الأحمال؛ وبهذا تكون القدرة قد استهلكت بطريقة مثالية نادرة الحدوث.
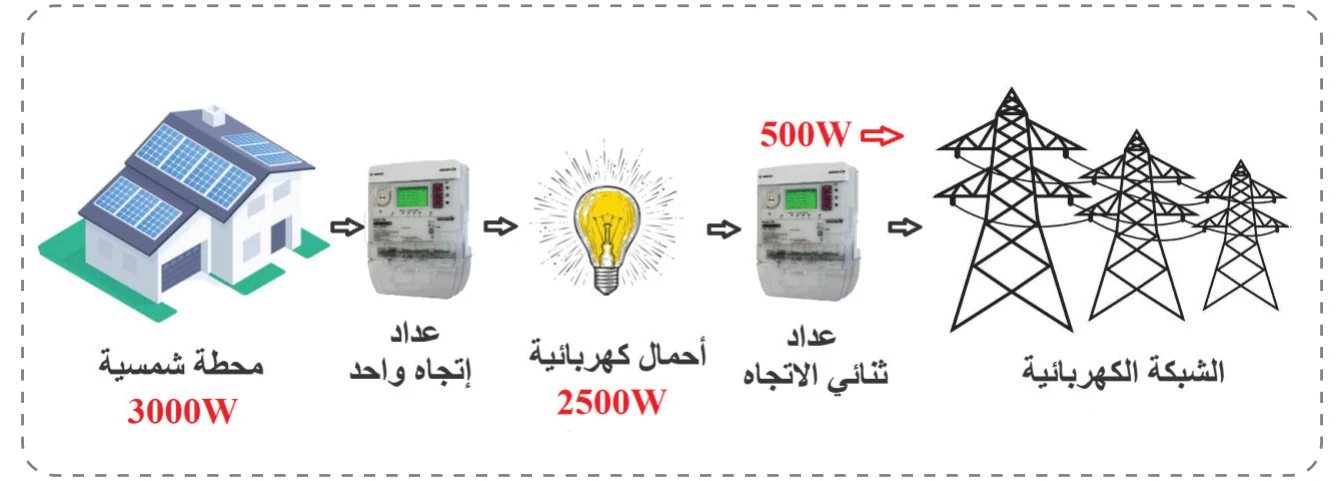
أما في حالة كون القدرة المنتجة من الألواح الشمسية أكبر من قدرة الأحمال؛ فهذا يعني أن الأحمال غُذيت بالقدرة الشمسية، وهناك فائض يُخزن في الشبكة، لكن لا يُخزن حقيقة، إنما يُسجل الفائض منه في العداد، فالقدرة الفائضة تدخل الشبكة الكهربائية المتصلة بأحمال كثيرة أخرى، وتستهلك هذه الأحمال فائض القدرة الشمسية، لكن العداد يكون قد سجل كمية هذه القدرة، ومدتها فيما يُعرف بالطاقة. فكلما تدفقت كمية قدرة أكبر ولزمن أطول تُسجل كمية طاقة أكثر في العداد، ليؤخذ بدلاً منها وقت الحاجة، كما في الشكل (4) الآتي:
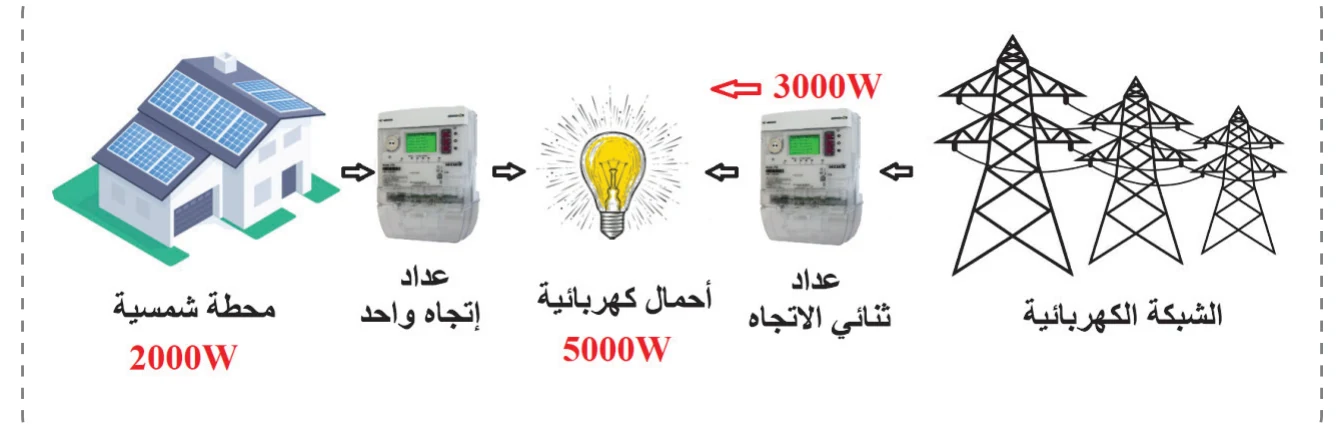
وأما في حال كون القدرة المنتجة أقل من الأحمال؛ فهذا يعني أن هناك عجزاً في القدرة، ويُغطى هذا العجز من خلال تعويضه من الشبكة الكهربائية، وبما أن العداد ثنائي الاتجاه فهذه العملية ممكنة، وتُسجل كمية القدرة المسحوبة وزمنها (طاقة)، لكن تُسجل في خانة مختلفة عن تلك التي سُجلت فائض الطاقة الشمسية، كما هو موضح في الشكل (5) الآتي:
وفي الوضع الطبيعي تستمر القدرة بالتدفق من الشبكة وإليها تبعاً لشدة الإشعاع الشمسي، وحجم الأحمال الكهربائية، وكلما ازدادت القدرة المتدفقة نحو الشبكة تزداد قراءة عداد الطاقة الصادر، وكلما سُحبت القدرة من الشبكة نحو الأحمال تزداد قراءة العداد الوارد.
طريقة الاحتساب:
- يسجل العداد ثنائي الاتجاه الطاقة الصادرة من المحطة الشمسية، والواردة من شركة الكهرباء، وهاتان القراءتان ناجمتان عن التدفق المستمر للقدرة الواردة والصادرة عبر العداد.
- وتضطلع شركة الكهرباء على قراءات العداد في بداية كل شهر؛ من أجل إصدار الفواتير الكهربائية.
- وتعتمد شركة الكهرباء في الاحتساب على قراءات العداد الوارد مقابل الصادر، وفق التعليمات الصادرة من السلطة الطاقة التي تتغير من وقت إلى آخر، لكن هناك نمطين سائدين لطريقة الاحتساب يختلفان وفق تعريف الطاقة الفائضة عن المحطة الشمسية، ونسبة الخصم منها، هما:
1. الفائض وفق تعريف المقاصة (فائض المقاصة)
هي طريقة احتساب غير موضوعية، اعتُمِدَت لفترة خلال الاحتساب في المحطات الشمسية، ومبدأ هذه الطريقة هي تعريف الفائض بأنّه الفرق بين الطاقة الصادرة إلى الواردة. فإذا كانت الطاقة الصادرة أكثر، فهناك فائض بقدر الفرق فقط، وتُطبق عمولة شركة الكهرباء فقط على هذا القدر من الفائض. أما إذا كانت الطاقة الواردة أكثر من الصادرة، فيدفع صاحب المحطة الشمسية ثمن فرقية كمية الطاقة فقط، دون أن تُخصم أي عمولة مطلقاً.
Ÿ في حال كون الصادر (من الشمس) أكثر من الوارد (من الشركة): الفاتورة = صفر. فائض المقاصة = الطاقة الصادرة – الطاقة الواردة. كمية الطاقة المخزنة = فائض المقاصة (1 – عمولة شركة الكهرباء).
وفي حال كون وجود كمية طاقة فائضة ومخزنة من أشهر سابقة، فتُخصم قيمتها من الفاتورة؛ ما يؤدي إلى تصفير قيمة الفاتورة، أو تقليلها على حساب كمية الطاقة المخزنة الكلية. وهذه هذه الطريقة من الاحتساب تم التخلي عنها؛ لعدم موضوعيتها، فمثلاً: لو أنتج شخص 1000kWh خلال شهر، وكان كامل الإنتاج في أثناء عدم وجود أحمال مطلقاً، عندها سيُسجل عداد الصادر 1000kWh، فإذا كان صاحب المحطة الشمسية يشغل أحماله فقط بالليل في أثناء انعدام الشمس، واستهلك 1000kWh خلال الشهر نفسه، فالعداد الوارد سيسجل 1000kWh، وعند الاحتساب في نهاية الشهر، ستتم عملية التقاص على أساس أن لا فائض ولا عجز، فتصدر فاتورة صفرية، ولا تحصل شركة الكهرباء على أي عمولة، على الرغم من الخسائر التي تكبدتها الشركة في أثناء تصريف الطاقة نهاراً، وفوترتها لزبائنها الآخرين، والخسائر الناجمة من نقل الطاقة من مصادرها إلى موضع الأحمال.
2. الفائض اللحظي
هي طريقة احتساب موضوعية، ومعمول فيها، ويُعد كامل الطاقة الصادرة في حكم الفائضة؛ لأنه، كما ذكرنا، ستتكلف شركة الكهرباء في توزيعها، ثم تعويضها بطاقة بدلاً منها حال الحاجة إليها، ولتعويض الشركة عن الخسائر؛ فهي تستحق تطبيق العمولة على كامل هذه الكمية، لكن يتم عادة اعتماد نسبة عمولة أقل. في حال كون الصادر (من الشمس) أكثر من الوارد (من الشركة): الفائض = الطاقة الصادرة. فاتورة الطاقة = (الطاقة الواردة – (الطاقة الصادرة × (1 – عمولة شركة الكهرباء))).
- إذا كانت النتيجة موجبة:
الفاتورة المالية = فاتورة الطاقة × التعرفة الكهربائية. كمية الطاقة المخزنة = صفر.
- وإذا كانت النتيجة سالبة:
الفاتورة المالية = صفر. كمية الطاقة المخزنة = 1- × فاتورة الطاقة.
مثال 2
صاحب مصنع ركب محطة شمسية وفق قانون صافي القياس، وفي نهاية الشهر كان فرق عداد الصادر يسجل 38569kWh، فيما فرق عداد الوارد يسجل 41250kWh، أحسب قيمة الفاتورة، إذا علمت أن الاحتساب يتم على الفائض اللحظي، وبعمولة 12% لشركة الكهرباء، فيما التعرفة الكهربائية تبلغ 0.56 شيقل لكل كيلوواط. ساعة.
الحل: فاتورة الطاقة = (الطاقة الواردة – (الطاقة الصادرة × (1 – عمولة شركة الكهرباء))). فاتورة الطاقة = (41250 – (38569 × (1 – 0.12))). فاتورة الطاقة = (41250 – (38569 × (1 – 0.12))). فاتورة الطاقة = (41250 – 33940). فاتورة الطاقة = 7310 كيلوواط. ساعة.
بما أن النتيجة موجبة
الفاتورة المالية = فاتورة الطاقة × التعرفة الكهربائية. الفاتورة المالية = 7310 × 0.56. الفاتورة المالية = 4093.6 شيقلاً.
مثال 3:
صاحب محلّ تجاري ركّب محطّة شمسية وَفق قانون صافي القياس، وفي نهاية الشهر كان فرق عدّاد الصادر يسجّل 3879kWh، فيما فرق عدّاد الوارد يسجّل 2990kWh، أحسب قيمة الفاتورة، إذا علمتُ أنّ الاحتساب يتمّ على الفائض اللحظي، وبعمولة 12% لشركة الكهرباء، فيما التعرفة الكهربائية تبلغ 0.69 شيقل لكلّ كيلوواط. ساعة.
الحلّ: فاتورة الطاقة = (الطاقة الواردة – (الطاقة الصادرة × (1 – عمولة شركة الكهرباء))). فاتورة الطاقة = . فاتورة الطاقة = . فاتورة الطاقة = .
بما أن النتيجة سالبة
الفاتورة المالية = صفر. كمية الطاقة المخزّنة = فاتورة الطاقة. كمية الطاقة المخزّنة = 423 كيلوواط.ساعة. ما يعني أنّ الفاتورة بالكامل غُطِيَت، وهناك فائض مرحَّل للأشهر القادمة يحقّق له توفير بقيمة: شيقلاً.
مثال 4:
صاحب منزل ركّب محطّة شمسية وَفق قانون صافي القياس، وفي نهاية الشهر كان فرق عدّاد الصادر يسجّل 570kWh، فيما فرق عدّاد الوارد يسجّل 650kWh، أحسب قيمة الفاتورة، إذا علمتُ أنّ الاحتساب يتمّ على الفائض اللحظي، وبعمولة 25% لشركة الكهرباء، فيما التعرفة الكهربائية تبلغ 0.6 شيقل لكلّ كيلوواط. ساعة. وإذا عرفتُ أنّ المحطّة الشمسية أنتجت 1200kWh، فكم تبلغ قيمة التوفير المتحقّق من تركيب محطّة الطاقة الشمسية؟
الحلّ: فاتورة الطاقة = (الطاقة الواردة – (الطاقة الصادرة × (1 – عمولة شركة الكهرباء))). فاتورة الطاقة = . فاتورة الطاقة = . فاتورة الطاقة = 222.5 كيلوواط. ساعة.
بما أنّ النتيجة موجبة
الفاتورة المالية = فاتورة الطاقة التعرفة الكهربائية. الفاتورة المالية = . الفاتورة المالية = 133.5 شيقلاً.
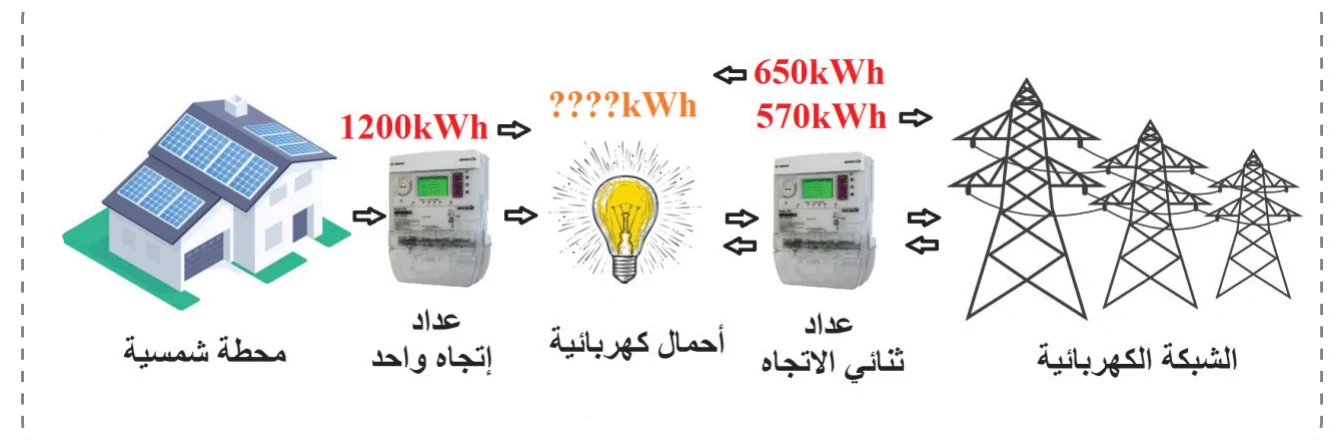
ولمعرفة قيمة التوفير المتحقّقة؛ عليّ أن أحلّل وضع الطاقة بناءً على المعطيات، كما في الشكل (6) الآتي:
وتتوفّر قراءات العدّادات الثلاثة، منها يمكّن من معرفة كمية الطاقة التي استهلكتها الأحمال وَفق المعادلة الآتية: كمية الطاقة المستهلكة = (الطاقة الشمسية – الصادرة) + الطاقة الواردة. كمية الطاقة المستهلكة = . كمية الطاقة المستهلكة = . كمية الطاقة المستهلكة = 1280 كيلوواط. ساعة. ألاحظ أنّ إنتاج الطاقة الشمسية جزء استهلكته الأحمال مباشرة، فيما جزء آخر قد صُدِّر.
لو لم تكن هناك طاقة شمسية لكانت الفاتورة
الفاتورة بلا طاقة شمسية = كمية الطاقة المستهلكة التعرفة الكهربائية. الفاتورة بلا طاقة شمسية = شيقلاً. قيمة التوفير = الفاتورة بلا طاقة شمسية – الفاتورة المالية. قيمة التوفير = قيمة التوفير = 634.5 شيقلاً.
أنظمة الاستهلاك الذاتي :
ترتبط هذه الأنظمة الشمسية بالشبكة؛ بمعنى أنّها لا تعمل من دونها، لكنّها لا تضخّ أيّة طاقة بالشبكة، أو لا تستفيد أبداً من الفائض الذي يُضَخّ إلى الشبكة. وتظهر الحاجة لهذه المحطات الشمسية عندما ترفض شركات توزيع الكهرباء ربط المحطات الشمسية؛ لأسباب فنية تتعلق بعدم قدرة الشبكة الكهربائية على استيعاب مزيد من المحطات الشمسية؛ لأنّ قدرة الألواح الشمسية يجب ألّا تتجاوز بأي حال الـ 30% من قدرة الشبكة. وفي هذه الحالة يلجأ الناس إلى تركيب محطات شمسية وَفق نظام الاستهلاك الذاتي من نوع (zero grid injection)، بحيث تُنتِج المحطّة الشمسية قدرة فقط بمقدار يكفي الأحمال أو أقلّ، من خلال أنظمة تحكّم بإنتاج الإنفيرترات، وبالتالي لا يكون هناك أيّ فائض؛ ما يعني أنّ الفائض سيُفقَد؛ ما يؤدّي إلى تقليل الاستفادة من المحطّة الشمسية، وجدواها الاقتصادية، لذلك تُركَّب محطّة شمسية حجمها أقلّ بكثير من تلك التي تحتاجها المنشأة؛ لتلافي ضياع قدر كبير من الطاقة. وتجدر الإشارة إلى أنّه لا توجَد في فِلَسطين قوانين تحكم هذا النوع من المحطات الشمسية؛ لذلك يُفضَّل تركيبها بالتنسيق مع مالك الشبكة، أو مع سلطة الطاقة؛ منعاً للتعقيدات القانونية.
أسئلة الدرس:
- ما المقصود بأنظمة الاستهلاك الذاتي؟
- مَنِ الذي يعوِّض النقص في الطاقة في أنظمة الطاقة المرتبطة بالشبكة؟
- لماذا يُحتاج إلى عدّاد طاقة ثنائي الاتجاه في أنظمة الطاقة الشمسية لحساب المقاصة؟ وهل يمكن استبداله بعدّادين أحاديَّي الاتجاه؟
السؤال الأول: أختار رمز الإجابة الصحيحة فيما يأتي:
- بمَ تمتاز أنظمة الطاقة الشمسية المرتبطة بالشبكة عن الأنظمة المنفصلة عن الشبكة؟
- أ. بأنّها أقلّ تكلفة للقدرة نفسها.
- ب. بأنّها أقلّ انتشاراً.
- ج. بأنّها تعمل بدون وجود شبكة كهربائية.
- د. بأنّها تغطّي مِساحة سطح أقلّ.
- ما العنصر المسؤول عن تتبّع نقطة القدرة القصوى في الأنظمة الشمسية المتصلة بالشبكة؟
- أ. الألواح الشمسية.
- ب. الإنفيرتر.
- ج. مودم الإنترنت.
- د. الحامل المعدني.
- ماذا تمثّل كفاءة الإنفيرتر؟
- أ. خفّة وزن الإنفيرتر.
- ب. مقدار أقلّ جهداً يعمل عنده الإنفيرتر.
- ج. التردد الأقصى للعمل.
- د. نسبة تحويله للطاقة الداخلة والخارجة.
- أيّ من الآتية من عيوب حساب متوسط الاستهلاك لمنشأة عن طريق التخمين؟
- أ. السرعة.
- ب. تحتاج إلى أجهزة، وأدوات.
- ج. صعوبة التوثيق.
- د. تفتقر إلى الدقّة.
- أيّ من الاتية من خسائر حقل التوليد؟
- أ. درجة الحرارة.
- ب. الغبار.
- ج. ظاهرة عدم التوافق.
- د. جميع ما ذُكِرَ.
- من أجل ماذا يتّجه الناس إلى أنظمة الطاقة الشمسية الاستثمارية؟
- أ. تغطية أحمال الشتاء.
- ب. الاستغلال الأمثل للسطح.
- ج. جني الأموال.
- د. طول العمر الافتراضي.
- أيّ نوع من العدّادات يلزم تركيبه لأنظمة صافي القياس؟
- أ. عدّاد تيار.
- ب. عدّاد جهد.
- ج. عدّاد أحادي الاتجاه.
- د. عدّاد ثنائي الاتجاه.
- في أنظمة صافي القياس، فيمَ تُخزَّن كمية الطاقة الصادرة والواردة؟
- أ. في بطاقة ذاكرة.
- ب. في منظّم الشحن.
- ج. في العدّاد ثنائي الاتجاه.
- د. في الإنفيرتر.
السؤال السادس: محطّة طاقة شمسية خاصّة بمشترك منزلي، رُبِطَت مع شبكة الكهرباء المحلية بآلية الربط المباشر (نظام التعرفة)، قُرِئَ عدّاد الطاقة الشمسية في نهاية الشهر، فكانت قراءته kWh 95412، علماً أنّ…
- قيمة فاتورة الاستهلاك، إذا كان ثمن الكيلوواط. ساعة 0.65 شيقل.
- قيمة فاتورة إنتاج المحطّة الشمسية.

