تجاوز إلى المحتوى الرئيسي
TawjihiAI: دراسة التوجيهيادرس وتدرّب من هاتفكحمّل التطبيق
المواضيع

⁦٥.٤⁩ نتاج التعلم د: مراجعة نتائج المشروع

الكتاب

من كتاب الشعر والجمال – المستوى 3 المقرّر

محتويات الموضوع (٣٤)

على مدار عمر المشروع، يجب جمع البيانات المالية واستخدامها في التنبؤات والبيانات. وهذا يسمح لأصحاب ومديري المشروع بالتحقق من ما إذا كانت نتائجه الفعلية تتطابق مع النتائج المرجوة منه.

د مراجعة نتائج المشروع

من المهم مراجعة تخطيط المشروع وإطلاقه وتشغيله لتقييم مدى فعالية العمل الذي تم إنجازه ومعرفة مدى جودة أداء المشروع. في هذا القسم سنتناول الطريقة التي يمكن بها القيام بذلك. هناك مجالان واسعان يجب مراعاتهما:

  • البيانات المالية
  • تعليقات العملاء

في كلٍ من هذين المجالين، يعد جمع البيانات واستخدامها بعناية أمرًا حيويًا، ما يعني أن المديرين والموظفين وأصحاب المشروع بحاجة إلى الاحتفاظ بسجلات دقيقة للغاية حول أداء مشروعهم.
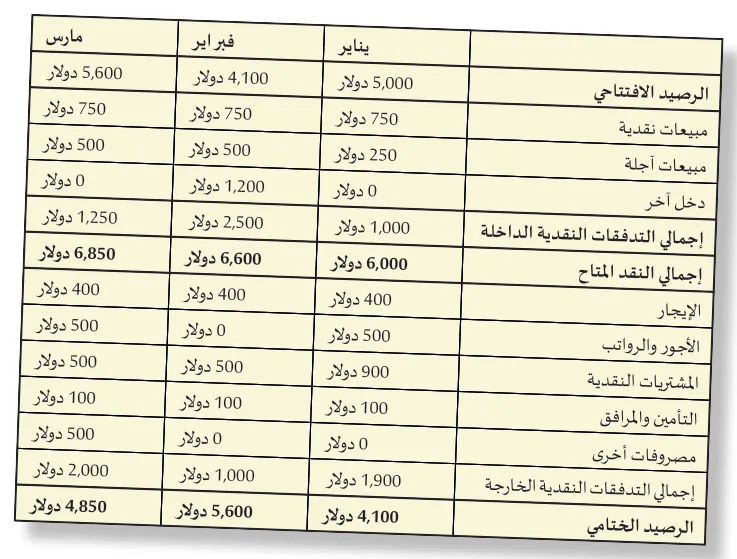
الشكل 34.11 توقع بسيط للتدفق النقدي.

استخدام البيانات المالية

على مدار عمر المشروع، يجب جمع البيانات المالية واستخدامها في التنبؤات والبيانات. وهذا يسمح لأصحاب ومديري المشروع بالتحقق من ما إذا كانت نتائجه الفعلية تتطابق مع النتائج المرجوة منه.

التدفق النقدي

يجب على جميع المشاريع أن تعرف مقدار التدفق النقدي الداخل إليها والطرق التي يتدفق بها النقد من عملياته إلى الخارج. ويتم ذلك من خلال تجميع بيانات التدفق النقدي وتوقعات التدفق النقدي.

  1. تعطي قائمة التدفق النقدي لمحة عن الأمور المالية الماضية – فهي عبارة عن سجل للتدفقات النقدية الواردة والصادرة الفعلية التي حدثت في الماضي، بينما تطلعنا قائمة توقعات التدفق النقدي إلى المستقبل - فهي تنبؤ بالتدفقات النقدية الواردة والصادرة المتوقعة في المستقبل.
  2. ويمكن للمشروع استخدام هاتين الوثيقتين المختلفتين للتحقق من التدفقات النقدية الفعلية مقابل التدفقات النقدية المتوقعة.
  3. ويمكن بعد ذلك استخدام الرؤية التي يوفرها ذلك لتوجيه قرارات التخطيط المستقبلية.
ينايرفبرايرمارس
الرصيد الافتتاحي5,000 دولار4,100 دولار5,600 دولار
مبيعات نقدية750 دولار750 دولار750 دولار
مبيعات آجلة250 دولار500 دولار500 دولار
دخل آخر0 دولار1,200 دولار0 دولار
إجمالي التدفقات النقدية الداخلة1,000 دولار2,500 دولار1,250 دولار
إجمالي النقد المتاح6,000 دولار6,600 دولار6,850 دولار
الإيجار400 دولار400 دولار400 دولار
الأجور والرواتب500 دولار0 دولار500 دولار
المشتريات النقدية900 دولار500 دولار500 دولار
التأمين والمرافق100 دولار100 دولار100 دولار
مصروفات أخرى0 دولار0 دولار500 دولار
إجمالي التدفقات النقدية الخارجة1,900 دولار1,000 دولار2,000 دولار
الرصيد الختامي4,100 دولار5,600 دولار4,850 دولار

الشكل 34.11 توقع بسيط للتدفق النقدي. إن قائمة توقعات التدفقات النقدية مهمة، فمن خلال التنبؤ بالتدفق النقدي مقدمًا، يمكن للمشروع تحديد مواضع القصور، وبعد ذلك يمكن للمديرين إما محاولة منع حدوث ذلك وإما وضع خطط للتعامل مع الأمر. وهذا أمر حيوي لأن فشل التدفق النقدي يمكن أن يؤدي في النهاية إلى فشل المشروع.

  1. تغطي توقعات التدفق النقدي الموضحة إطارًا زمنيًا مدته ثلاثة أشهر.
  2. وهي توضح مقدار النقد الصادر والوارد المتوقع من المشروع خلال تلك المدة.
  3. ويمكن لصاحب المشروع معرفة التدفقات الواردة المخطط لها ويمكنه التخطيط للتدفقات الصادرة لتتناسب معها. حيث تحدث مشكلات في التدفقات النقدية عندما تكون التدفقات النقدية الصادرة أكبر من النقد المتاح (الرصيد الافتتاحي في حسابها بالإضافة إلى أي تدفقات مالية واردة)، حيث سيؤدي ذلك إلى رصيد ختامي سلبي.
  4. وهذا يعني أنه لن يكون لدى المشروع ما يكفي من النقد للوفاء بأي مدفوعات مستحقة.

تحليل الانحراف

  1. الميزانية هي خطة مالية للمستقبل تبين إيرادات ونفقات المشروع، ويتم إعداد ميزانية الإيرادات والنفقات مسبقًا ثم مقارنتها بالأداء الفعلي لتحديد أي انحرافات.
  2. والانحرافات تعني الاختلاف بين مبلغ الإيرادات أو النفقات المدرج في الميزانية والمبلغ الفعلي المستلم أو المنفق.

ويمكن أن تكون الانحرافات إما إيجابية/مواتية (أفضل من المتوقع) أو سلبية/غير مواتية (أسوأ من المتوقع). قد يعني الانحراف المواتي أن الإيرادات كانت أعلى من المتوقع أو أن النفقات كانت أقل من المتوقع.

بينما قد يعني الانحراف غير المواتي أن الإيرادات كانت أقل من المتوقع أو أن النفقات كانت أعلى من المتوقع.

وهناك ثلاثة أسباب رئيسة تسبب انحراف الموازنة

1 الأخطاء - قد تحدث أخطاء عند حساب النفقات أو التنبؤ بالإيرادات. 2 ظروف السوق المتغيرة - قد تتسبب العوامل الخارجية في انخفاض الإيرادات. فعلى سبيل المثال، يمكن للكوارث الطبيعية أو لجائحة عالمية أن تقلل من الإيرادات المتوقعة. 3 توقعات لم تتحقق - قد يخطط المشروع لزيادة موسمية في الإيرادات وهو ما لا يحدث.

قائمة الدخل

  1. تُعرف قائمة الدخل (قائمة الدخل الشامل) بحساب الأرباح والخسائر، وتغطي هذه القائمة مدة محددة (عادةً ما تكون سنوية أو ربع سنوية أو شهرية) وتوضح المبلغ الفعلي الذي حصل عليه المشروع من المبيعات بالنسبة للمصروفات.
  2. كما توضح إجمالي الربح والأرباح المُتحققة في خلال السنة.
  3. ومن شأن إعداد قوائم الدخل الشهرية تنبيه المشروع مبكرًا بالاتجاهات في الأرباح والنفقات بمرور الوقت.

تتمثل المهمة الأولية لهذه القائمة في إعداد تقرير "ميزان المراجعة" بناءً على الأرصدة في كل حساب من حسابات المشروع. ويعد ذلك بمثابة فحص للتأكد من عدم وجود أخطاء في التسجيل.

تتضمن بنود قائمة الدخل ما يلي:

  • إيرادات المبيعات هي الأموال الواردة إلى المشروع في المدة الزمنية المُحددة. وتشمل جميع الأموال المكتسبة من بيع المنتجات (السلع أو الخدمات)، حتى لو لم يتم استلام جميع المدفوعات بعد. ويحسب معدل دوران المبيعات على النحو الآتي:

معدل دوران المبيعات = الكمية المباعة × سعر البيع.

المهارات

المهارات المعرفية: العمليات والإستراتيجيات المعرفية:

  • التفكير النقدي
  • التحليل
  • التفسير

المهارات التفاعلية: الانفتاح الفكري:

  • التعلم المستمر
  • تشمل تكلفة السلع المباعة التكاليف المرتبطة مباشرةً بتقديم سلع أو خدمات، على سبيل المثال، تكلفة شراء المواد الخام المستخدمة لإنتاج السلع، أو النفقات العامة المرتبطة بتقديم الخدمات.
  • إجمالي الربح هو مبلغ المال المتبقي (أو الفائض) بعد خصم تكلفة السلع المباعة من إيرادات المبيعات. لكن هذا ليس الربح النهائي حيث لا يزال هناك نفقات أخرى يجب خصمها. ويتم ذلك في الجزء التالي من الحساب:

إجمالي الربح = معدل دوران المبيعات - تكلفة السلع المباعة.

  • تشمل مصاريف التشغيل جميع مصاريف البيع والمصاريف الإدارية (بالإضافة إلى حساب الإهلاك).
  • الضرائب المستحقة.
  • صافي الدخل - إجمالي الدخل مطروحًا منه الضرائب المستحقة. وهذا هو السطر الأخير في القائمة.
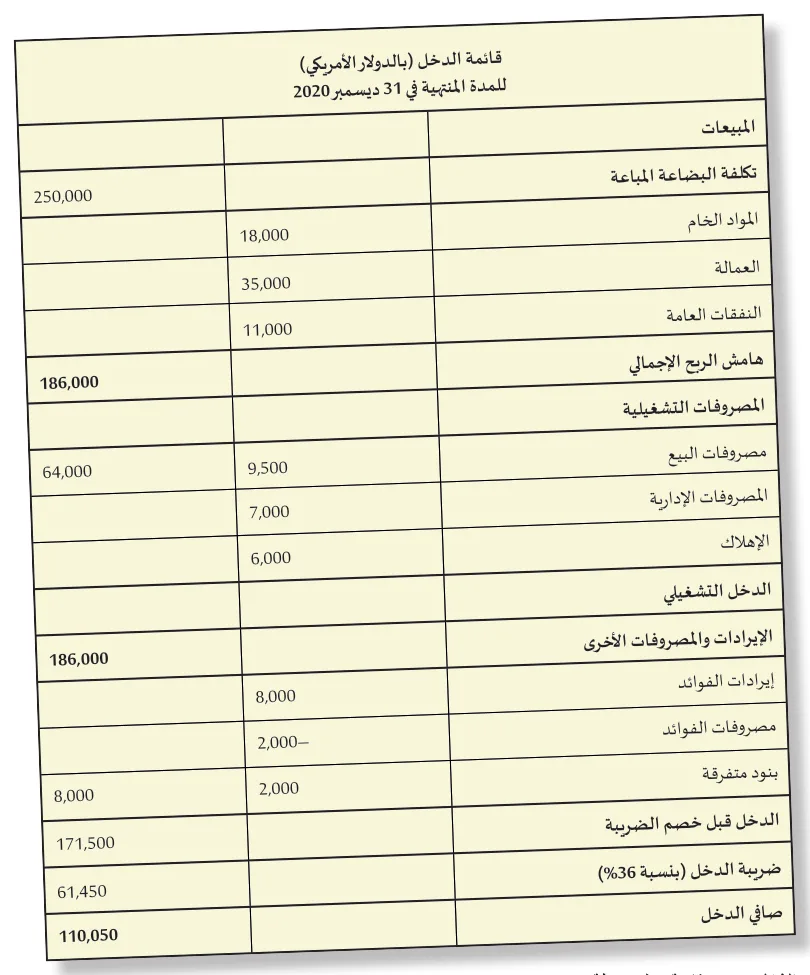
الشكل 34.12 قائمة دخل بسيطة.

قائمة الدخل (بالدولار الأمريكي)

للمدة المنتهية في 31 ديسمبر 2020

المبيعات
تكلفة البضاعة المباعة250,000
المواد الخام18,000
العمالة35,000
النفقات العامة11,000
هامش الربح الإجمالي186,000
المصروفات التشغيلية
مصروفات البيع9,50064,000
المصروفات الإدارية7,000
الإهلاك6,000
الدخل التشغيلي
الإيرادات والمصروفات الأخرى186,000
إيرادات الفوائد8,000
مصروفات الفوائد-2,000
بنود متفرقة2,0008,000
الدخل قبل خصم الضريبة171,500
ضريبة الدخل (بنسبة 36%)61,450
صافي الدخل110,050

الشكل 34.12 قائمة دخل بسيطة.

قائمة المركز المالي

  1. تُعرف قائمة المركز المالي أيضًا بالميزانية العمومية، وتعرض لمحة عن القيمة الصافية للمشروع في لحظة زمنية معينة، وعادةً ما تكون نهاية السنة المالية.
  2. فهي عبارة عن ملخص لكل شيء يمتلكه المشروع (أصوله) وما يدين به (خصومه).
  3. وبالتالي فإن قائمة المركز المالي توضح قيمة المشروع، وهي عادةً ما تتضمن البنود الآتية:

الخصوم المتداولة

الخصوم المتداولة هي أموال مستحقة على المشروع وينبغي سدادها في أقل من عام واحد. ومن الأمثلة على الخصوم المتداولة بعض معاملات السحب على المكشوف من البنوك والذمم الدائنة التجارية.

صافي الأصول/الخصوم المتداولة

يُحسب صافي الأصول/الخصوم المتداولة بطرح الخصوم المتداولة من الأصول المتداولة.

  1. يعتبر صافي الأصول/الخصوم المتداولة رقمًا مهمًا جدًا بالنسبة للمشروع لأنه يمثل قدرة المشروع على الوفاء بديونه قصيرة الأجل، فالمشروع الذي لديه صافي أصول متداولة غير كافية، والتي تسمى أيضًا رأس المال العامل، لا يملك أصولًا متداولة كافية للوفاء بخصومه المتداولة.
  2. ويمكن أن يكون هذا كارثيًا إذا كان يجب دفع الخصوم على الفور ولم يتمكن المشروع من تلبية هذه المطالب من أصوله المتداولة.
  3. في هذه الحالة، سيتعين عليه البحث عن النقد في مكان آخر، وقد يعني هذا الاضطرار إلى بيع أصل ثابت لا يمكن للمشروع العمل دونه.

صافي الأصول

يمثل صافي الأصول القيمة الإجمالية لجميع الأصول المملوكة للمشروع مطروحًا منها قيمة الخصوم:

صافي الأصول = (الأصول غير المتداولة + الأصول المتداولة) - (الخصوم المتداولة + الخصوم طويلة الأجل).

الخصوم غير المتداولة

  1. الخصوم هي أموال يدين بها المشروع، ففي حالة تصنيفها على أنها غير متداولة، فهذا يعني أنها خصوم طويلة الأجل، وسيسددها المشروع التجاري في مدة زمنية تتجاوز عام واحد.
  2. وتشمل الأمثلة على الخصوم غير المتداولة القروض البنكية والرهون العقارية، فمن المحتمل أن تُستخدم لشراء الأصول الثابتة أو لإنشاء المشروع في البداية.

رأس المال العامل

يوضح النصف الثاني من قائمة المركز المالي كيفية تمويل المشروع. ويوضح هذا القسم رأس المال العامل ويتم عرضه على النحو الآتي:

رأس مال المالك أو المساهم + الأرباح المحتجزة - المسحوبات = رأس المال العامل.

تُوضّح قائمة المركز المالي وقائمة الدخل أيضًا المعلومات المالية الرئيسة للمستثمرين والعملاء وكذلك لمالك المشروع.

تذكر: تقدم قائمة المركز المالي تقريرًا عن الوضع المالي العام للمشروع من خلال تقديم لمحة سريعة في نقطة زمنية معينة، عادةً ما تكون نهاية السنة المالية. تقدم قائمة الدخل تقارير عن الأداء المالي خلال مدة محددة.

تحليل النِسَب

  1. تُستخدم النسب لتحليل العناصر المختلفة للقوائم المالية.
  2. فهي تسمح للمالكين بتتبع أداء مؤسستهم من خلال مقارنة البنود المختلفة المعروضة في القوائم المالية.
  3. كما أنها تسلط الضوء على المجالات التي قد تحتاج إلى إجراء تعديلات وتحسينات.

يمكن استخدام تحليل النسب لقياس السيولة والربحية والأداء.

المصطلح الرئيس

تحليل النِسب - مقارنة البنود الواردة بالقائمة المالية لمشروع ما، وهو يفيد في اكتساب بعض الأفكار والرؤى بشأن أداء الشركة.

السيولة

نسبة التداول = الأصول المتداولةالخصوم المتداولة\frac{\text{الأصول المتداولة}}{\text{الخصوم المتداولة}}

  1. تُظهر هذه النسبة مقدار الأصول المتداولة مُقارنةً بالخصوم المتداولة ويتم التعبير عنها كما يلي ⁦x⁩:1. فحين تكون نسبة التداول 2:1، فإن هذا يعني أنه مقابل كل دولارين يمتلكهما المشروع من الأصول المتداولة، فإنه مدين بدولار واحد من الخصوم المتداولة، وتُعدُّ هذه نسبة سيولة مقبولة.
  2. أما إذا كانت نسبة التداول 0.5:1، فإن هذا يعني أنه مقابل كل 50 سنتًا يمتلكه المشروع في الأصول المتداولة، فهو مدين بدولار واحد من الخصوم المتداولة.
  3. وتشير نسبة السيولة هذه إلى أن المشروع لن يكون قادرًا على تغطية خصومه المتداولة (على سبيل المثال، السحب على المكشوف من البنك أو مدفوعات الدائنين) من أصوله المتداولة، ومن الخطورة أن يصل المشروع إلى هذه الحالة.

نسبة رأس المال السائل = الأصول المتداولة - المخزونالخصوم المتداولة\frac{\text{الأصول المتداولة - المخزون}}{\text{الخصوم المتداولة}}

  1. يُعتقد أن نسبة رأس المال السائل هي مقياس أكثر صرامة للسيولة من نسبة التداول.
  2. فمثل نسبة التداول، تُظهر نسبة رأس المال السائل كمية الأصول المتداولة مُقارنةً بالخصوم المتداولة، ولكنها لا تشمل المخزون، وذلك لأن المخزون يُعتبر أصعب نوع من أنواع الأصول المتداولة من حيث سرعة تحوّله إلى نقد. يتم التعبير عن النتيجة كما يلي ⁦x⁩:1.

الربحية

هامش الربح الإجمالي = إجمالي الربح×100الإيرادات\frac{\text{إجمالي الربح} \times 100}{\text{الإيرادات}}

  1. توضح هذه النسبة إجمالي الربح كنسبة مئوية من معدل دوران المبيعات.
  2. فهذا يوضح لنا المبلغ المتبقي من الربح الإجمالي بعد خصم تكلفة السلع المباعة لكل دولار واحد يتم تحقيقه من المبيعات.
  3. وبالتالي فإن الربح الإجمالي بنسبة 88 بالمائة يعني أنه مقابل كل دولار واحد من المبيعات، يتبقى 88 سنتًا كربح إجمالي.

هامش الربح الصافي ⁦(NPM) =⁩ صافي الربح×100الإيرادات\frac{\text{صافي الربح} \times 100}{\text{الإيرادات}}

  1. تُبيّن هذه النسبة الربح الصافي (يشار إليه أيضًا باسم الربح للسنة) كنسبة مئوية من معدل دوران المبيعات، ويُظهر ذلك، مقدار الربح المتبقي منه كربح صافي بعد خصم جميع النفقات مقابل كل دولار واحد يتم تحقيقه في المبيعات.
  2. وبالتالي فإن صافي الربح بنسبة 31 بالمائة يعني أنه مقابل كل دولار واحد من المبيعات، يتبقى 31 سنتًا كصافي ربح.

العائد على رأس المال العامل ⁦(ROCEPM) =⁩ صافي الربح قبل خصم الفوائد والضرائب×100رأس المال العامل\frac{\text{صافي الربح قبل خصم الفوائد والضرائب} \times 100}{\text{رأس المال العامل}}

  1. تُظهر هذه النسبة، النسبة المئوية للعائد الذي يحققه المشروع من رأس المال المستخدم لتحقيق هذا العائد.
  2. ويوضح النسبة المئوية للأرباح المُتحققة مقابل كل دولار يتم استثماره في المشروع (من رأس مال أصحاب المشروع أو الأرباح المحتجزة).
  1. إذا كان العائد على رأس المال العامل 5 بالمائة فيعني ذلك أنه مقابل كل دولار واحد مُستثمر في المشروع يتم تحقيق 5 سنتات كأرباح صافية.
  2. فغالبًا ما يقارن المستثمرون بين العائد على رأس المال العامل وسعر الفائدة المقدم في البنك لمعرفة ما إذا كانت استثماراتهم تعمل بشكلٍ فعال بالنسبة لهم وتحقق عائدًا جيدًا أم لا.

الأداء

مهلة الذمم التجارية المدينة = الذمم التجارية المدينة×365المبيعات الآجلة\frac{\text{الذمم التجارية المدينة} \times 365}{\text{المبيعات الآجلة}}

  1. تقيس هذه النسبة المدة التي يستغرقها المدينون في المتوسط لسداد فواتيرهم، ويتم التعبير عنها بعدد الأيام.
  2. على سبيل المثال، إذا كان مشروع ما أمامه مدة سداد للمدينين تبلغ 60 يومًا، فهذا يعني، في المتوسط، أن المدينين يستغرقون شهرين لدفع ثمن السلع أو الخدمات التي تم شراؤها لأجل.
  3. وسيحاول المشروع الذي يعاني مشكلات في التدفق النقدي تقليل مدة سداد المدينين.

مهلة الذمم التجارية الدائنة = الذمم التجارية الدائنة×365المشتريات الآجلة\frac{\text{الذمم التجارية الدائنة} \times 365}{\text{المشتريات الآجلة}}

  1. تقيس هذه النسبة المدة التي يستغرقها المشروع، في المتوسط، لدفع ثمن المنتجات التي تم شراؤها لأجل. ويتم التعبير عنها بعدد الأيام.
  2. على سبيل المثال، إذا كانت مهلة الذمم التجارية الدائنة لمشروع ما تبلغ 30 يومًا، فهذا يعني أن هناك فجوة شهر واحد في المتوسط بين شراء المشروع للمنتج ودفع ثمنه.
  3. وسيحاول المشروع الذي يعاني مشكلات في التدفق النقدي إطالة مهلة الذمم التجارية الدائنة.

معدل دوران المخزون = متوسط المخزون×365تكلفة المبيعات\frac{\text{متوسط المخزون} \times 365}{\text{تكلفة المبيعات}}

  1. تقيس هذه النسبة متوسط المدة الزمنية التي يحتفظ فيها المشروع بصنف من المخزون. ويتم التعبير عنها بعدد الأيام.
  2. إذا كان معدل دوران مخزون لمشروع ما يبلغ 7، فهذا يعني أنه يحتفظ بكل عنصر من عناصر المخزون لمدة أسبوع في المتوسط.
  3. ويعتمد معدل دوران المخزون إلى حدٍ كبير على طبيعة المشروع.
  4. على سبيل المثال، يمكنك أن تتوقع أن يكون لدى بائع الزهور أو بائع السمك معدل دوران مخزون أقصر في المدة من متجر الأزياء أو صالة عرض السيارات.

وقفة للتفكير

إلى أي مدى تشعر أن بإمكانك مراجعة البيانات المالية الخاصة بتشغيل مشروعك؟

تلميح: تحقق من الوسائل المختلفة للاطلاع على البيانات المالية المتوافرة لديك وحدد الوسيلة (الوسائل) الأكثر ملاءمة لك.

توسيع الأفق: اذكر بعض الأمثلة على الطرق التي يمكن من خلالها استخدام البيانات المالية لإدخال تحسينات على المشروع.

تعليقات العملاء

  1. يمثل الحصول على تعليقات العملاء حول تجاربهم في شراء منتج أو استخدام خدمة ما، أداة مهمة لتحسين الأداء وتصحيح أي أخطاء أو إجراءات سيئة.
  2. والحقيقة هي أنه على الرغم من كل تخطيطك قبل الإطلاق، لا يمكنك قياس مدى جودة أدائك إلا بعد أن يستخدم عملاؤك منتجك أو خدمتك.
  3. كما أن تعليقات العملاء هي أيضًا طريقة أساسية لمعرفة كيف تتطور احتياجات عملائك وتوقعاتهم. يستمع المشروع الجيد دائمًا إلى عملائه ويعمل على التحسين بناءً على التعليقات التي يتلقاها.
  4. في الواقع، يجب أن يكون تحقيق توقعات العملاء وتجاوزها هو هدف أي مشروع. وهناك عدة طرق لمعرفة آراء العملاء.

استطلاعات الرأي

تُستخدم استطلاعات الرأي للحصول على معلومات من مجموعات العينة التي تمثل السوق المستهدف، وتستخدم العديد من المشاريع استطلاعات الرأي لتعرُّف تجربة العميل بسرعة.

  1. على سبيل المثال، يمكن متابعة عملية الشراء أو التفاعل بسرعة باستخدام رسالة نصية أو مكالمة هاتفية لطلب التقييمات.
  2. إذا كان المشروع يستخدم موقعًا إلكترونيًا للمعاملات لمعالجة عملية الشراء بأكملها، فغالبًا ما يجب على العميل التسجيل مع إعطاء رقم هاتفه المحمول وعنوان بريده الإلكتروني.
  3. وهذا يسمح للمشروع بالاتصال بالعملاء في وقت لاحق والحصول على آرائهم.
  4. ويسمح استخدام الأسئلة القائمة على التقييم بتقدير مستوى الرضا بسهولة.
  1. ويعد استبقاء العملاء أمرًا حيويًا لأي مشروع لذا يجب عليه بذل كل ما في وسعه لبناء علاقات إيجابية مستمرة معهم.
  2. إن استعادة عميل غير راضٍ أصعب بكثير من استبقاء عميل راضٍ، فعدم رضا العميل يمكن أن يكون ضارًا للمشروع.
  3. فبفضل الإنترنت، يمكن أن تنتشر الأخبار عن تجربة سيئة لشخص ما أو منتج دون المستوى أو إهمال الموظفين في مشروع ما بسرعة.
  4. في الواقع، وبفضل الإنترنت وتوافر الكثير من المعلومات المقارنة، أصبح للعملاء تأثير قوي في السوق اليوم.
  1. فبالنسبة للمشاريع الصغيرة جدًا، من غير المحتمل أن تكون استطلاعات الرأي الهاتفية أو الإلكترونية أو النصية ذات قيمة أو عملية.
  2. في هذه الحالة، قد توفر أوراق التعليقات الورقية، التي يسهل إكمالها بسرعة وسهولة في المتجر، معلومات مفيدة.

فكّر مليًا

هل تشعر أن هناك مجالاً لاستخدام استطلاع رأي و مجموعة تركيز للمساعدة على التحقق من أداء مشروعك؟ اشرح إجابتك.

المهارات

المهارات التفاعلية: القيادة:

  • التقديم الذاتي

المهارات التفاعلية: العمل الجماعي والتعاون:

  • التواصل

المهارات التفاعلية: أخلاقيات العمل/الإحساس بالمسؤولية:

  • المثابرة
  • التنظيم الذاتي

المهارات المعرفية: العمليات والإستراتيجيات المعرفية:

  • التفكير النقدي

مجموعات التركيز

  1. في مجموعات التركيز، يقرأ المنسق سلسلة من الأسئلة المكتوبة أو يسلط الضوء على عدد من الموضوعات الرئيسة لقيادة المناقشة.
  2. يمكن اختيار الأشخاص في مجموعة التركيز لتشمل مجموعات محددة من السكان أو لتمثيل قطاعات محددة من السوق.
  3. وتكمن قوة مجموعة التركيز في أنها تسمح بإجراء مناقشة كاملة وعميقة لتجربة العميل.
  4. وتقدم النتيجة معلومات كمية بدلاً من مجرد أرقام كالتي يُحصل عليها من التقييمات.
  1. تستغرق مجموعة التركيز عادةً من ساعة إلى ساعتين.
  2. وقد يستغرق الأمر ثلاث مجموعات على الأقل للحصول على نتائج متوازنة.
  3. بالنسبة لمشروع صغير الحجم، من غير المرجح أن تكون مجموعة التركيز أداة بحثية مجدية، إلا إذا كان بإمكان أفراد العائلة والأصدقاء المساعدة و/أو اتباع نهج غير رسمي.

المقابلات وجهًا لوجه

  1. يعد التحدث مع العميل على انفراد طريقة مفيدة لجمع المعلومات حول شعوره تجاه منتجاتك أو خدماتك.
  2. كما أنها طريقة ممتازة للحصول على تعليقات حول كيفية أدائك أو أداء موظفيك.
  3. يمكن أن يؤدي إجراء مقابلة وجهًا لوجه إلى تسليط الضوء على المشكلات واقتراح تحسينات بسيطة لم تكن لتُراعى لولا ذلك.
  1. عادةً ما تستخدم المقابلات أسئلة غير منظمة ومفتوحة للحصول على ملاحظات العملاء.
  2. ولكي تكون المقابلة الشخصية وجهًا لوجه مع العميل مفيدة يجب التخطيط لها بعناية، وعادةً ما يتم تدوينها أو تسجيلها، ويمكن لأي مشروع صغير الاستعانة بهذه الوسيلة.
  3. تذكر أنه سيكون من الضروري الحصول على إذن من الشخص الذي يتم مقابلته أولاً، ولتشجيع الأشخاص على المشاركة، تقدم بعض المشاريع هدية مجانية أو أي حافز آخر.

وقفة للتفكير

كيف يمكن لمشروعك الجديد جمع تعليقات العملاء بما يساعده على إجراء التحسينات؟

تلميح: فكّر في أنواع مختلفة من استطلاع الرأي.

أيها سيكون أكثر فائدة؟

توسيع الأفق: ما أنواع الأسئلة التي تسألها للعملاء؟ كيف ستساعدك الإجابات؟

تمرين تقييمي ⁦34.2 C.P4, C⁩.⁦P5, C⁩.⁦M3, C⁩.⁦D2⁩ ,⁦D.P6, D⁩.⁦P7, D⁩.⁦M4, D⁩.⁦D3⁩

يجمع هذا التقييم كل خبرتك في إدارة المشاريع، ويطلب منك مراجعة مدى نجاحه في تحقيق النتائج المرجوة منه ومراقبة أهدافه وتوقعاته الرئيسة.

  1. بعد أداء الكثير من الأنشطة العملية وحفظ السجلات، سيكون لديك معظم المعلومات التي تحتاج إليها.
  2. سيتم إنجاز أعمال التقييم الخاصة بنتاجي التعلم (ج) و(د) من خلال نشاطين منفصلين - ولكنهما مترابطان بشكل وثيق - كما هو موضح أدناه في الجزأين (أ) و(ب).

الجزء (أ)

المهمة - إنشاء عرض تقديمي جيد التنظيم حول كيفية عملك، والذي يصف المشروع الذي كنت تديره. على أن يتضمن العرض شرائح تغطي:

  • الشكل القانوني للمشروع الذي أطلقته، مع توضيح سبب اختيار هذا الشكل. التعليق عن مدى فعالية هذا الشكل القانوني إن أمكن.
  • الموارد المختلفة التي استخدمتها منذ البداية وما إذا كانت فعّالة وكافية في كل حالة، وينبغي أن يشمل ذلك النقاط الآتية:
  • المعدات
  • مقر العمل
  • الموارد البشرية
  • الموارد المالية
  • كيفية إعداد الأنظمة لمراقبة أداء المشروع، بما في ذلك:
  • التوقعات وأهداف المبيعات
  • الموردين
  • التكاليف
  • الاجتماعات وتشكيل الإدارة
  • الترويج للمنتجات أو الخدمات
  • تقييم أداء المشروع بالنظر إلى أهدافه وتوقعاته

الجزء (ب)

المهمة - إعداد تقرير نهائي يقدم تقييمًا مفصلًا ومبررًا للمشروع الذي كنت تديره. يجب تخطيط التقرير وفقًا لما يأتي:

  • عنوان التقرير
  • مقدمة - موجز عن ما يحتويه التقرير ووصف للمشروع.
  • الأداء المالي - استخدم أكبر قدر ممكن من البيانات الواقعية (ملاحظة:لا تضع أي تعليق أو ملاحظات في هذه المرحلة).
  • سجل الأعمال التشغيلية - مذكرات ومدونة الأنشطة (استخدم سجلك اليومي).
  • سجل تعليقات العملاء - نتائج أي تعليقات (من استطلاعات الرأي أو اللقاءات الفردية).
  • الاستنتاجات لخص النتائج التي توصلت إليها مع تدوين ملاحظاتك الخاصة بشأن شعورك حول طريقة سير الأمور إذا تطلب الأمر.
  • التوصيات - ضع قائمة بالأمور التي توصي بها في المستقبل، إذا استطعت، تتضمن مجموعة من الإجراءات المحددة لتحسين نتائج المشروع.
  • الملحقات - عرض كل السجلات المذكورة ذات الصلة.

تمرين تقييمي 34.2 تابع

التخطيط

  • أعرف ما الذي يُطلب مني فعله.
  • يمكنني التحقق من سجلات مشروعي التفصيلية.
  • أعرف كيف سأراجع نتائج المشروع وأعماله التشغيلية.
  • أعرف كيف سأكتب تقريرًا عن نتائجي.

التنفيذ

  • لقد نفذت فكرة المشروع الخاص بي وقررت بشأن أدوات قياس الأداء.
  • لقد أطلقت المشروع واستخدمت أدوات قياس الأداء.
  • يمكنني تقديم النتائج التي توصلت إليها في عرض تقديمي وتقرير واضح ومنظم.

هانيا

رائدة أعمال في مجال التسويق عبر وسائل التواصل الاجتماعي

  1. أدركت هانيا في وقت مبكر جدًا أن أعدادًا كبيرة من الشباب الباكستاني أصبحوا أكثر "دراية" بالتكنولوجيا.
  2. بالفعل لا تزال هناك مشكلة كبيرة في الوصول والوعي في بعض المناطق، ولكن إذا أتيحت نصف فرصة، فإن الشباب في باكستان سيستجيبون بقوة للرسائل التي يتم تقديمها بشكل جذاب وذات محتوى مناسب.

وقد رأت هانيا في ذلك فرصة لاستخدام منصات التواصل الاجتماعي كقناة تسويقية قوية للشركات ومن هنا نشأت فكرة شركة ماركتنج سوشال™.

  1. "تركز النظرة التقليدية للتسويق على أمور مثل مكانة المنتج والسعر والإعلان والاستهداف، وكانت موجهة نحو المستهلك بدرجة كبيرة.
  2. والواقع اليوم أن الشباب ينجذبون إلى الرسائل والمواقف المثيرة للاهتمام التي تتعلق مباشرة بحياتهم اليومية، وباستخدام التكنولوجيا، يمكنهم حينئذٍ التفاعل مباشرة مع الشركات.
  3. وتقدم شركتي، "ماركتنج سوشال"، منصات التواصل الاجتماعي التفاعلية المصممة لتتفاعل مع شريحة الشباب الضخمة. وقد وجدنا أنه مع ازدياد عدد المستخدمين، أصبحنا قادرين على التفاعل مع الشركات التي لديها استعداد تام للدفع مقابل التواجد على مواقعنا.
  4. والفكرة هي أنه مع تزايد انتشار التكنولوجيا بشكل أكبر، يمكننا توسيع نطاق تركيزنا ليشمل فئات سكانية أخرى أيضًا".

تركيز مهاراتك

جهز نفسك

  1. يعد بدء مشروع جديد مهمة شاقة، ويجب أن يكون التخطيط والتحضير قبل بدء المشروع شاملاً. عندما يبدأ مشروع جديد، يجب أن يكون المالك واثقًا من أن العمل الشاق والكفاح سيؤتي ثماره.
  2. ويتطلب ذلك عددًا من الصفات الشخصية والمهارات أيضًا.
  3. فقد يكون الشاب مبرمجًا بارعًا في البرمجة، قادرًا على إنشاء بيئات رقمية مثيرة للإعجاب، ولكن من دون العزيمة والتصميم اللازمين لتحويل هذه المهارات إلى إيرادات، قد تضيع هذه المهارات هباء.

وتعد سمات "ميم 3" ذات صلة قوية بالأمر: ويشير مصطلح "ميم 3" إلى الموقف والمهارات والمعرفة. هذه ثلاث صفات شخصية أساسية لازمة للنجاح في المشروع.

في ما يأتي بعض النصائح التي تسلط الضوء على المهارات اللازمة لإنشاء مشروع ناجح والبدء فيه:

  • إلى أي مدى تثق أن فكرة مشروعك الناشئ يمكنها أن تنجح؟ هل ستستطيع أن تجمع ما يكفي من الموارد لمشروعك الناشئ؟
  • هل يمكنك إعداد عرض مقنع يبين إمكانية تنفيذ الفكرة وأنك قد درستها دراسة وافية؟
  • هل يمكنك تصميم نظم داخلية مباشرة لتساعدك على إدارة المشروع بكفاءة والبقاء على المسار؟
  • هل ستتمكن من إجراء تعديلات مستنيرة على الطريقة التي تدير بها مشروعك بناء على أدائه وعلى التعليقات التي حصلت عليها؟
  • هل لديك العزم والمرونة لمواصلة العمل حتى لو كانت الأمور قد لا تسير وفقًا للخطة؟
  • هل لديك المعايير الأخلاقية الصحيحة لتشغيل مشروعك بطريقة قانونية ومفيدة ومسؤولة تضيف إلى البلد الذي تعيش فيه؟

كمّل قراءة الموضوع

سجّل مجاناً وكمّل الموضوع من الكتاب، ومنرجّعك لنفس المكان.

  • استخدام البيانات المالية
  • التدفق النقدي
يلّا نبدأتسجيل الدخول

آخر تحديث:

معاينة موضوع «نتاج التعلم د: مراجعة نتائج المشروع» من وحدة «بدء مشروع وإدارته» في مادة الشعر والجمال – المستوى 3. أقسام الشرح: ٣٤، التعريفات: ٥، الأسئلة المحلولة: ٦.

المصدر: بيرسون BTEC، نتاج التعلم د: مراجعة نتائج المشروع (ص ٤٥–٥٤)

موضوعات أخرى في الوحدة

تابع الدراسة
