تجاوز إلى المحتوى الرئيسي
TawjihiAI: دراسة التوجيهيادرس وتدرّب من هاتفكحمّل التطبيق
المواضيع

⁦٣.٢⁩ نتاج التعلم ب: فهم آلية استخدام أدوات التخطيط المالي لتحليل البيانات المالية وتقييم مخاطر الأعمال التجارية

الكتاب

من كتاب برنامج الأعمال المقرّر

محتويات الموضوع (٣٧)

تكون التدفقات النقدية من وإلى المؤسسة التجارية بشكلٍ منتظم. فتوقعات التدفق النقدي هي محاولة للتنبؤ مسبقًا بما ستكون عليه هذه التدفقات النقدية وموعدها.

أهمية التدفق النقدي

لماذا يحدد التدفق النقدي بقاء الشركة؟

  • التدفقات النقدية: تكون من وإلى المؤسسة التجارية بشكلٍ منتظم.
  • توقعات التدفق النقدي: محاولة للتنبؤ مسبقًا بما ستكون عليه هذه التدفقات النقدية وموعدها.
  • التدفق النقدي السليم: أمر بالغ الأهمية لبقاء المؤسسة، ويعني موارد مالية كافية لتلبية التدفقات الصادرة قصيرة الأجل.
  • الفائدة: بالتنبؤ بالتدفق النقدي مقدمًا تحدد المؤسسة الأماكن التي قد يكون فيها نقص.
  • ثم: يمكنها إما منع حدوث ذلك وإما وضع خطط للتعامل مع المشكلة.

ما الذي يدخل ويخرج من الصندوق بالضبط؟
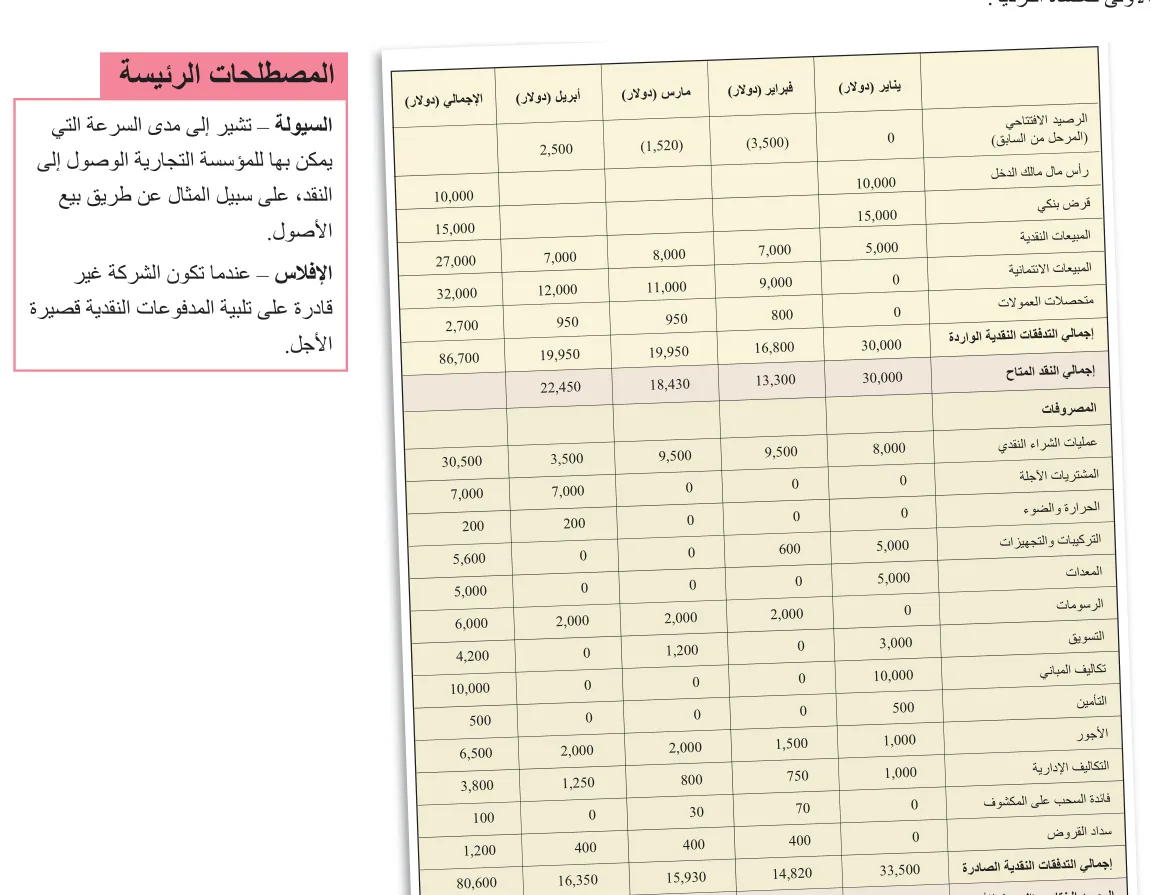
التدفقات النقدية الواردة/المبالغ المستلمة

ما الذي يدخل ويخرج من الشركة؟

  • التدفقات الواردة (المبالغ المستلمة): الأموال الواردة إلى المؤسسة من مصادر مختلفة، وتشمل:
    • المبيعات النقدية: يدفع العميل في وقت الشراء.
    • المبيعات الآجلة: يدفع العميل في مدة متفق عليها بعد البيع، مثل 30 يومًا.
    • القروض: القروض البنكية لتمويل شراء الأصول، مثل الآلات والمركبات.
    • رأس المال المقدم: الأموال التي يستثمرها رواد الأعمال أو المساهمون عند الإنشاء أو التوسع.
    • بيع الأصول: عائدات بيع العناصر التي لم تعد هناك حاجة إليها.
    • الفائدة البنكية المستلمة: الفائدة التي يدفعها البنك على أرصدة الائتمان.
  • التدفقات الصادرة (المدفوعات): الأموال الصادرة من المؤسسة لأغراض مختلفة، وتشمل:
    • المشتريات النقدية: عناصر تدفع ثمنها وقت الشراء.
    • المشتريات الآجلة: عناصر تدفع ثمنها في وقت لاحق.
    • شراء الأصول: الأصول غير المتداولة التي ستحتفظ بها لأكثر من عام، مثل الآلات والمركبات.
    • أخرى: الفوائد البنكية المدفوعة، الإيجار، المعدلات، الرواتب، الأجور، الأدوات المساعدة.

التدفقات النقدية الصادرة/المدفوعات

  • ضريبة القيمة المضافة ⁦(VAT)⁩: ضريبة مبيعات مطبقة في معظم البلدان.
  • الالتزام: تسجل المؤسسة التي تزيد مبيعاتها على الحد (£85,000 في عام 2020 بالمملكة المتحدة) ضريبة القيمة المضافة المستلمة والمدفوعة.
  • النتيجة: تحدد هل دفعت أو تلقت أكثر، ثم تطالب باسترداد الأموال أو تدفع بحسب الحاجة.

الفرق بين توقعات التدفق النقدي وقائمة التدفق النقدي الفعلي

توقعات التدفق النقدي أم القائمة الفعلية؟

  • توقعات التدفق النقدي: تتطلع إلى المستقبل؛ فهي تتنبأ بالتدفقات النقدية الواردة والصادرة المتوقعة.
  • قائمة التدفق النقدي: تعطي لمحة عن الأمور المالية الماضية؛ فهي سجل للتدفقات الفعلية التي حدثت في الماضي.
  • أهميتها للاقتراض: قد يرغب المقرضون المحتملون في مراجعة البيان للحصول على صورة حقيقية لمركز التدفق النقدي التاريخي.
  • الاستخدام: يمكن استخدام البيان لإبلاغ توقعات التدفق النقدي، ويوضح مدى نجاح المؤسسة في التنبؤ بالتدفق النقدي لديها.

وكيف نقرأ الأرصدة شهرًا بشهر؟

تحليل توقعات وقوائم التدفقات النقدية

الرصيد الافتتاحي والختامي ومدة الائتمان

  • توقعات التدفق النقدي: بيان بسيط يوضح الأرصدة الافتتاحية والتدفقات الواردة والصادرة والأرصدة الختامية.
  • العرض: وعادةً ما يُعرض شهريًا ويتم إعداده لمدة 12 شهرًا.
  • الربط بين الأشهر: الرصيد الختامي في نهاية يناير هو الرصيد الافتتاحي في بداية فبراير.

ستحتاج إلى معرفة الصيغة لحساب الرصيد الختامي

الرصيد الافتتاحي + (التدفقات النقدية الواردة - التدفقات النقدية الصادرة) = الرصيد الختامي

  • مُدد الائتمان: لها تأثيران رئيسان في التدفق النقدي للمؤسسة التجارية.
  • تأثير الأول: كلما طالت مدة الائتمان الممنوحة للعملاء، كانت الأموال الواردة أبطأ.
  • مثال: ائتمان لمدة شهر عن بيع في يناير، فلا يرى بائع الخضار تدفقًا نقديًا حتى فبراير.
  • تأثير الثاني: تؤثر في قدرة المؤسسة على الحصول على الائتمان من مورديها، فيبطئ تدفق النقد منها.
  • المدد: بعض المؤسسات تؤمن مدد ائتمان تصل إلى 30 أو 60 أو حتى 90 يومًا.
  • القاعدة: إذا كانت تبيع وتشتري بالائتمان فيجب أن تكون مدة الائتمان الأولى أقصر من الثانية.
يناير (دولار)فبراير (دولار)مارس (دولار)
الرصيد الافتتاحي (المرحل من السابق)1,000(280)240
إجمالي التدفقات النقدية الواردة1,0002,8002,000
إجمالي التدفقات النقدية الصادرة2,2802,2801,800
الرصيد الختامي (المرحل للأمام)(280)240440

ما تأثير مُدد الائتمان في التدفق النقدي؟

ماذا يُظهر هامش الأمان؟

متى تتكبد المؤسسة خسارة؟

الأرصدة النقدية/البنكية الافتتاحية والختامية

  • الرصيد الافتتاحي في بداية العام: انعكاس حقيقي للرصيد البنكي، أما الختامي فيعتمد على الإيرادات والنفقات المتوقعة.
  • الغرض الرئيس للتوقعات: تسليط الضوء مسبقًا على الأشهر المعرضة لخطر تدفق نقدي سلبي لاتخاذ الترتيبات، كالسحب على المكشوف المُعد مسبقًا.
  • الرصيد الختامي السلبي: تعاني المؤسسة مشكلات تتعلق بالسيولة وتتعرض لخطر الإفلاس.
الشكل 3.2 لماذا قد تواجه مؤسسة تجارية جديدة مشكلات التدفق النقدي في الأشهر القليلة الأولى من التداول؟
يناير (دولار)فبراير (دولار)مارس (دولار)أبريل (دولار)
إجمالي التدفقات النقدية الواردة30,00016,80019,95019,950
إجمالي التدفقات النقدية الصادرة33,50014,82015,93016,350
الرصيد الختامي (المرحل للأمام)(3,500)(1,520)2,5006,100

الإجراءات التي يمكن أن تتخذها المؤسسة التجارية لمعالجة صعوبات التدفق النقدي

ماذا تفعل الشركة عند خطر نقص النقد؟

  • مشكلات التدفق: تحدث عندما تكون التدفقات الصادرة أكبر من الرصيد الافتتاحي مع أي تدفقات واردة، فيكون الرصيد الختامي سلبيًا.
  • التقلبات: تُعرف بدورة التدفق النقدي، ويمكن أن تكون شديدة للغاية لبعض المؤسسات، لا سيما في قطاع موسمي.
  • مثال: بيت ضيافة يحصل على تدفقات واردة في أشهر الصيف فقط، ويدفع الإيجار والتدفئة والتأمين على مدار العام.
  • السحب على المكشوف: يعرض المؤسسة توقعاتها لبنكها ويرتب لمُدد التدفقات السلبية؛ فالبنوك تقدم أحيانًا تسهيلات مجانًا إذا اتُفِق عليه مسبقًا.
  • بلا اتفاق: السحب الزائد على حساب بنكي دون اتفاق مع البنك خيار مكلف للغاية.
  • التفاوض مع الدائنين: الدائنون هم من تدين لهم المؤسسة بالمال، ويمكن التفاوض على مدة سداد أطول، مثل 60 يومًا بدل 30.
  • الثمن: قد تفقد المؤسسة الخصومات المقدمة للدفع الفوري أو المبكر.
  • مراجعة النفقات الرأسمالية: يحدد الاستعراض مجالات الإنفاق التي يمكن خفضها أو تأجيلها، كاستبدال الآلات أو شراء شاحنة جديدة.
  • البديل: استئجار عنصر من المعدات الرأسمالية بدلًا من شرائه مباشرةً.
  • الثمن: يكون هذا مكلفًا على المدى الطويل، ولكن بدلًا من دفع مبلغ مقطوع واحد يمكن للمؤسسة الدفع على أساس شهري.

ترتيبات السحب على المكشوف

  1. ينبغي أن تكون المؤسسة التجارية التي تمر بدورة تدفق نقدي متقلبة قادرة على عرض توقعاتها لبنكها وإجراء الترتيبات لمُدد التدفقات النقدية السلبية.
  2. فالبنوك تقدم أحيانًا تسهيلات السحب على المكشوف مجانًا لمساعدة المؤسسات التجارية في أثناء هذه المُدد، لكن لا يحدث هذا الأمر إلا إذا اتُفِق عليه مسبقًا.
  3. ويمكن أن يكون السحب الزائد على حساب بنكي دون اتفاق مع البنك خيارًا مكلفًا للغاية.

شروط التفاوض مع الدائنين

  1. الدائنون هم الأشخاص أو المؤسسات التي تدين لها المؤسسة التجارية بالمال، عادةً لأنها اشترت سلعًا أو خدمات بالائتمان بدلًا من استخدام النقد.
  2. ويمكن للمؤسسة التجارية التي تعاني مشكلات في التدفق النقدي محاولة التفاوض على مدة سداد أطول مع مورديها – على سبيل المثال، زيادة من 30 يومًا إلى 60 يومًا.
  3. وسيؤدي ذلك إلى إبطاء تدفق النقد خارج المؤسسة التجارية.
  4. ومع ذلك، قد يؤدي ذلك إلى فقدان أي خصومات مقدمة للدفع الفوري أو المبكر.

مراجعة النفقات الرأسمالية وإعادة جدولتها

  1. بعد تحديد مشكلات التدفق النقدي المحتملة، يمكن للمالك أو المدير مراجعة خطط الإنفاق المستقبلية. وقد يحدد هذا الاستعراض مجالات الإنفاق التي يمكن خفضها أو تأجيلها.
  2. فمن الصعب إجراء ذلك إذا كان الإنفاق على بنود الإيرادات - على سبيل المثال، المخزون البديل - ولكن من الأسهل تحقيقه إذا كان للنفقات الرأسمالية.
  3. وبإمكان المؤسسة التجارية، على سبيل المثال، تأجيل خطط استبدال الآلات أو شراء شاحنة جديدة.
  4. فقد يكون الإجراء البديل هنا هو التفكير في استئجار عنصر من المعدات الرأسمالية بدلًا من شرائه مباشرةً. وقد

تطبيق النظرية ارسم جدول التدفق النقدي لإظهار أموالك الشخصية للشهر المقبل. فكّر في الأموال التي ستأتي من الأجور والهدايا وأولياء الأمور وما إلى ذلك. فكّر في النفقات التي ستتحملها. قد تشمل هذه الأطعمة والمشروبات والهدايا والرحلات والسفر وما إلى ذلك.

1 ما رصيدك الافتتاحي في بداية الشهر؟ 2 ما رصيدك الختامي في نهاية الشهر؟ 3 هل هناك أي نقاط خلال الشهر قد تواجه بشأنها مشكلة في التدفق النقدي؟ 4 ما الإجراءات التي يمكنك اتخاذها لضمان حل أي مشكلات في التدفق النقدي؟

يكون هذا مكلفًا على المدى الطويل، ولكنه يعني أنه بدلًا من دفع مبلغ مقطوع واحد، ومن ثم يمكن للمؤسسة التجارية الدفع على أساس شهري.

المهارات

  • حل المشكلات

فوائد توقعات التدفق النقدي وقيودها

الفوائدالقيود
يشجع التخطيط للتدفقات النقدية الواردة والصادرةاستنادًا إلى التوقعات وبالتالي قد تكون غير دقيقة
يتيح مراقبة التدفق النقدي واتخاذ الإجراءات التصحيحيةلا يمكن التخطيط لأحداث غير متوقعة مثل ارتفاع تكلفة المواد الخام
تحدد مسبقًا أوقات الأرصدة الختامية السلبيةيمكن قضاء الوقت المستغرق لإنتاج توقعات التدفق النقدي على مهام أخرى

تحليل نقطة التعادل

التعادل: متى لا ربح ولا خسارة؟

التمييز بين أنواع التكلفة

  • تصنيف التكاليف: تُصنف تكاليف المؤسسة التجارية على النحو الآتي.
  • مثال: المواد الخام؛ فكلما زاد عدد المنتجات التي ترغب في صنعها، زاد ما تحتاج إلى شرائه.

إجمالي التكاليف المتغيرة = التكاليف المتغيرة لكل وحدة × الكمية

إجمالي التكاليف = التكاليف الثابتة + إجمالي التكاليف المتغيرة

المبيعات

  • المبيعات: تحقق إيرادات، وهذا هو النقد الذي يدخل إلى المؤسسة التجارية.

إجمالي الإيرادات = سعر البيع × الكمية المباعة

إعداد مخطط التعادل من البيانات المقدمة لتحديد نقطة التعادل وهامش الأمان.

حساب نقطة التعادل وهامش الأمان

  • نقطة التعادل=التكاليف الثابتةالمساهمة لكل وحدة\text{نقطة التعادل} = \frac{\text{التكاليف الثابتة}}{\text{المساهمة لكل وحدة}}
  • المساهمة لكل وحدة: سعر البيع – التكاليف المتغيرة لكل وحدة.
  • إجمالي المساهمة: إيرادات المبيعات - إجمالي التكاليف المتغيرة.
  • إجمالي التكلفة المتغيرة: التكلفة المتغيرة للوحدة × الكمية.
  • أو: المساهمة لكل وحدة × عدد الوحدات المباعة.

حساب هامش الأمان ونقطة التعادل باستخدام صيغة التعادل

  • هامش الأمان: يُظهر إجمالي عدد المبيعات فوق نقطة التعادل.
  • دلالته: يُظهر الانخفاض في المبيعات الذي يمكن أن يحدث قبل الوصول إلى نقطة التعادل، ويوضح مخاطر الخسارة.

هامش الأمان = المبيعات المتوقعة بالوحدات - مستوى التعادل للإنتاج

  • مثال "فاي": تتوقع بيع 1500 كعكة، فهامش الأمان = 1500 كعكة - 1250 كعكة = 250 كعكة.
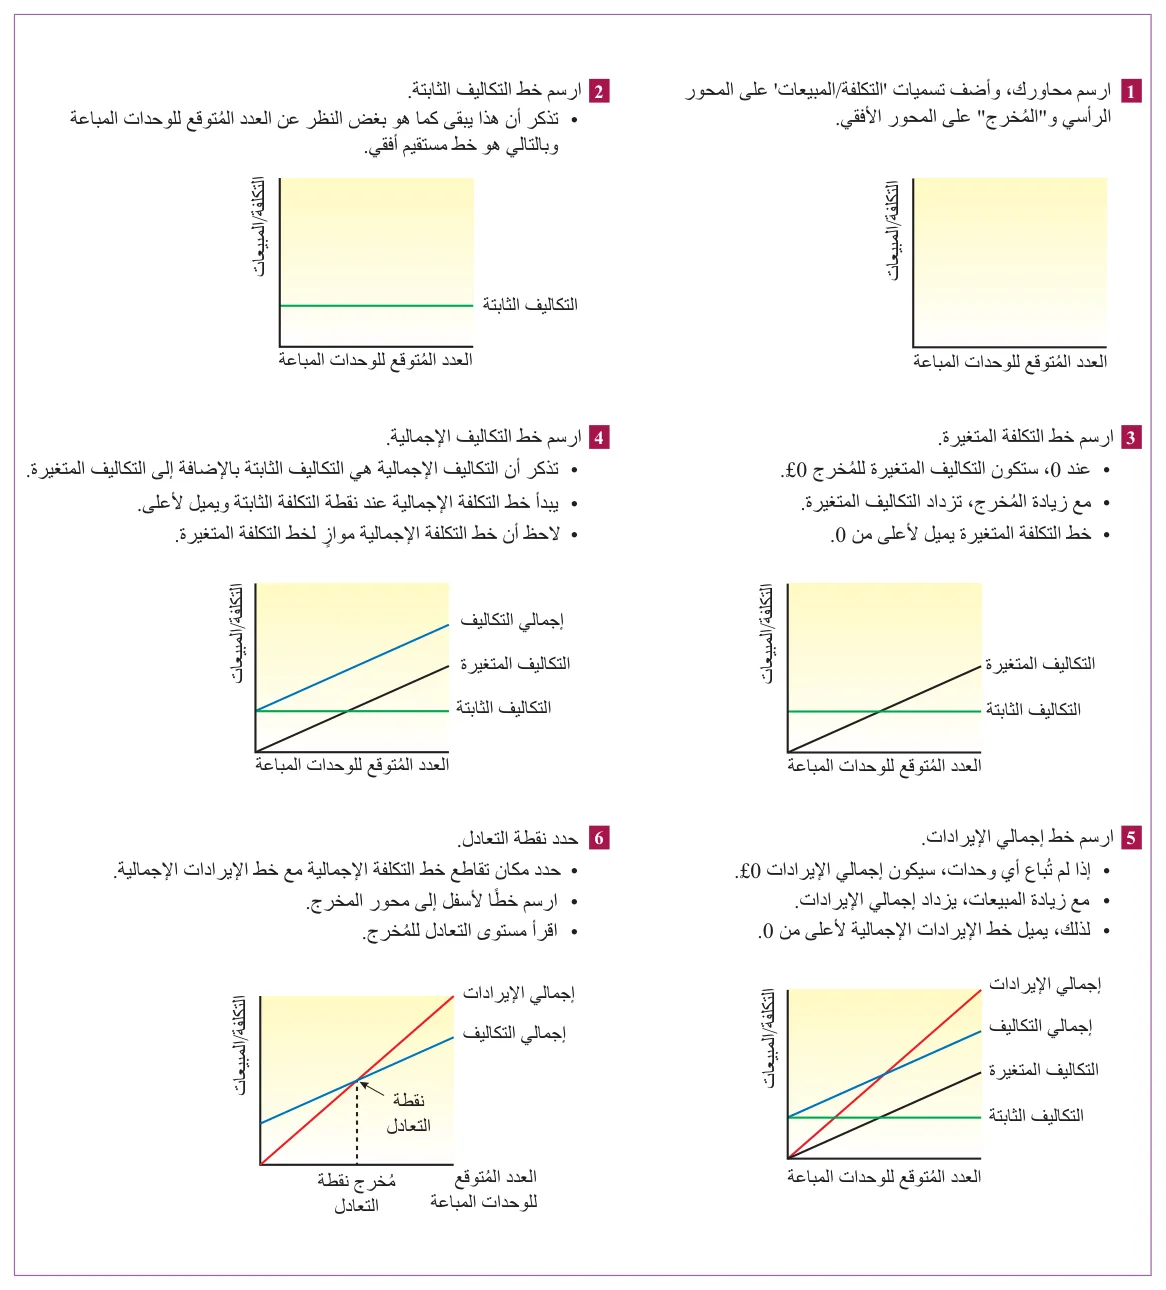
  • مخطط التعادل: يرسم التكاليف والإيرادات في كل وحدة إنتاج، ونقطة التعادل مكان عبور خط التكلفة الإجمالية خط الإيرادات الإجمالي.
  • استخدامه: يمكن استخدامه لحساب هامش الأمان والربح أو الخسارة عند مستويات مختلفة من الإنتاج.
  • مستوى التعادل في الإنتاج: المستوى الذي لا تحقق المؤسسة عنده ربحًا ولا خسارة؛ فإن باعت أقل منه تتكبد خسارة.
  • فوق المستوى: مقابل كل منتج يُباع فوق مستوى التعادل يتحقق ربح.

رسم مخطط التعادل

  1. يمكن أيضًا عرض نقطة التعادل على مخطط التعادل.
  2. فهذا يرسم التكاليف والإيرادات في كل وحدة من وحدات الإنتاج.
  3. نقطة التعادل هي المكان الذي يعبر فيه خط التكلفة الإجمالية خط الإيرادات الإجمالي.
  4. كما يمكن استخدام مخطط التعادل لحساب هامش الأمان والربح أو الخسارة عند مستويات مختلفة من الإنتاج.

راجع الشكل 3.3 في الصفحة الآتية.

تطبيق النظرية أنت المساعد المالي في خدمات غسيل السيارات الفاخرة. احرص على إعداد مخطط التعادل وتحقق من طريقة عملك مقابل صيغة التعادل لما يأتي:

  • سعر غسيل السيارات = 12.50 دولارًا للسيارة
  • التكاليف العامة = 175 دولارًا في الأسبوع
  • تكاليف العمالة لكل غسلة = 4.50 دولارًا للسيارة
  • تكلفة المواد والمياه = 1 دولار للسيارة.

1 احرص على تسمية رسمك البياني بالكامل مع تضمين صيغة التعادل لإظهار أنك على حق. 2 بلغ متوسط عدد سيارات المؤسسة التجارية 30 سيارة أسبوعيًا خلال شهر يوليو - حدد هامش الأمان. 3 ما مقدار الربح المتحقق في حالة غسل 20 سيارة خلال أسبوع واحد، وما التوصيات التي ستقدمها لهم بشأن هذا الأمر؟

تحديد مجالات الربح والخسارة

  1. مستوى التعادل في الإنتاج هو مستوى الإنتاج الذي لا تحقق المؤسسة التجارية عنده ربحًا ولا خسارة.
  2. فإذا كانت المؤسسة التجارية تبيع أقل من مستوى التعادل في الإنتاج، فإنها تتكبد خسارة.
  3. ومقابل كل منتج يُباع فوق مستوى التعادل فإنه يحقق ربحًا.

كما يمكن عرض الربح والخسارة على مخطط التعادل، على النحو الموضح في الشكل 3.3.

خطوة بخطوة: رسم مخطط التعادل ست خطوات

الشكل 3.3 إنجاز مخطط التعادل: الخطوة 1
  • خطوات رسم مخطط التعادل:
    • ارسم محاورك، وأضف تسميات "التكلفة/المبيعات" على المحور الرأسي و"المُخرج" على المحور الأفقي.
    • ارسم خط التكاليف الثابتة؛ يبقى كما هو بغض النظر عن عدد الوحدات، فهو خط مستقيم أفقي.
    • ارسم خط التكلفة المتغيرة؛ يميل لأعلى من 0 مع زيادة المُخرج.
    • ارسم خط التكاليف الإجمالية؛ يبدأ عند نقطة التكلفة الثابتة ويميل لأعلى موازيًا لخط التكلفة المتغيرة.
    • ارسم خط إجمالي الإيرادات؛ يميل لأعلى من 0 مع زيادة المبيعات.
    • حدد نقطة التعادل: تقاطع خط التكلفة الإجمالية مع خط الإيرادات الإجمالية، ثم اقرأ مستوى التعادل للمُخرج.

التكلفة/المبيعات

العدد المُتوقع للوحدات المباعة

2 ارسم خط التكاليف الثابتة.

  • تذكر أن هذا يبقى كما هو بغض النظر عن العدد المُتوقع للوحدات المُباعة وبالتالي هو خط مستقيم أفقي.

التكلفة/المبيعات

التكاليف الثابتة

3 ارسم خط التكلفة المتغيرة.

  • عند 0، ستكون التكاليف المتغيرة للمُخرج £0.
  • مع زيادة المُخرج، تزداد التكاليف المتغيرة.
  • خط التكلفة المتغيرة يميل لأعلى من 0.

التكلفة/المبيعات

التكاليف المتغيرة

التكاليف الثابتة

4 ارسم خط التكاليف الإجمالية.

  • تذكر أن التكاليف الإجمالية هي التكاليف الثابتة بالإضافة إلى التكاليف المتغيرة.
  • يبدأ خط التكلفة الإجمالية عند نقطة التكلفة الثابتة ويميل لأعلى.
  • لاحظ أن خط التكلفة الإجمالية مواز لخط التكلفة المتغيرة.

التكاليف الثابتة

5 ارسم خط إجمالي الإيرادات.

  • إذا لم تُباع أي وحدات، سيكون إجمالي الإيرادات £0.
  • مع زيادة المبيعات، يزداد إجمالي الإيرادات.
  • لذلك، يميل خط الإيرادات الإجمالية لأعلى من 0.

التكلفة/المبيعات إجمالي الإيرادات

التكاليف الثابتة

العدد المتوقع للوحدات المباعة

6 حدد نقطة التعادل.

  • حدد مكان تقاطع خط التكلفة الإجمالية مع خط الإيرادات الإجمالية.
  • ارسم خطًا لأسفل إلى محور المخرج.
  • اقرأ مستوى التعادل للمُخرج.

التكلفة/المبيعات إجمالي الإيرادات إجمالي التكاليف

نقطة التعادل

مُخرج نقطة التعادل

العدد المُتوقع للوحدات المباعة

حساب إجمالي المساهمة والمساهمة لكل وحدة: الفوائد والقيود

  • إجمالي المساهمة: يمكن حسابه على النحو الآتي:

المساهمة لكل وحدة × الكمية

إجمالي الإيرادات - إجمالي التكاليف المتغيرة

  • القرار: تستخدم المؤسسات التجارية المساهمة لكل وحدة للمساعدة على توجيه عملية صنع القرار.
الفوائدالقيود
سهلة الحسابلا تراعي التكاليف الثابتة
تتيح حساب مستوى التعادل في الإنتاجتفترض أن الأسعار تظل ثابتة
يمكن استخدامها لإجراء تحليل "ماذا لو"لا تراعي أي تغييرات غير متوقعة للمتغيرات

الآثار المترتبة على تحليل المساهمة في اتخاذ القرارات على المدى القصير.

  • تحليل التعادل: أداة إدارية هامة للتخطيط والمراقبة والتحكم وتحديد الهدف.
  • التخطيط: تحديد الميزانيات المطلوبة للمبيعات والتكاليف، وجزء من خطة العمل، ويُسهم في قرارات التسعير.
  • المراقبة: مراقبة التقدم نحو نقطة التعادل وتحديد التغييرات في سعر البيع أو التكاليف واتخاذ إجراءات تصحيحية.
  • التحكم: المحافظة على التكاليف في حدود الميزانية، وتحفيز الموظفين، وإدارة حسابات المبيعات.

التخطيط

  • تحديد الميزانيات المطلوبة للمبيعات والتكاليف اللازمة.
  • يشكل جزءًا من خطة العمل لإظهار النقطة التي ستبدأ عندها المؤسسة التجارية في جني الأرباح.
  • يُسهم في اتخاذ قرارات التسعير.

المراقبة

  • مراقبة التقدم نحو تحقيق نقطة التعادل.
  • تحديد التغييرات في سعر البيع أو التكاليف.
  • اتخاذ إجراءات تصحيحية إذا بدا من غير المحتمل تحقيق الأهداف.

التحكم

  • المحافظة على التكاليف في حدود الميزانية.
  • تحفيز الموظفين.
  • إدارة حسابات المبيعات.

فوائد تحليل نقطة التعادل وقيوده.

المزاياالعيوب
تعرف المؤسسة التجارية عدد العناصر التي يجب بيعها من أجل تحقيق التعادللا يراعي الاختلافات في التكاليف أو سعر البيع
يُسهم في اتخاذ القرارات المتعلقة بتحديد الأسعارقد لا تتحقق توقعات المبيعات
يُحدد التكاليف الثابتة والمتغيرةيمكنه عرض منتج واحد فقط في المرة الواحدة

وماذا لو تغيرت التكاليف أو المبيعات عن التوقعات؟

مخاطر الأعمال

تقييم المخاطر المالية: ماذا لو...؟

  • التنبؤات: تعتمد توقعات التدفق وحسابات التعادل عليها، وقد تتغير التوقعات أو تثبت افتراضاتها عدم دقتها.
  • الأكثر عرضة: مؤسسة تجارية ناشئة تقلل من تقدير تكاليفها أو تكون متفائلة جدًا بشأن مبيعاتها.
  • تحليل "ماذا لو": يراعي أي تغييرات قد تحدث وكيفية تأثيرها في نتائج التنبؤ.
  • مثال: ماذا سيحدث للرصيد الختامي إذا كانت التكاليف أعلى من المتوقع أو دفع العميل بعد شهرين من الموعد؟
  • المخاطر المتعلقة بالتكاليف: يمكن أن ترتبط بالتغيرات في التكاليف.
    • التكاليف الثابتة: يزيد المالك الإيجار أو تزيد الحكومة الفائدة أو أسعار الأعمال.
    • التكاليف المتغيرة المرتبطة بالموردين: قد يزيد المورد رسومه، والمورد الأقل تكلفة قد يوفر سلعًا منخفضة الجودة.
    • التكاليف شبه المتغيرة: قد تزيد شركة الهاتف رسوم تأجير الخط (ثابت) أو تكلفة كل مكالمة (متغير).
    • الموارد المستوردة: التضخم المستورد أو التقلبات في أسعار الصرف؛ فعندما تقوى عملة البلد تصبح تكاليف الاستيراد أقل.
  • تكاليف العمالة: تؤثر كثيرًا في المؤسسة كثيفة العمالة، مثل فندق أو مطعم.
  • عوامل تكاليف العمالة: العرض والطلب على العمالة، والسياسات الحكومية مثل رفع الحد الأدنى للأجور.
  • الأثر في التعادل: إذا ارتفعت التكاليف فسيكون مستوى التعادل للإنتاج أعلى وهامش الأمان أقل.
  • ظروف السوق: تعمل المؤسسات التجارية في أسواق ديناميكية حيث تتغير ظروف السوق، فقد يخرج منافس حالي أو يدخل منافس جديد.
  • زيادة المنافسين: قد تفقد المؤسسة حصتها في السوق، فتخفض الأسعار فتنخفض إيرادات المبيعات، أو تزيد الإنفاق على التسويق.
  • شروط الدفع المواتية: قد تحافظ على ولاء العملاء، لكنها تبطئ تدفق النقد إلى المؤسسة.
  • المبيعات الطموحة: إذا كانت المبيعات أقل مما توقعت تكون التدفقات الواردة أقل، فتؤثر في تغطية النفقات وفي تحقيق نقطة التعادل.
  • التباطؤ الاقتصادي: ترتفع البطالة وتنخفض ثقة المستهلك والدخل المتاح، فينخفض الطلب وتنخفض التدفقات الواردة.
  • أسعار الفائدة: إذا ارتفعت ترتفع التدفقات الصادرة، وينخفض صافي التدفق النقدي ويزيد مستوى التعادل للإنتاج.

المخاطر المتعلقة بالتكاليف

يمكن أن ترتبط المخاطر المالية بالتغيرات في التكاليف. ويمكن أن تشمل هذه التغييرات الآتي:

  • التغييرات في التكاليف الثابتة على سبيل المثال، يزيد المالك الإيجار على المبنى أو تزيد الحكومة من الفائدة و/أو أسعار الأعمال.
  • التغييرات في التكاليف المتغيرة المرتبطة بالموردين على سبيل المثال، قد يزيد المورد من رسومه، أو قد تحتاج المؤسسة التجارية إلى استخدام مورد جديد أكثر تكلفة (بسبب عدم قدرة المورد الحالي على تلبية احتياجاته). بدلًا من ذلك، قد تتمكن المؤسسة التجارية من العثور على مورد جديد أقل تكلفةً. ومع ذلك، يمثل هذا أيضًا خطرًا محتملًا فقد يوفر المورد الجديد سلعًا منخفضة الجودة. وقد يؤثر ذلك الأمر بعد ذلك في جودة المنتج النهائي للمؤسسة التجارية ويضر بسمعتها.
  • التغييرات في التكاليف شبه المتغيرة في حالة تغير العنصر الثابت أو المتغير للتكاليف على سبيل المثال، قد تزيد شركة خدمات الهاتف من رسوم تأجير الخط الذي تتقاضاه (وهو عنصر تكلفة ثابتة) أو تكلفة كل مكالمة (وهو عنصر تكلفة متغيرة).
  • ستحدث التغييرات الإجمالية في التكاليف نتيجة للتغييرات في التكاليف الثابتة أو المتغيرة أو شبه المتغيرة.
  • قد تنشأ تغييرات في التكاليف أيضًا بسبب التقلبات في تكاليف الموارد المستوردة من الخارج. قد يكون هذا نتيجة لارتفاع التكاليف في البلد الأجنبي (المعروف باسم التضخم المستورد) أو بسبب التقلبات في أسعار الصرف. فعندما تزداد قوة عملة بلد ما، تصبح تكاليف الاستيراد أقل تكلفةً والعكس صحيح.
  1. يمكن أن تختلف تكاليف العمالة أيضًا في الاقتصاد. حيث يمكن أن يكون لذلك تأثير كبير في التكاليف الإجمالية للمؤسسة التجارية، خاصةً إذا كانت المؤسسة التجارية كثيفة العمالة، على سبيل المثال فندق أو مطعم.
  2. ويوجد عدد من العوامل التي تؤثر في تكاليف العمالة، وتشمل:
  • العرض والطلب على العمالة في أوقات العمالة المنخفضة، فمن المرجح أن يكون الطلب مرتفعًا على العمالة ومن المرجح أن يكون عدد العمال المتاحين منخفضًا. وسيؤدي ذلك إلى رفع الأجور، وبالتالي زيادة تكاليف الأعمال.
  • يمكن أن تؤثر السياسات الحكومية أيضًا في تكاليف العمالة على سبيل المثال، إذا كان لدى بلدٍ ما حد أدنى للأجور (تحدده الحكومة) وتم رفع هذا الحد، فإن تكاليف الأعمال ستزيد أيضًا.

فكّر مليًّا من خلال العمل في مجموعات ثنائية، راعِ أي تكاليف لديك تغيرت بمرور الوقت، مثل تعرفة هاتفك المحمول أو تكلفة زيارة السينما. كيف أثرت هذه الخيارات على اختياراتك بشأن ما تشتريه؟ هل هناك خطر عليك في حالة ارتفاع التكاليف؟

موضوعات ذات صلة لمعرفة المزيد بشأن تكاليف الأعمال، راجع الوحدة 1: استكشاف الأعمال.

ستؤثر التكاليف في عناصر التدفق النقدي في قائمة التدفق النقدي. فإذا ارتفعت التكاليف، فقد يؤدي ذلك إلى مشكلات التدفق النقدي، مثل الرصيد الختامي السلبي. وفي حالة عدم تحديد هذه المشكلات مسبقًا، فقد تواجه المؤسسة التجارية صعوبة في البقاء. وعلى الجانب الآخر، إذا تم وضع بعض خطط الطوارئ، مثل السحب على المكشوف الذي تم الترتيب له مسبقًا، فيمكن تقليل المخاطر والأثر السلبي المحتمل.

  1. كما ستؤثر التكاليف في مستوى نقطة التعادل للإنتاج.
  2. فإذا ارتفعت التكاليف، فسيكون مستوى التعادل للإنتاج أعلى وهامش الأمان أقل.
  3. وقد يؤدي هذا إلى مؤسسة تجارية بدت في الأصل قابلة للاستمرار تكافح من أجل تحقيق التعادل وبالتالي البقاء على المدى المتوسط.

المخاطر المتعلقة بالتدفقات النقدية الواردة وتدفقات الإيرادات

يمكن أن تتعلق المخاطر بتدفق النقد إلى المؤسسة التجارية.

  1. كما ذكرنا، تعمل المؤسسات التجارية في أسواق ديناميكية حيث تتغير ظروف السوق.
  2. ويمكن أن يكون هذا مناسبًا للمؤسسة التجارية، على سبيل المثال، عندما يخرج منافس حالي من السوق.
  3. كما يمكن أن يكون غير ملائم، على سبيل المثال عندما يدخل منافس جديد السوق.
  1. فإذا كانت هناك زيادة في عدد المؤسسات التجارية المتنافسة في السوق، فقد تفقد المؤسسة التجارية حصتها في السوق.
  2. ويمكن أن يؤدي ذلك إلى انخفاض الإيرادات مع انتقال العملاء إلى مكان آخر.
  3. وقد تستجيب المؤسسة التجارية لهذا عن طريق خفض الأسعار للحفاظ على مستويات الطلب، ولكن هذا سيؤدي إلى خفض إيرادات المبيعات.
  4. فقد تحافظ المؤسسة التجارية على الأسعار كما هي ولكنها تزيد الإنفاق على التسويق من أجل محاولة الحفاظ على حجم مبيعاتها.

وفي مواجهة المنافسة المتزايدة، قد تتطلع المؤسسة التجارية أيضًا إلى الحفاظ على ولاء العملاء من خلال تقديم شروط دفع مواتية. ومع ذلك، سيؤدي ذلك إلى إبطاء تدفق النقد إلى المؤسسة التجارية.

  1. وقد تستند توقعات التدفق النقدي إلى توقعات مبيعات طموحة بشكلٍ زائد.
  2. ستشهد المؤسسة التجارية التي تتوقع أن تكون المبيعات أعلى مما هي عليه في الواقع تدفقات نقدية واردة أقل من المتوقع.
  3. ويمكن أن يؤثر ذلك في قدرتها على تغطية النفقات اليومية ما يؤثر في الاستمرار.
  4. كما سيؤثر هذا الأمر في قدرة المؤسسة التجارية على تحقيق نقطة التعادل.
  1. فقد تعني التوقعات الطموحة للغاية أن رائد الأعمال يعتقد أن المبيعات ستكون أعلى من مستوى التعادل للإنتاج وأن المؤسسة التجارية ستتمتع بهامش مربح من الأمان.
  2. ومع ذلك، إذا كانت المبيعات أقل من المتوقع، فقد تواجه المؤسسة التجارية صعوبة في تحقيق التعادل.
  1. بالإضافة إلى تغير ظروف السوق، قد تتغير الظروف الاقتصادية التي تعمل فيها المؤسسة التجارية أيضًا. ففي أوقات التباطؤ الاقتصادي، من المرجح أن ترتفع البطالة. ومن المرجح أيضًا أن تنخفض ثقة المستهلك واستعداد الناس للاستثمار.
  2. ومن المرجح أن تشهد المؤسسات التجارية انخفاضًا في الطلب مع انخفاض الدخل المتاح، ما يؤدي إلى انخفاض التدفقات النقدية الواردة.
  3. فقد ترى المؤسسات التجارية التي حققت المبيعات الآجلة تأخر العملاء أو حتى التخلف عن الدفع. كما يمكن أن تتقلب أسعار الفائدة أيضًا. فإذا كانت أسعار الفائدة منخفضة، فقد يؤدي ذلك إلى رغبة المزيد من المستهلكين في الشراء بالائتمان.
  4. وسيؤدي ذلك إلى زيادة الإيرادات وبالتالي أرباح المؤسسة التجارية، ولكنه سيؤدي إلى إبطاء التدفقات النقدية الواردة حيث يمكن للعميل الآن الدفع على أقساط بدلًا من مبلغ مقطوع واحد.
  1. فبالنسبة للمؤسسة التجارية التي مولت أنشطتها من خلال الديون، على سبيل المثال من خلال القروض أو الرهون العقارية، فإن أسعار الفائدة تُشكِّل تكلفة على المؤسسة التجارية.
  2. فإذا ارتفعت أسعار الفائدة، ترتفع التدفقات النقدية الصادرة ونفقات المؤسسة التجارية.
  3. سيكون لهذا تأثير سلبي في صافي التدفق النقدي وزيادة مستوى التعادل للإنتاج.

موضوعات ذات صلة لمعرفة المزيد عن القضايا المالية، راجع الوحدة 1: استكشاف الأعمال.

كمّل قراءة الموضوع

سجّل مجاناً وكمّل الموضوع من الكتاب، ومنرجّعك لنفس المكان.

  • التدفقات النقدية الواردة/المبالغ المستلمة
  • التدفقات النقدية الصادرة/المدفوعات
يلّا نبدأتسجيل الدخول

آخر تحديث:

معاينة موضوع «نتاج التعلم ب: فهم آلية استخدام أدوات التخطيط المالي لتحليل البيانات المالية وتقييم مخاطر الأعمال التجارية» من وحدة «تمويل الأعمال» في مادة برنامج الأعمال. أقسام الشرح: ٣٧، التعريفات: ١٦، الأسئلة المحلولة: ٨.

المصدر: بيرسون BTEC، نتاج التعلم ب: فهم آلية استخدام أدوات التخطيط المالي لتحليل البيانات المالية وتقييم مخاطر الأعمال التجارية (ص ١٧–٣٠)

موضوعات أخرى في الوحدة

تابع الدراسة