تجاوز إلى المحتوى الرئيسي
TawjihiAI: دراسة التوجيهيادرس وتدرّب من هاتفكحمّل التطبيق
المواضيع

⁦٣.٣⁩ نتاج التعلم ج: فهم كيفية إعداد القوائم المالية لمنشأة فردية (شركة الشخص الواحد) واستخدامها لتحليل وتقييم الأداء المالي

الكتاب

من كتاب برنامج الأعمال المقرّر

محتويات الموضوع (٦٠)

حتى الآن، لقد ركزتَ على ما إذا كانت المؤسسة التجارية لديها ما يكفي من المال للاستمرار على أساس يومي وما إذا كانت قادرة على تحقيق التعادل أم لا.

نتاج التعلم (ج): فهم كيفية إعداد القوائم المالية لمنشأة فردية (شركة الشخص الواحد) واستخدامها لتحليل وتقييم أداء الشركة

وثيقتان تلخصان سنة كاملة من أعمال الشركة

ففي هذا الجزء، ستلقِ نظرة على الوثائق المالية
الغرض من قائمة الدخل الشامل واستخدامه

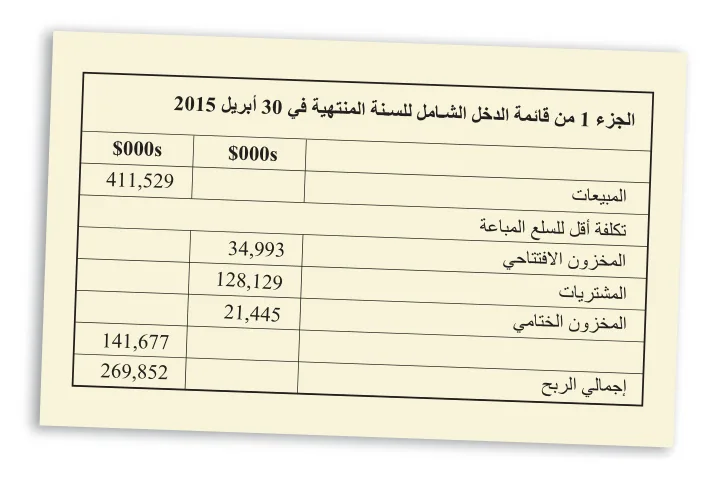
  • الغرض من قائمة الدخل الشامل: تعطي حسابًا دقيقًا يوضح مقدار الربح أو الخسارة، وتسجل المبيعات والتكاليف والأرباح على مدى مدة زمنية (عادة في سنة).
  • إيرادات المبيعات: الأموال الداخلة إلى المؤسسة من بيع السلع أو تقديم الخدمات، وحجم المبيعات = الكمية المباعة × سعر البيع.
  • تكلفة المبيعات: التكاليف المرتبطة مباشرةً بتقديم السلع، مثل تكلفة المواد الخام المستخدمة لإنتاجها.
  • الحساب: للتأكد من أن الرقم يمكن ربطه بالسلع المباعة بالفعل وليس فقط بجميع المواد المشتراة.
  • مثال: إذا اشتريت 12 كرة صوف وحِكتَ سترة، فهل تكلفة الصوف لتلك السترة تساوي 12 كرة؟ ماذا لو كان لديك كرتين متبقيتين في النهاية؟

إنجاز قائمة الدخل الشامل وحسابها وتعديلها

  • تكلفة المبيعات=المخزون الافتتاحي+المشتريات−المخزون الختامي\text{تكلفة المبيعات} = \text{المخزون الافتتاحي} + \text{المشتريات} - \text{المخزون الختامي}

حساب إجمالي الربح

  • إجمالي الربح=حجم المبيعات−تكلفة المبيعات\text{إجمالي الربح} = \text{حجم المبيعات} - \text{تكلفة المبيعات}
  • ليس الربح النهائي: ما تزال هناك نفقات أخرى يجب خصمها في الجزء الآتي من الحسابات.
الشكل 3.4 لماذا من المهم حساب التكلفة الفعلية للسلع المباعة بدلًا من مجرد استخدام المشتريات للسنة؟

وبعد إجمالي الربح، ما الذي يبقى للمالك؟

حساب الربح أو الخسارة للسنة

من إجمالي الربح إلى ربح السنة

  • الربح: المال بعد خصم جميع النفقات الأخرى من إجمالي الربح وإضافة أي إيرادات أخرى.
  • دخل الإيرادات: الدخل غير الرأسمالي من مصادر أخرى سوى المبيعات، كالخصومات المستلمة والفوائد على الأرصدة البنكية.
  • الإيرادات الأخرى (الدخل التكميلي): إيرادات الإيجار ومدفوعات الفائدة على الودائع والعمولات المستلمة.
  • الاستهلاك: يظهر بوصفه نفقات في قائمة الدخل الشامل، فهو توزيع تكلفة الأصول الثابتة على مدى عمرها.
  • الربح الصافي=إجمالي الربح−النفقات+الدخل الآخر\text{الربح الصافي} = \text{إجمالي الربح} - \text{النفقات} + \text{الدخل الآخر}
  • النفقات في المثال: الإيجار والمعدل، الأجور والرواتب، الهاتف والبريد، التوزيع، الدعاية والإعلان، النفقات المتنوعة، والإهلاك.
  • صافي الربح قبل خصم الضريبة: 41,246.

تعديلات الاستهلاك في قائمة الدخل الشامل

الاستهلاك: لماذا تنخفض قيمة الأصل؟

  • لماذا: يجب أن تُمنح الأصول الثابتة قيمة واقعية في قائمة المركز المالي، فتُخفّض قيمها سنويًا.
  • الأثر: يُدرج المبلغ السنوي الذي تُستهلك به الأصول بوصفه نفقات في قائمة الدخل الشامل.
  • مثال: شاحنة توصيل بمبلغ 30,000 دولار، وبعد ثلاث سنوات تُعرض قيمتها 30,000 دولار، محاسبة غير واقعية وغير دقيقة.
  • طريقتان لحساب الاستهلاك:
    • الاستهلاك الثابت: يُستهلك الأصل بمبلغ محدد سنويًا.
    • تقليل استهلاك الرصيد: يُستهلَك الأصل بنسبة مئوية محددة من قيمته المتبقية سنويًا.
  • طريقة الخط المستقيم: تخفض قيمة الأصل من السعر المدفوع بمبلغ ثابت سنويًا، ويجب أولًا اتخاذ قرارين.
  • الاستهلاك السنوي=التكلفة التاريخية−القيمة المتبقيةالعمر المتوقع\text{الاستهلاك السنوي} = \dfrac{\text{التكلفة التاريخية} - \text{القيمة المتبقية}}{\text{العمر المتوقع}}

العمر المتوقع

  • الاستهلاك المتناقص: تخفيض قيمة الأصل بنسبة مئوية محددة سنويًا، يحدد النسبة محاسب ماهر، وتستهلك الأصل بمبلغ أقل سنويًا مع تقدم عمره.

وكيف نرى ما تملكه الشركة وما تدين به؟

قائمة المركز المالي

قائمة المركز المالي: ما نملك وما علينا

  • قائمة المركز المالي: لمحة سريعة عن صافي ربح المؤسسة في لحظة معينة، عادةً نهاية السنة المالية.
  • ملخص: لكل شيء تمتلكه المؤسسة (أصولها) وما تدين به (خصومها)، فهي توضح قيمة المؤسسة.
  • الشكل العمودي: يمكن عرضها عموديًا أو أفقيًا، والعمودي هو الأكثر شيوعًا.
  • النصف الأول: يحسب الأصول الصافية للمؤسسة، أي قيمتها.
  • تخيل: لو أغلقت المؤسسة اليوم وبعت جميع أصولها وسددت جميع خصومها، فهذا هو المبلغ الذي سيتبقى.

إنجاز قائمة المركز المالي للمنشأة الفردية وحسابها وتعديلها

يمكن عرض بيانات المركز المالي في شكل عمودي أو أفقي، والعمودي هو الأكثر شيوعًا، وهو أسلوب العرض الذي ستستخدمه في هذه الوحدة. ويتم تقديم الميزانية العمومية التي يتم تقديمها عموديًا على النحو الآتي:

الأصول غير المتداولة

  • الأصول المتداولة

– الخصوم المتداولة

= صافي الأصول/الخصوم المتداولة – الخصوم غير المتداولة = صافي الأصول

  1. هذا هو النصف الأول من الميزانية العمومية.
  2. و هو يحسب الأصول الصافية للمؤسسة التجارية أي قيمة المؤسسة التجارية (انظر أدناه للحصول على مزيدٍ من التفاصيل).
  3. تخيل لو أغلقت المؤسسة التجارية اليوم وقمت ببيع جميع أصولها، ثم قمت بسداد جميع خصومها. وهذا هو المبلغ الذي سيتبقى لديك.

الأصول غير المتداولة

  • الأصول الملموسة: أصول مادية قابلة للقياس (يمكن لمسها)، مثل آلة أو مبنى.
  • الأصول غير الملموسة: غير مادية، مثل الشهرة أو العلامة التجارية أو الاسم المعترف به.
  • الأصول الملموسة تشمل: المباني والتركيبات والتجهيزات والمعدات والمركبات، وتُستهلك سنويًا لتُمنح قيمة واقعية.
  • القيمة الدفترية الصافية: تكلفة الأصل مطروحًا منها الاستهلاك، كما في الجدول 3.6.
  • شاحنة رينو: قيمتها في نهاية عام واحد 16,⁦000 − 3⁩,⁦000 = 13⁩,000 دولار، وفي نهاية السنوات الأربع تتطابق مع القيمة المتبقية.
السنةالتكلفةالاستهلاك المتراكمالقيمة الدفترية الصافية
116,0003,00013,000
216,0006,00010,000
316,0009,0007,000
416,00012,0004,000
  • أمثلة: براءات الاختراع والملكية الفكرية والعلامات التجارية.
  • الشهرة: عندما يشتري شخص مؤسسة قائمة فإنه يشتري أيضًا الشهرة التي اكتسبتها، مثل الاعتراف بالعلامة التجارية أو قاعدة العملاء المخلصين.
  • الإطفاء: تتغير قيمة الأصول غير الملموسة بمرور الوقت، ويتم إجراء تغيير لمرة واحدة على قيمة الأصل غير الملموس.

الأصول المتداولة

  • تشمل: المخزونات، الذمم التجارية المدينة، المدفوعات المقدمة، النقد في البنك، النقد الحاضر.
  • المخزون: له ثلاثة أشكال: المواد الخام والعمل قيد التقدم والسلع النهائية، ويجب إعطاؤه قيمة واقعية دون مبالغة.
  • الذمم التجارية المدينة: مبالغ لم يتم دفعها بعد مقابل السلعة أو الخدمة، ويجب مراقبتها للتأكد من الدفع بحلول تاريخ استحقاقه.
  • المدفوعات المقدمة: حالات يتم فيها الدفع قبل المدة التي تتعلق بها، فتُصنف أصلًا وتُنقل من قائمة الدخل الشامل إلى قائمة المركز المالي.
  • الترتيب: تُسرد الأصول المتداولة بترتيب سهولة تحويلها إلى نقد بسرعة؛ والنقد الحاضر مجرد نقد.

الخصوم المتداولة

  • السحب على المكشوف: القدرة على سحب أموال من الحساب الجاري أكثر مما لديك، ما يتسبب في دخول الحساب في حالة سلبية.
  • المستحقات: تحدث عندما يتم الدفع بعد المدة التي تتعلق بها.
  • الذمم التجارية الدائنة: المبالغ المستحقة على المؤسسة مقابل السلع أو الخدمات التي تلقتها ولم تدفع ثمنها بعد، عادةً للموردين.
  • صافي الأصول المتداولة (رأس المال العامل): رقم مهم لأنه يمثل قدرة المؤسسة على الوفاء بديونها قصيرة الأجل.
  • إن لم يكف: قد تضطر إلى البحث عن النقد في مكان آخر، أو بيع أصل ثابت لا يمكنها العمل دونه.
  • الحساب: أصول متداولة مطروحًا منها الخصوم المتداولة.
  • النتيجة: الأصول المتداولة أكبر من الخصوم المتداولة = صافي الأصول المتداولة، وأقل منها = صافي الخصوم المتداولة.
  • صافي الأصول: القيمة الإجمالية لجميع الأصول المملوكة مطروحًا منها قيمة الخصوم.
  • صافي الأصول=الأصول غير المتداولة+الأصول المتداولة−(الخصوم المتداولة+الخصوم طويلة الأجل)\text{صافي الأصول} = \text{الأصول غير المتداولة} + \text{الأصول المتداولة} - (\text{الخصوم المتداولة} + \text{الخصوم طويلة الأجل})
  • الخصوم غير المتداولة: خصوم طويلة الأجل تسددها المؤسسة في أكثر من عام واحد، مثل القروض البنكية والرهون العقارية.

صافي الأصول/الخصوم المتداولة

كيف يُحتسب صافي الأصول المتداولة؟

كيف يُحتسب صافي الأصول؟

اذكر ثلاث نسب كفاءة

صافي الأصول

على النحو الموضح أعلاه، يمثل صافي الأصول القيمة الإجمالية لجميع الأصول المملوكة للمؤسسة التجارية مطروحًا منها قيمة الخصوم. ويُحتسب صافي الأصول على النحو الآتي:

الأصول غير المتداولة + الأصول المتداولة (الخصوم المتداولة + الخصوم طويلة الأجل).

الخصوم غير المتداولة

  1. الخصوم هي أشياء تدين بها المؤسسة التجارية.
  2. ففي حالة تصنيفها على أنها غير متداولة، فهذا يعني أنها خصوم طويلة الأجل، وستسددها المؤسسة التجارية في أكثر من عام واحد.
  3. وتشمل أمثلة الخصوم غير المتداولة القروض البنكية والرهون العقارية.
  4. فمن المحتمل أن تُستخدم لشراء الأصول الثابتة أو لإنشاء المؤسسة التجارية في البداية.

التعديلات في قائمة المركز المالي

تعديلات تربط القائمتين معًا

  • التعديلات: تُجرى بين قائمة الدخل الشامل وقائمة المركز المالي للتأكد من أن كلا السجلين يبينان صورة حقيقية وعادلة.
  • الاستهلاك: يظهر سنويًا بوصفه نفقات في قائمة الدخل الشامل، ويُخصَم من القيمة الدفترية الصافية لإظهار قيمة الأصل في نهاية العام.
  • المدفوعات المقدمة: تُخصم من النفقات في قائمة الدخل الشامل وتظهر بوصفها أصلًا متداولًا في قائمة المركز المالي.
  • مثال: رسوم النطاق العريض لمدة 12 شهرًا مقدمًا، ففي منتصف المدة يُسجل نصف الدفعة أصلًا متداولًا.
  • المستحقات: تُضاف نفقاتٍ في قائمة الدخل الشامل وتظهر بوصفها خصمًا متداولًا في قائمة المركز المالي.
  • مثال: سداد الكهرباء كل ثلاثة أشهر بوصفها متأخرات.
  • النصف الثاني: يبحث في كيفية تمويل أنشطة المؤسسة، ويوضح رأس المال المستخدم.
  • رأس المال المستخدم=رأس المال الافتتاحي+الربح المحتفظ به−الرسومات\text{رأس المال المستخدم} = \text{رأس المال الافتتاحي} + \text{الربح المحتفظ به} - \text{الرسومات}
  • رأس المال الافتتاحي: رأس المال في بداية التداول، أموال استثمرها المالكون.
  • الرسومات: عمليات سحب يقوم بها المالكون من المؤسسة.
  • التوازن: يجب أن يكون صافي الأصول مساويًا لرأس المال المستخدم.

الاستهلاك

على النحو الموضح أعلاه، يمكن أن يكون الاستهلاك إما بطريقة القسط الثابت وإما الرصيد المتناقص.

  • يظهر الاستهلاك السنوي بوصفه نفقات في قائمة الدخل الشامل.
  • يُخصَم الاستهلاك سنويًا من القيمة الدفترية الصافية للأصل لإظهار قيمة الأصل في نهاية العام؛ وهذه هي قيمة الأصل المسجل في قائمة المركز المالي.

المدفوعات المقدمة

على النحو الموضح أعلاه، يتم الدفع المسبق عندما يتم دفع المصاريف قبل المُدد التي تتعلق بها.

  • بناءً على ذلك، تُخصم النفقات من النفقات في قائمة الدخل الشامل وتظهر بوصفها أصل متداول في قائمة المركز المالي.
  • على سبيل المثال، في حالة دفع رسوم النطاق العريض لمدة 12 شهرًا مقدمًا، وأُنتجت الحسابات في منتصف مدة ال 12 شهرًا هذه، فسيُسجل نصف إجمالي الدفعة على أنه دفعة مقدمة تحت عنوان الأصل المتداول في قائمة المركز المالي.

المستحقات

على النحو الموضح أعلاه، فإن الاستحقاق عبارة عن نفقات تُدفع بعد المُدد التي تتعلق بها.

  • لذا تُضاف النفقات بوصفها نفقات في قائمة الدخل الشامل وتظهر بوصفها خصم متداول في بيان المركز المالي.
  • ومن أمثلة ذلك سداد الكهرباء كل ثلاثة أشهر بوصفها متأخرات؛ وسيظهر رقم في قائمة المركز المالي لحساب قيمة الكهرباء المستهلكة بالفعل.

المحاسبة عن التغيرات في رأس المال

يبحث النصف الثاني من قائمة المركز المالي في كيفية تمويل أنشطة المؤسسة التجارية، ما يوضح رأس المال المستخدم ويُقدَّم على النحو الآتي:

رأس المال الافتتاحي + الربح المحتفظ به الرسومات = رأس المال المستخدم.

  • رأس المال الافتتاحي هو رأس المال في المؤسسة التجارية في بداية التداول. وهذه هي الأموال المستثمرة في المؤسسة التجارية من المالكين. فقد يكون المالكون منشأة فردية أو شريكًا أو مساهمًا.
  • نقل الربح أو الخسارة الأرباح أو الخسائر من السنوات السابقة بالإضافة إلى ربح العام الحالي. وسيُنقل هذا من قائمة المركز المالي.
  • الرسومات هي عمليات سحب يقوم بها المالكون من المؤسسة التجارية.
  • لتحقيق التوازن في قائمة المركز المالي، يجب أن يكون صافي الأصول مساويًا لرأس المال المستخدم.

استخراج البيانات المالية من قائمة المركز المالي

  • الميزانية العمومية: يمكن تسمية قائمة المركز المالي بهذا الاسم، وتُؤخذ منها البيانات لتقييم صافي الأصول المتداولة ورأس المال المستخدم.

وكيف نحكم على أداء الشركة بالأرقام؟

المقارنة المعيارية باستخدام النسب المالية

تحليل النسب: أرقام تتحدث

  • تحليل النسب: يتيح تفسيرًا أكثر جدوى للحسابات المنشورة من خلال مقارنة رقم بآخر.
  • المقارنات: يتيح تحليل النسب أيضًا إجراء مقارنات سواءً داخل المؤسسة التجارية أو مع المؤسسات التجارية الأخرى.
  • المستخدمون: يُستخدم من جانب أصحاب المصلحة الداخليين مثل المديرين والموظفين، وكذلك الخارجيين مثل المستثمرين والدائنين.
  • الربحية: مقياس لربح المؤسسة في ما يتعلق بعامل آخر ذي صلة.
  • مثال: مؤسستي أعمال، أ وب، تحققان ربحًا قدره 750,000 دولار سنويًا، وإيرادات مبيعات أ 1.5 مليون دولار وب 3 ملايين دولار.
  • النتيجة: المؤسسة التجارية أ تتمتع بربحية أكبر لأنها تحقق القدر نفسه من الربح من مستوى أقل من المبيعات.
  • هناك أربع نسب ربحية يجب أن تكون قادرًا على حسابها وتفسيرها:
    • هامش الربح الإجمالي.
    • هامش الربح المُضاف.
    • هامش الربح الصافي ⁦(NPM)⁩.
    • العائد على رأس المال المستخدم ⁦(ROCE)⁩.

هامش إجمالي الربح

هامش إجمالي الربح=إجمالي الربحالإيرادات×100\text{هامش إجمالي الربح} = \frac{\text{إجمالي الربح}}{\text{الإيرادات}} \times 100
  • هامش إجمالي الربح: إجمالي الربح كنسبة مئوية من حجم المبيعات.
  • 88 بالمائة: مقابل كل دولار من المبيعات يتبقى 88 سنتًا كربح إجمالي.
  • إن انخفض: قد تحاول المؤسسة تقليل تكلفة مشترياتها دون التأثير في الجودة، أو زيادة المبيعات دون زيادة تكلفة المبيعات.

هامش الربح المُضاف

هامش الربح المُضاف=إجمالي الربحتكلفة المبيعات×100\text{هامش الربح المُضاف} = \frac{\text{إجمالي الربح}}{\text{تكلفة المبيعات}} \times 100
  • هامش الربح المُضاف: الربح كنسبة مئوية من تكلفة المبيعات، ويوضح النسبة المئوية التي تضاف للوصول إلى سعر البيع.
  • مثال: تكلفة المواد الخام المستخدمة لإنتاج سلعة دولار واحد، وهامش ربح مُضاف بنسبة 25 بالمائة، فسيتم بيع السلعة مقابل 1.25 دولار.

هامش الربح الصافي ⁦(NPM)⁩

هامش الربح الصافي=الربح الصافيالإيرادات×100\text{هامش الربح الصافي} = \frac{\text{الربح الصافي}}{\text{الإيرادات}} \times 100
  • هامش الربح الصافي: الربح الصافي (ربح العام) كنسبة مئوية من حجم المبيعات بعد خصم جميع النفقات.
  • 31 بالمائة: مقابل كل دولار من المبيعات يتبقى 31 سنتًا كأرباح صافية.

شركة دي دي ديزاينز ليمتد

مثال تطبيقي: شركة دي دي ديزاينز

إجمالي الربح كنسبة مئوية من المبيعات=$269,852$411,529×100=65.5 بالمائة\text{إجمالي الربح كنسبة مئوية من المبيعات} = \frac{\$269,852}{\$411,529} \times 100 = 65.5 \text{ بالمائة}
  • النتيجة: مقابل كل دولار تجنيه الشركة في المبيعات يتبقى 65 سنتًا كإجمالي ربح.
  • تفسير: بائع التجزئة للأزياء يتحمل تكاليف مبيعات عالية بشكلٍ معقول، وفي قطاع الخدمات نتوقع هامشًا إجماليًا أعلى.
الربح الصافي كنسبة مئوية من المبيعات=$41,246$411,529×100=10 بالمائة\text{الربح الصافي كنسبة مئوية من المبيعات} = \frac{\$41,246}{\$411,529} \times 100 = 10 \text{ بالمائة}
  • النتيجة: يتبقى 10 سنتات فقط كربح صافي.
  • تفسير: بائع الأزياء بالتجزئة يتحمل نفقات عالية، وإن انخفض الهامش الصافي فقد يخفض نفقاته، لكن عليه تحديد سبب انخفاض الرقم أولًا.

العائد على رأس المال المستخدم ⁦(ROCE)⁩

ROCE=الربح الصافي قبل الفوائد والضرائبرأس المال المستخدم×100\text{ROCE} = \frac{\text{الربح الصافي قبل الفوائد والضرائب}}{\text{رأس المال المستخدم}} \times 100
  • العائد على رأس المال المستخدم: النسبة المئوية للعائد الذي تحققه المؤسسة من رأس المال المستخدم لتحقيقه.
  • 5 بالمائة: مقابل كل دولار مقيد في المؤسسة يتحقق 5 سنتات كأرباح صافية.
  • المستثمرون: غالبًا يقارنون العائد بسعر الفائدة المقدم في البنك أو قطاع البناء.
  • 22 سنتًا: مقابل كل دولار يتم استخدامه داخل المؤسسة هناك عائد قدره 22 سنتًا، وهذا أعلى مما تتوقعه من البنك.

قياس السيولة

قياس السيولة: هل تغطي الأصول الديون القصيرة؟

  • نسب السيولة: تقيس مدى قدرة المؤسسة على سداد الديون قصيرة الأجل.
  • نسبتان: نسبة التداول، ونسبة الاختبار الحاسم (نسبة رأس المال السائل).

نسبة التداول

نسبة التداول=الأصول المتداولةالخصوم المتداولة\text{نسبة التداول} = \frac{\text{الأصول المتداولة}}{\text{الخصوم المتداولة}}
  • نسبة التداول: مقدار الأصول المتداولة في ما يتعلق بالخصوم المتداولة، وتُعبَّر ك ⁦x⁩:1.
  • 2:1: مقابل كل دولارين من الأصول المتداولة مدينة بدولار واحد، وهذا مقبول بشكل عام.
  • 0.5:1: مقابل كل 50 سنتًا تمتلكها في الأصول المتداولة، فإنها مدينة بدولار واحد من الخصوم المتداولة، فلن تتمكن من تغطية مطالب البنك والدائنين.

شركة دي دي ديزاينز ليمتد

نسبة التداول=$56,130$30,270=$1.85:1\text{نسبة التداول} = \frac{\$56,130}{\$30,270} = \$1.85:1
  • في دي دي ديزاينز: مقابل كل دولار تدين به الشركة ديونًا قصيرة الأجل تمتلك 1.85 دولارًا من الأصول المتداولة، فسيولتها كافية.

نسبة رأس المال السائل

  • نسبة رأس المال السائل=الأصول المتداولة−المخزونالخصوم المتداولة\text{نسبة رأس المال السائل} = \dfrac{\text{الأصول المتداولة} - \text{المخزون}}{\text{الخصوم المتداولة}}
  • نسبة رأس المال السائل: مقياس أكثر صرامة للسيولة، لا تشمل المخزون لأنه أصعب الأصول المتداولة تحويلًا إلى نقد بسرعة.
  • في دي دي ديزاينز: لكل دولار من الديون قصيرة الأجل لديها 72 سنتًا فقط من الأصول السائلة.

شركة دي دي ديزاينز ليمتد

  • متاجر التجزئة للأزياء: جزء كبير من أصولها المتداولة مخزون، فيكبر الفرق بين النسبة الحالية ونسبة رأس المال السائل.

قياس الكفاءة

قياس الكفاءة: أيام التحصيل والدفع والمخزون

  • نسب الكفاءة: تقيّم مدى سيطرة الإدارة على الجوانب الرئيسة للمؤسسة، وخاصةً المخزون والتمويل.
  • ثلاث نسب: أيام الذمم التجارية المدينة، أيام الذمم التجارية الدائنة، معدل دوران المخزون.

أيام الذمم التجارية المدينة

أيام الذمم التجارية المدينة=الذمم التجارية المدينةالمبيعات الآجلة×365\text{أيام الذمم التجارية المدينة} = \frac{\text{الذمم التجارية المدينة}}{\text{المبيعات الآجلة}} \times 365
  • أيام الذمم المدينة: المدة التي يستغرقها المدينون للدفع في المتوسط، ويُعبَّر عنها بعدد الأيام.
  • 60 يومًا: يستغرق المدينون في المتوسط شهرين لدفع ثمن ما اشتروه بالائتمان.
  • مؤسسة بتدفق ضعيف: ستحاول تقليل مدة سداد المدينين.
  • عند عدم معرفة النسبة المئوية للمبيعات بالائتمان: من المقبول أن تستخدم رقم المبيعات على النحو الموضح في قائمة الدخل الشامل.

شركة دي دي ديزاينز ليمتد

أيام الذمم التجارية المدينة=$21,455$411,529×365=19 يومًا\text{أيام الذمم التجارية المدينة} = \frac{\$21,455}{\$411,529} \times 365 = 19 \text{ يومًا}
  • في دي دي ديزاينز: يستغرق العميل في المتوسط 19 يومًا لدفع ثمن مشترياته، فمن غير المحتمل أن يقدم بائع تجزئة للأزياء شروط دفع طويلة.
  • اختلاف الأيام: تعتمد على طبيعة العناصر المباعة وسعرها وهل تتعامل المؤسسة في ⁦B2B⁩ أو ⁦B2C⁩، وتُقدَّم شروط دفع أطول بين الشركات.

أيام الدفع التجاري

أيام الدفع التجاري=الذمم التجارية الدائنةالمشتريات الآجلة×365\text{أيام الدفع التجاري} = \frac{\text{الذمم التجارية الدائنة}}{\text{المشتريات الآجلة}} \times 365
  • أيام الدفع التجاري: المدة التي تستغرقها المؤسسة التجارية لدفع ثمن السلع والخدمات المشتراة عن طريق الائتمان، ويتم التعبير عنها بعدد الأيام.
  • المؤسسة المتعثرة: ستحاول المؤسسة التجارية التي تعاني مشكلات في التدفق النقدي إطالة أيام الذمم التجارية الدائنة.
  • عند عدم معرفة النسبة المئوية للمشتريات بالائتمان: من المقبول أن تستخدم رقم المشتريات على النحو الموضح في بيان الدخل الشامل.

شركة دي دي ديزاينز ليمتد

أيام الدفع التجاري=$17,881$128,129×365=51 يومًا\text{أيام الدفع التجاري} = \frac{\$17,881}{\$128,129} \times 365 = 51 \text{ يومًا}
  • في دي دي ديزاينز: تدفع لمورديها في 51 يومًا في المتوسط، فقد يقدم بعضهم ائتمانًا لمدة شهر والبعض الآخر شهرين.

معدل دوران المخزون

معدل دوران المخزون=متوسط المخزونتكلفة المبيعات\text{معدل دوران المخزون} = \frac{\text{متوسط المخزون}}{\text{تكلفة المبيعات}}
متوسط المخزون=المخزون الافتتاحي+المخزون الختامي2\text{متوسط المخزون} = \frac{\text{المخزون الافتتاحي} + \text{المخزون الختامي}}{2}
  • معدل دوران المخزون: يقيس متوسط الوقت الذي تحتفظ فيه المؤسسة ببند من المخزون، ويُعبَّر عنه بعدد الأيام.
  • يعتمد على طبيعة المؤسسة: لبائع الزهور أو السمك معدل أقل بكثير (أسرع) من متجر الأزياء أو صالة عرض السيارات.

شركة دي دي ديزاينز ليمتد

معدل دوران المخزون=$28,219$141,737×365=73 يومًا\text{معدل دوران المخزون} = \frac{\$28,219}{\$141,737} \times 365 = 73 \text{ يومًا}
  • في دي دي ديزاينز: تجدد المؤسسة مخزونها أو تبيعه كل 73 يومًا في المتوسط، وهذا ما قد تتوقعه من بائع تجزئة للأزياء.

تحليل مقارن لأداء الشركة

كيف نستخدم النسب لتحسين الأداء؟

  • المقارنة: تسمح بفهم أفضل لما إذا كانت المؤسسة تتحسن، وتقيّم هل كانت التكتيكات والإستراتيجيات مؤثرة.
  • داخليًا: مقارنة الربحية بين خطوط الإنتاج أو معدل دوران المخزون بين الفروع، لتحديد أهداف أو إغلاق أقسام ضعيفة الأداء.
  • مع المنافسين: تفكر المؤسسة هل هي الأفضل في قطاعها أو تحتاج إلى التحسين.
  • المقارنة المعيارية: تحديد أفضل الممارسات ثم محاولة عكس هذا المستوى من الأداء أو تجاوزه، داخليًا أو خارجيًا.
  • تحسين الأداء: يُستخدَم تحليل النسب لتقييم الأداء وإبلاغ القرارات بشأن مكان التحسينات: الربحية والسيولة والكفاءة.
  • الربحية: تنظر إلى الربح في ما يتعلق بالإيرادات، وتتحسن بزيادة الإيرادات أو خفض التكاليف.
  • السيولة: تنظر إلى الأصول المتداولة في ما يتعلق بالخصوم المتداولة، وتتحسن بزيادة الأصول المتداولة أو خفض الخصوم المتداولة.
  • الكفاءة: تنظر إلى استخدام الموارد، فيحتاج المديرون إلى الاستفادة بشكلٍ أفضل من الأصول مثل المخزون.

الإجراءات التي اتخذتها المؤسسة التجارية لتحسين الأداء

التنفيذالنتيجةالقيود
التعامل مع موردين أقل تكلفةًانخفاض تكلفة المبيعاتمواد يُحتمل أن تكون منخفضة الجودة
انخفاض الإنفاق الإعلانيانخفاض النفقاتقد ينخفض تمييز العلامة التجارية
زيادة سعر البيعزيادة الإيرادات على كل منتج مباعقد يُنظر إليه على أنه مكلف للغاية
انخفاض سعر البيعزيادة الطلبقد يحذو المنافسون حذوهم
التنفيذالنتيجةالقيود
بيع أصل لم تعد هناك حاجة إليهزيادة النقد وزيادة قيمة الأصول المتداولةلا يوجد سوى عدد محدود من الأصول التي يمكن بيعها
بيع المخزونتظل الأصول المتداولة كما هيلا يحسن النسبة الحالية
جمع التمويلزيادة كمية النقد في المؤسسة التجاريةقد تزيد التكاليف
التنفيذالنتيجةالقيود
تقليل شروط الائتمان للعملاءتحسين نسبة أيام الذمم التجارية المدينةقد تفقد العملاء
التفاوض على شروط دفع أطول مع الموردينتحسين نسبة أيام الذمم التجارية الدائنةقد تزداد التكاليف
تقليل حيازات المخزونزيادة معدل دوران المخزونقد تؤدي الطلبات الأكثر تكرارًا إلى ارتفاع التكاليف

حدود النسب عند تقييم أداء الشركة

  • حدود النسب: رغم أن النسب مفيدة جدًّا، فاستخدامها يخضع أيضًا لبعض القيود.
    • تُحسَب بناءً على البيانات السابقة فلا تعكس بالضرورة الأداء الحالي.
    • ربما تم التلاعب بالسجلات المالية فتستند إلى بيانات مضللة.
    • لا تراعي العوامل النوعية.
    • قد تشير إلى مشكلة لكنها لا تحدد سببها أو الحل.
    • قد تكون المقارنات بين المؤسسات التجارية صعبة حيث لا تبلغ جميعها عن أدائها بالطريقة نفسها.
    • تقدم تقريرًا عن الأداء المالي في نقطة زمنية محددة فقط.

وكيف تُجمَع هذه الأرقام في تقرير للأطراف المعنية؟

إعداد تقارير الأداء المالي

تقرير الأداء المالي: سبعة أقسام

  • تقارير الأداء المالي: تقارير رسمية للتواصل مع أصحاب المصلحة، تلخص أداء المؤسسة في نهاية مدة زمنية محددة، مؤقتة أو سنوية.
  • يتكون التقرير المالي عادةً من سبعة أقسام، ولكن قد يختلف بحسب الجمهور والغرض:
    • العنوان: عنوان واضح يتضمن اسم المؤسسة التجارية والمدة المحاسبية.
    • المقدمة: مقدمة مختصرة (الملخص التنفيذي) تلخص النقاط الرئيسة المدرجة في التقرير.
    • الحسابات: القوائم المالية بما فيها قائمة الدخل وقائمة المركز المالي وقائمة التدفق النقدي.
    • المخاطر: تستخدم المؤسسة البيانات المالية لتحديد المخاطر وتقييمها.
    • تحليل الأداء: تحليل مفصل لجميع جوانب أداء المؤسسة التجارية.
    • الاستنتاجات: تتلخص الأرقام الرئيسة في شكل مؤشرات الأداء الرئيسة ⁦(KPIs)⁩.
    • التوصيات: توصيات للعام المقبل.
  • النسب: قد يشمل التقرير النسب المقدمة على مدى عدد من السنوات للسماح بإجراء مقارنات سنوية.
  • تأثير البيئة الخارجية: تتضمن المعلومات كيفية تأثير التغييرات في البيئة الخارجية في الأداء في المستقبل.
  • التحليل: عادةً باستخدام التنسيقات المكتوبة والرسومية، بحسب المجال الوظيفي.
  • الأهداف: تُبلَّغ مؤشرات الأداء جنبًا إلى جنب مع الأهداف، لتحديد مدى فعالية المؤسسة التجارية في تحقيق ما خططت لتحقيقه.

شكل تقارير الأداء المالي وتخطيطها

يتكون التقرير المالي عادةً من سبعة أقسام، ولكن قد يختلف بحسب الجمهور والغرض.

1 عنوان التقرير وتفاصيله

يجب أن يكون للتقرير عنوان واضح يخبر القارئ عن موضوع التقرير. ينبغي أن يتضمن هذا اسم المؤسسة التجارية والمدة المحاسبية التي تتعلق بها. على سبيل المثال:

تقرير الأداء المالي لشركة ⁦XYZ⁩ من 5 أبريل 2020 حتى 4 أبريل 2021

2 المقدمة

مقدمة مختصرة، يشار إليها أحيانًا باسم الملخص التنفيذي، تلخص النقاط الرئيسة المدرجة في التقرير. وهذه هي النقاط البارزة في التقرير التي تم شرحها بمزيدٍ من التفصيل في بقية التقرير. 3 مجموعة من الحسابات بناءً على البيانات المالية المقدمة للمؤسسة التجارية

  1. القوائم المالية، بما في ذلك قائمة الدخل وقائمة المركز المالي وقائمة التدفق النقدي.
  2. قد يتم تضمينها في ملاحق التقرير جنبًا إلى جنب مع الملاحظات التي توضح بالتفصيل كيفية تجميع هذه البيانات معًا. في التقرير، سيتم عرض الحسابات الرئيسة.
  3. وقد يشمل ذلك النسب المقدمة على مدى عدد من السنوات للسماح بإجراء مقارنات سنوية.
  4. كما يمكن استخدام الحسابات لإظهار كيفية أداء أي استثمارات مخطط لها (مثل مصنع جديد أو آلات جديدة) في المستقبل.

4 المخاطر التي تواجهها المؤسسة التجارية بناءً على البيانات المالية المقدمة من المؤسسة التجارية والقرارات السابقة التي اتخذتها

  1. ستستخدم المؤسسة التجارية البيانات المالية لتحديد المخاطر وتقييمها وسيتم تحديدها في التقرير.
  2. ومن ثم تتضمن هذه المعلومات كيفية تأثير التغييرات في البيئة الخارجية في الأداء في المستقبل.
  3. على سبيل المثال، إذا كان من المتوقع أن ترتفع أسعار الفائدة، فستنظر المؤسسة التجارية في تأثير ذلك في التكاليف من خلال تقييم نسبة الدين إلى أسهم الملكية.
  1. كما تُبلغ المؤسسة التجارية عن العوامل الخارجية التي يمكن أن تؤثر في السيولة والربحية والكفاءة والتدفق النقدي، على سبيل المثال، إذا كان هناك تهديد بوجود وافد جديد في السوق، فسيتم إجراء تقييم بشأن كيفية تأثير ذلك في الأداء المالي.
  2. وتتولى المؤسسة التجارية أيضًا تقييم القرارات التي تم اتخاذها (مثل قرارات الاستثمار المتعلقة بتطوير المنتج أو النقل).

5 تحليل أداء المؤسسة التجارية

  1. سيتم توفير تحليل مفصل لجميع جوانب أداء المؤسسة التجارية.
  2. وعادةً ما يتم ذلك باستخدام التنسيقات المكتوبة والرسومية.
  3. فيمكن تقديم ذلك بحسب المجال الوظيفي، حيث يتولى المديرون الفنيون تحليل أداء أقسامهم الفردية ويلخص المدير الإداري الأداء العام للمؤسسة التجارية.

وقد يتضمن ذلك:

  • التحليل المالي:

– تحليل النِسَب

– قائمة التدفق النقدي والتوقعات المستقبلية

– الأداء بحسب الفرع أو خط الإنتاج

– رأس المال المستخدم وصافي الأصول/الخصوم المتداولة – مصادر التمويل

– سجل الأصول

  • تحليل التسويق:

    – حجم السوق والنمو والأسهم

– تحليل المنافسين

– التغييرات في مجموعة المنتجات الحالية والمستقبلية

– توقعات المبيعات

  • التحليل التشغيلي:

    – تقارير الجودة

– توظيف القدرات

– الإنتاجية والكفاءة

  • تحليل الموارد البشرية:

    – معدل دوران العمالة والإنتاجية

– خطط القوى العاملة

كل مجال وظيفي مترابط وبالتالي له تأثير مباشر في الأداء المالي العام للمؤسسة التجارية.

6. الاستنتاجات

بناءً على التحليل المسبق لأداء المؤسسة التجارية، ستتلخص الأرقام الرئيسة في شكل مؤشرات الأداء الرئيسة ⁦(KPIs)⁩.

  1. سيتم الإبلاغ عنها جنبًا إلى جنب مع الأهداف.
  2. فهي تحدد مدى فعالية المؤسسة التجارية في تحقيق ما خططت لتحقيقه في المدة الزمنية ذات الصلة.
  3. على سبيل المثال، ما إذا كان هامش الربح الصافي يتماشى مع هامش الربح الصافي المستهدف.
  4. بعد ذلك، يمكن استخدام هذه المعلومات لتعديل الأهداف المستقبلية أو الإبلاغ عنها.

7. التوصيات

  • التوصيات: يمكن أن تشمل إجراءات لتحسين الأداء وكيفية مراقبة نجاحها، وينبغي دعم كل توصية بهدف ⁦SMART⁩.
  • مجالان: إجراءات للحد من المخاطر المحددة في الجزء 4، وإجراءات لتحسين نقاط الضعف المحددة في الجزء 5.

تمرين تقييمي 3.2

B.P3, B.P4, B.M2, B.D2, C.P5, C.P6, C.M3, C.D3

بعد الانتهاء من خبرتك العملية، تطلب منك كليتك إلقاء محاضرة في يوم مهني لتعريف الطلاب الآخرين بتمويل الأعمال. ينبغي أن يوضح حديثك فهمك لأدوات التخطيط المالي والقوائم المالية. فينبغي تقسيم حديثك إلى ثلاثة أقسام.

في الجزء 1، ينبغي أن تشرح استخدام أدوات التخطيط المالي بما في ذلك توقعات التدفق النقدي وقوائم التدفق النقدي وتحليل نقطة التعادل. ستحتاج إلى توضيح الغرض وقيود تحليل نقطة التعادل.

  1. في الجزء 2، ينبغي لك استخدام البيانات التي تم الحصول عليها من النشاط التجاري المختار (أو البيانات التي قدمها صاحب العمل الذي يتمتع بخبرات عملية)، لإعداد توقعات التدفق النقدي ومخطط التعادل المسمى بالكامل للنشاط التجاري.
  2. فينبغي أن تدعم عرضك التقديمي بدراسة حالة تستند إلى بيانات من المنشأة الفردية التي اخترتها.
  3. وينبغي أن يشمل ذلك المخاطر الشائعة التي تواجهها الأعمال التجارية مثل زيادة التكاليف أو انخفاض سعر البيع أو انخفاض إيرادات المبيعات.
  4. كما ينبغي توضيح هذه المخاطر من خلال توقعات التدفق النقدي الثانية وتحليل نقطة التعادل لإظهار تأثير هذه التغييرات في المركز المالي للشركة. فينبغي أن تكون جميع التوقعات المنتجة دقيقة تمامًا.

وتحتاج إلى إجراء تحليل متعمق للمخاطر المحددة وتحديد الإجراءات التي يمكن أن تتخذها الشركة التي اخترتها.

  1. في الجزء 3، ينبغي أن تركز على القوائم المالية التي تستخدمها المنشأة الفردية. وينبغي أن يتضمن ذلك الغرض والمكونات الرئيسة لقائمة الدخل الشامل وقائمة المركز المالي. بالإضافة إلى ذلك، تأكد من تضمين جميع المعلومات ذات الصلة.
  2. إلى جانب إعداد قائمة المركز المالي وقائمة الدخل الشامل من البيانات التي بحثت عنها بشأن المنشأة الفردية خاصتك.
  3. كما يجب أن تكون جميع القوائم المالية دقيقة وكاملة ومعروضة في شكل عمودي مقبول مهنيًّا. حلل أداء المنشأة الفردية لديك باستخدام مجموعة من النسب بما في ذلك الربحية والكفاءة والفعالية.
  4. اقترح كيف يمكن للمنشأة الفردية تحسين أدائها المالي. وستستند التوصيات إلى تحليلك المسبق لأدائها من خلال تحليل النسبة الذي أجريته.

تمرين تقييمي 3.2 متابعة

التخطيط

  • كيف يمكنني العثور على معلومات كافية عن أدوات التخطيط المالي؟
  • كيف يمكنني العثور على معلومات كافية عن الأداء المالي للمنشأة الفردية لإعداد القوائم المالية واستكمال تحليل النسبة؟
  • ما جوانب هذه المهمة التي ستمثل تحديًا لي؟ وكيف يمكنني التغلب على هذه التحديات؟
  • هل أفهم بالضبط ما أحتاج إلى فعله؟ وهل أحتاج إلى أي مساعدة أو توضيح؟

التنفيذ

  • أحرص على إجراء بحث لجمع كل المعلومات التي أطلبها.
  • أحتفظ بتفاصيل جميع مصادر معلوماتي وأحافظ على تنظيم أدلة بحثي جيدًا.
  • أحرص على إعداد مسودة لعرضي التقديمي وأنقده بنفسي من أجل الدقة والمحتوى.
  • أتدرب على تقديم عرضي التقديمي.
  • أسأل شخصًا أثق به للحصول على تعليقات.
  • أحَسّن عرضي التقديمي الجاهز لأقدمه أمام الجمهور.
  • أتأكد من أنني أتحدث بشكلٍ تحليلي وتقييمي وليس بشكلٍ وصفي فحسب.

عزيبة

تركيز مهاراتك

من المهم توخي الحذر والتأكد من دقة كل ما أقوم به. ويجب أن أتحقق من كل ما أقوم به لأنه يؤثر بشكلٍ غير مباشر في حسابات الإدارة النهائية.

  • يجب أن تكون سجلات تنظيم الأعمال محدثة وصحيحة استعدادًا لأي عمليات تفتيش.
  • يجب تسجيل مزايا الموظفين وإلا فقد يتم فرض ضرائب عليها بشكلٍ غير صحيح.
  • يجب أن تكون المعلومات التي أنقلها إلى المحاسب الإداري صحيحة حتى تتمكن من إعداد تقارير دقيقة لمفتشي الضرائب الحكوميين ومديري المؤسسات التجارية.
  • يجب أن تفي الحسابات التي نجريها بالمتطلبات القانونية.

هذه معاينة من الموضوع. أكمل القراءة في التطبيق

كمّل قراءة الموضوع

سجّل مجاناً وكمّل الموضوع من الكتاب، ومنرجّعك لنفس المكان.

  • الغرض من قائمة الدخل الشامل واستخدامه
  • إنجاز قائمة الدخل الشامل وحسابها وتعديلها
يلّا نبدأتسجيل الدخول

آخر تحديث:

معاينة موضوع «نتاج التعلم ج: فهم كيفية إعداد القوائم المالية لمنشأة فردية (شركة الشخص الواحد) واستخدامها لتحليل وتقييم الأداء المالي» من وحدة «تمويل الأعمال» في مادة برنامج الأعمال. أقسام الشرح: ٦٠، التعريفات: ٢٤، الأسئلة المحلولة: ١٠.

المصدر: بيرسون BTEC، نتاج التعلم ج: فهم كيفية إعداد القوائم المالية لمنشأة فردية (شركة الشخص الواحد) واستخدامها لتحليل وتقييم الأداء المالي (ص ٣١–٥٢)

موضوعات أخرى في الوحدة

تابع الدراسة
