
شرح الموضوع
مصادر التمويل متعدّدة، سواء لاحتياجات تأسيس، أو تشغيل المشاريع الصغيرة، ويرافق كلّ مصدر من مصادر التمويل تكلفة تتناسب مع المخاطرة التي سوف يتحملها المموّل، الحالة (٣) توضّح ذلك.
اقرأ الحالة الدراسيّة الآتية بتمعّن
كان بلال موظفاً مُجدّاً في أحد المشاتل في مدينة بيت لحم، يحب عمله كثيراً، ولكن صاحب العمل قرّر إغلاق المشتل فأصبح بلال بلا عمل، وهنا فكّر بلال ببدء مشروع مشتلٍ خاص به، وعرض الفكرة على أخيه عمر لمشاركته، فتشجّع لذلك. وقرّرا تسمية المشروع «مشتل الأخوّة»، ووجدا المكان المناسب، ثم قام بلال مستعيناً بخبرته بتحديد التكاليف الاستثماريّة التي تمثل احتياجاتهما من الأصول، بجانب الالتزامات الخاصّة بهما، ريثما يبدأ المشتل بإدرار الأرباح، وكانت التقديرات كما يأتي: أرض ١٢٠٠٠ دينار شراء، أو ١٠٠٠ دينار سنوي إيجار، بناء غرفة ٦٠٠٠ دينار، آلات ومعدّات ٤٠٠٠ دينار، المصاريف الخاصة بالكهرباء والماء والنقل ٢٠٠٠ دينار سنوياً، المخزون من أشتال ونباتات ٥٠٠٠ دينار، نقدية للمشروع ٤٠٠٠ دينار، تكفي لتمويل المبيعات الآجلة أيضاً، المصاريف المنزلية الخاصة لهما ٤٠٠٠ دينار سنوياً. وعند البحث عن الخيارات المتاحة لتمويل المشروع وجدا ما يأتي: المدخرات الشخصية لكلّ منهما تبلغ ١٢٠٠٠ دينار، يمكن اقتراض مبلغ ٧٠٠٠ دينار مقابل رهن الأرض، أو مبلغ ٣٠٠٠ دينار دون رهن، كقرض طويل الأجل، واقتراض مبلغ ٣٥٠٠ دينار قرض قصير الأجل، كما ويمكن أن يحصلا على ائتمان تجاري من المورّدين بمبلغ ٤٥٠٠ دينار، ويمكنهما السحب على المكشوف (الجاري مدين) بسقف ١٠٠٠ دينار.
المطلوب: بناءً على ما سبق ناقش التساؤلات الآتية:
- اقترح خطة تمويل لمشتل الأخوّة.
- كيف تقترح تمويل أرض المشتل؟
- ماذا لو تمّ اختيار خيار رهن الارض؟ ما المقصود بالرهن؟ وماذا يترتب عليه؟
- ماذا لو تمّ تمويل شراء المعدات بقرض طويل الأجل؟ ماذا يترتب على عمليّة التمويل بهذه الطريقة؟
- لو تمّ التخطيط لدفع مصروف الكهرباء والماء والنقل بالسحب على المكشوف (الجاري المدين)، ما المقصود به؟ ومتى يتم اللجوء له؟
- لو تمّ تمويل المخزون من خلال الائتمان التجاري، ما المقصود بذلك؟ برأيك لماذا يلجأ التّجّار إلى هذه الطريقة؟
- ماذا تعني عبارة تمديد فترة الائتمان؟
- اذكر مصادر التمويل الواردة بالحالة.
- هل هناك مصادر أخرى للتمويل، اذكرها؟
لعلك لاحظت أنّ مصادر التمويل لأنشطة المشروع الصغير متعدّدة من مدّخرات أصحاب المشروع، أو على شكل قرض طويل، أو قصير الأجل، أو باستخدام الائتمان التجاري. لذلك يمكن أن تُقسم مصادر التمويل للمشاريع الصغيرة إلى ما يأتي: التمويل بالملكيّة من الأموال الخاصة لصاحب المشروع، أو أصحاب المشروع، والتمويل بالاقتراض من أموال الآخرين، والمنح والمساعدات من المؤسسات المحليّة والدوليّة، ويتضح ذلك فيما يأتي:
أولاً: الأموال الخاصّة لصاحب المشروع أو الشركاء (حقوق الملكيّة)
(Equity Financing)
تُعرف بأنّها الأموال التي يقدّمها أصحاب المشروع، وتمثل المصدر الأول للتمويل بالنسبة للمشاريع الجديدة، لصعوبة الحصول على التمويل بالاقتراض في بداية أيّ مشروع، كما أنّها تعدّ الأساس الضامن الذي يستند إليه المشروع القائم عند الاقتراض، فهي عنصر الوقاية للدائنين في حال فشل المشروع، وتشمل المدّخرات الخاصة بصاحب أو أصحاب المشروع نفسه، سواء كانت على شكل نقود، أو عقارات، أو أيّة أصول أخرى، قرروا المساهمة بها للمشروع. ولا يترتب على التمويل بهذا المصدر أيّ التزام قانونيّ، لإعادته إلى طرف آخر، أو دفع فوائد عليه، كما تُعدّ أموال الملكيّة مصدراً للتمويل طويل الأجل، وبالتالي يمكن استخدامها استخداماً طويلاً الأجل أيضاً. وتشمل حقوق الملكيّة أيضاً الأرباح التي حققها المشروع، ولم توزّع على الشركاء، ويطلق عليها الأرباح المحتجزة، وتعدّ هذه الأرباح مصدراً داخلياً للتمويل بالملكيّة.
ثانياً: المنح من المؤسسات المحليّة والدوليّة المختصة بدعم المشاريع الصغيرة
(Donated Capital)
هناك العديد من المؤسسات التي تقدّم الدعم المالي للمشاريع الصغيرة، وتُعطى الأولويّة عادة للفئات المهمّشة، كالنساء المعيلات لأسرهن، والشباب ذوي الاحتياجات الخاصة، وذوي الأطفال اليتامى، وكبار السن، والمتضرّرين من بعض الممارسات الاحتلاليّة، كالمعزولين بفعل الجدار، أما الأنشطة التي يمكن أن تشملها عمليّات التمويل للمشاريع الصغيرة فتشمل: الأنشطة الزراعيّة، تطوير الشباب، المعاقين، وخدمات الحماية المجتمعيّة، وغيرها من القطاعات.
ثالثاً: مصادر التمويل بالاقتراض
هناك عدة مصادر للتمويل بالاقتراض، ويترتب على القرض الالتزام بإعادته مع الفوائد التي تدفع لقاء استخدام الأموال طوال الفترة الزمنيّة المتفق عليها بين صاحب المشروع والمُقرض، وإن كان هناك أنواع من الديون لا تدفع عنها فائدة كما سنرى. وفي حالة الاقتراض يجب أن يتمّ تخطيط سبل إعادة الأموال المقترضة بشكل جيد، وإلا أدّى الاقتراض إلى مخاطرة كبيرة على المشروع، وقد تشمل المخاطرة الأموال الخاصة بالمالكين، إذا كان المشروع فرديّاً، أو شركة تضامن، ومن أشكال هذا النوع من التمويل ما يأتي:
- الاقتراض من الأقارب والأصدقاء (Borrowing from Family or Friends):
وهؤلاء يمثلون مصدراً شائعاً للاقتراض لأصحاب المشاريع الصغيرة، تتميّز هذه القروض بسهولة الحصول عليها، دون إجراءات معقدة، إلا أنّها يمكن أن تؤثر في العلاقات الاجتماعيّة بين الطرفين، إذا تعرّض المشروع لبعض المشكلات، وتأخّر السداد، وحتى إذا نجح المشروع فيمكن أن يطلب المقرض تحويل القرض إلى حصّة في المشروع، بحجة أن نجاحه لم يكن ليحدث لولا المال الذي قدّمه؛ مما يخلق مشكلات اجتماعيّة بين الأقارب والأصدقاء؛ لذلك لا ينصح باللجوء للاقتراض من الأقارب والأصدقاء لغايات الاستثمار.
- قروض المؤسسات المختصة بتمويل المشاريع الصغيرة (Small Business Financing Institutions):
وهي القروض التي تقدّمها الدولة أو الجهات المعنيّة بتمويل المشاريع الصغيرة، ويوجد العديد منها في فلسطين، ويتميّز هذا المصدر بأنّه يوفّر قروضاً تتناسب وإمكانيّات المشاريع الصغيرة، وطبيعة الضمانات التي يمكن أن تقدّمها؛ لذلك يسهل على المشروع الصغير الاستفادة من هذا المصدر للاقتراض، أما عيوب هذا المصدر فالقرض غالباً يكون لمبلغ محدود، قد لا يكفي لتغطية احتياجات المشروع.
نشاط (٤-٣): ابحث عن أسماء المؤسسات المختصّة بدعم المشاريع الصغيرة في فلسطين، مبيّناً أنواع التمويل الذي تقدّمه، وشروطه.
- المصارف التجاريّة والإسلاميّة (Commercial and Islamic Banks):
تُعدّ المصارف مصدراً رئيساً للاقتراض، وتلجأ إليها المشاريع الصغيرة، كمصدر للتمويل، من أجل مواجهة احتياجاتها الآنيّة والمستقبليّة، ولكن هناك عوامل محدّدة للتمويل بالاقتراض من المصارف، أهمّها:
- الحد الاقصى الذي يستطيع المشروع اقتراضه حسب سياسة المصرف التمويليّة وتعليمات سلطة النقد.
- الضمانات التي يستطيع المشروع تقديمها.
- مركز المشروع المالي، وقدرته على الوفاء بالالتزامات.
وهناك خطوات متسلسلة تقوم بها المصارف عند منح طالب التمويل قرضاً، والتدريب (٤-٣) يوضّح ذلك:
تدريب (٤-٣): على افتراض أنّك صاحب مشروع صغير، وترغب في الحصول على قرض من بنك فلسطين للمشروعات الصغيرة، المطلوب: رتّب الخطوات الآتية بطريقة منطقيّة صحيحة، ثم وصّل كل خطوة بما يتمّ فيها من إجراءات:
| خطوات الحصول على قرض | ترتيب الخطوات الصحيح | الاجراءات والأنشطة التي تحتويها |
|---|---|---|
| اتخاذ القرار | يوضّح نوع التمويل والغرض من استخدامه ووسيلة السداد والضمانات المقدمة. | |
| تقديم طلب التمويل | بناءً على مجموعة من المعايير منها إيجابية الاستعلام، قدرة المشروع على الاستمرارية، القدرة على السداد، كفاية الضمانات، وغيرها. | |
| دراسة الطلب | والتي تشمل الأوراق والمعاملات المطلوبة كعقد الشركة إذا كان المشروع شركة، البطاقة الضريبية، الترخيص بمزاولة المهنة، تفويض من له حق التوقيع والاقتراض، بيان بالأملاك وغيرها. | |
| إرفاق المستندات القانونية | فحص المستندات المقدمة والتأكد من سلامتها وصحة البيانات. |
- نستنتج ممّا سبق: أنّ خطوات الحصول على قرض، أو تسهيل من مصرف تجاري، تشمل الآتي:
- يتقدم صاحب المشروع الصغير بطلب تمويل موضحاً به نوع التمويل المطلوب، والغرض من استخدامه، ووسيلة السداد وموعد السداد والضمانات المقدمة.
- يرفق مع الطلب المستندات القانونيّة للمشروع (عقد الشركة إذا كان المشروع شركة، البطاقة الضريبيّة، الترخيص بمزاولة المهنة، تفويض من له حق التوقيع والاقتراض، بيان بالأملاك الخاصة للمشروع أو صاحبه، صورة من الهويّة الشخصيّة لصاحب المشروع).
ما المقصود بكفاية الضمانات؟ وماذا تشمل الضمانات؟
- بعد فحص المستندات المقدّمة، والتأكد من سلامتها وصحّة البيانات، يتمّ إعداد تقرير بالاستعلام عن طالب التمويل يوضح سمعته، ومدى التزامه مع البنوك والمورّدين، ومدى المطابقة بين الأملاك وتقرير قيمها.
- يقوم البنك بدراسة الطلب، واتخاذ القرار بناءً على المعايير الآتية:
- إيجابيّة الاستعلام حول العميل وعدم وجود ما يحظر تقديم القرض.
- قدرة المشروع على الاستمراريّة والمنافسة.
- القدرة والرغبة في السداد.
- كفاءة أصحاب المشروع في إدارته وتحقيق أهدافه.
- كفاية رأس المال لحماية الدائنين.
- كفاية الضمانات المقدّمة.
٤- الائتمان التجاري
عبارة عن تسهيلات الدفع التي يقدّمها المورّدون للمشروع على شكل بضاعة، أو مواد خام، ويتمّ تسديد ثمنها حسب الاتفاق، ولكن غالباً خلال فترة تقلّ عن سنة، أما أشكال الائتمان التجاري من حيث التوثيق، فهي كما يأتي:
- الحساب الجاري (المفتوح) (Open Account):
وفي هذا النوع من الحساب يقوم المورّد بمنح صاحب المشروع الصغير تسهيلات بالدفع، دون توقيع صاحب المشروع على كمبيالات أو شيكات، ويُبنى هذا التعامل على الثقة بين المورّد والمشروع، وهذه تعدّ ميزة بالنسبة للمشروع؛ حيث يحصل على مرونة في توقيت السداد، ولكن على المدين ألّا يسيء استخدام الثقة التي مُنحت له؛ لأنّ الدائن سيفقد الثقة إذا تكرّر تأخير السداد عن موعده.
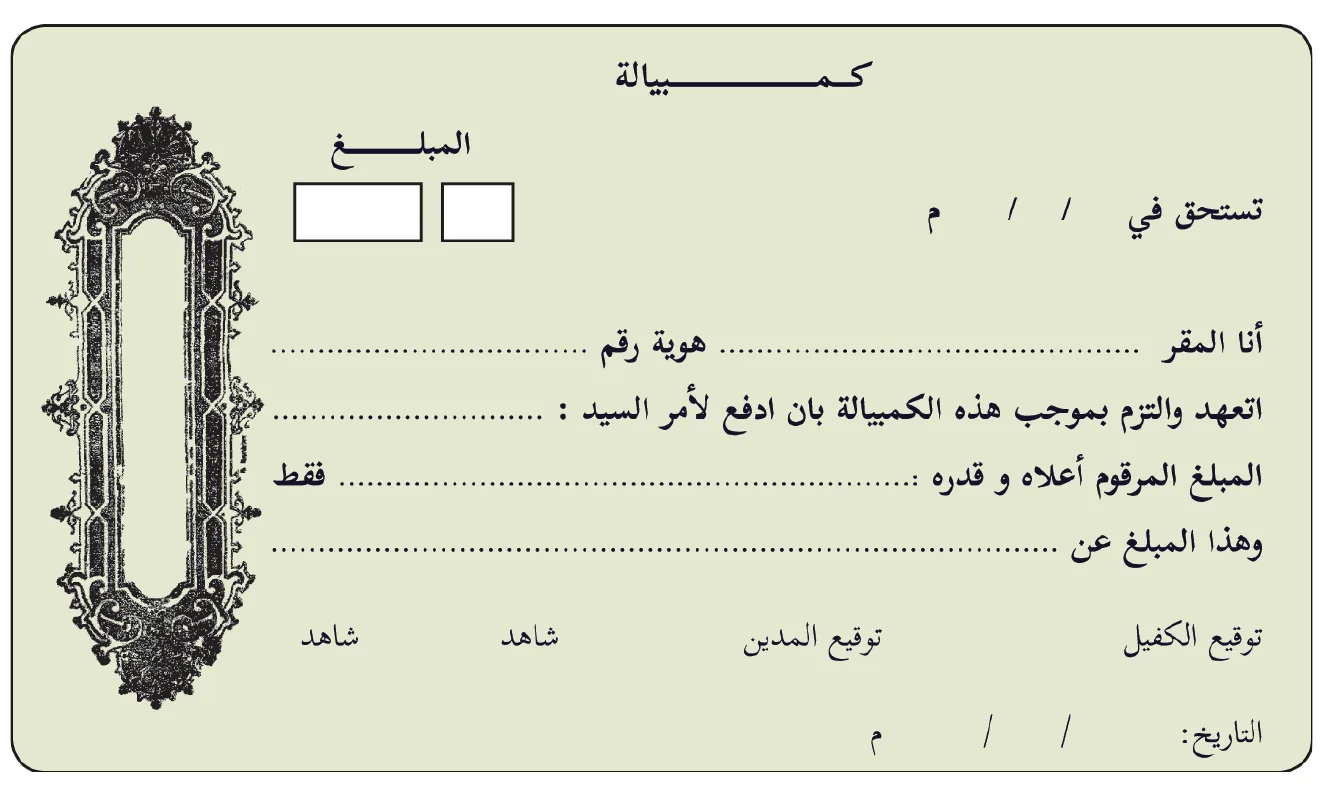
- الكمبيالات (Promissory Notes):
والكمبيالة هي تعهد بدفع مبلغ معيّن، في تاريخ معيّن، وهذا النوع فيه مزايا للدائن (المورّد)، منها:
- أ. تُعد الكمبيالة وسيلة إثبات قانونيّة بيد الدائن.
- ب. يمكن أن تستخدم كضمان للحصول على القروض.
- ج. يستطيع الدائن تظهير الكمبيالة لتاجرٍ آخر، أو خصمها لدى البنك، والحصول على قيمتها نقداً.
- الشيكات المؤجلة (Deferred Checks):
هي وسيلة إثبات تشبه الكمبيالة غير أنّها مسحوبة على بنك، وتجدر الإشارة هنا إلى أنّ الشيك في معظم القوانين هو أداة وفاء فوري غير معلقة على شرط، فالأصل ألّا يقبل التأجيل، إلا أنها أصبحت تستخدم كأداة ائتمان تشبه الكمبيالة في فلسطين؛ بسبب وضع قانوني خاص سمح بتحديد تاريخ مستقبلي معين للشيك، بدل أن يكون أداة دفع فوري.
رابعاً: التمويل عن طريق الاستئجار :
يُعد التمويل عن طريق الاستئجار فكرة حديثة نسبياً في طرق التمويل، أدّت إلى تغيير جوهري في طبيعة العلاقة بين المؤسسة الممولة والمشروع طالب التمويل، فالمشروع يمكن أن يحصل على الخدمات الاقتصادية التي يقدمها أصل ثابت دون أن يشتري هذا الأصل لفترة زمنية محدّدة، مقابل دفعات إيجار ثابتة تدفع دورياً، من الأمثلة على هذا النوع استئجار الأراضي والعقارات والشاحنات والسيارات والآلات الصناعية، ومن أهم مزايا الاستئجار هو رفع عبء خطر التقادم التكنولوجي عن كاهل المشروع المستخدم للأصل، وتحميله للمؤسسة المالكة له.
خامساً: شراء الأصول طويلة الأجل بالتقسيط :
عندما يقوم المشروع الصغير بشراء آليات، أو تجهيزات، فإنه يستطيع الحصول على تمويل متوسط الأجل بضمانة هذه الموجودات عن طريق الشراء بالتقسيط، وتستعمل عقود الشراء بالتقسيط عندما يقوم وكيل التجهيزات، أو الآلات بالموافقة على بيع بالتقسيط حيث يحتفظ بملكية الأصل إلى أن يقوم المشتري بتسديد الاقساط المطلوبة كافةً، ويقدّم المشتري دفعة أولية عند الشراء، ويصدر أوراق دفع «كمبيالات» بقيمة الاقساط المتبقية من قيمة الأصل، وعندما يتم تسديد كامل القيمة يقوم البائع بنقل الملكية إلى الزبون، أمّا إذا لم يُسدّد الأقساط المستحقة فيحق للبائع استرجاع الآلات، بهدف إعادة بيعها إلى زبون آخر.
أتعلم: يمكن أن تُقسم مصادر التمويل حسب المعايير الآتية:
- داخلي، أو خارجي.
- الملكية، أو الاقتراض.
- قصيرة، أو متوسطة، أو طويلة الأجل.
أسئلة الدرس الثالث
س١: عرّف كلّاً ممّا يأتي:
- أ. الشراء بالتقسيط
- ب. الائتمان التجاري
- ج. الكمبيالات
س٢: وضّح المقصود بالتمويل التأجيري.
س٣: تُقسم مصادر التمويل حسب معايير مختلفة، وضّح ذلك.
س٤: علّل لما يأتي:
- أ. الشيكات المؤجلة مصدر تمويلي غير مرغوبة من قبل المدينين.
- ب. يسهل على المشروع الصغير الاستفادة من قروض المؤسسات المختصة بتمويل المشاريع الصغيرة كمصدرٍ للتمويل.
- ج. يمثل الاقتراض من الأقارب، مصدراً شائعاً لتمويل أصحاب المشاريع الصغيرة.
س٥: ضع اشارة (✓) أمام العبارة الصحيحة واشارة (✗) أمام العبارة الخاطئة فيما يأتي، مع تصحيح الخطأ إن وُجد:
- أ. تمتاز قروض المؤسسات المختصة بتمويل المشاريع الصغيرة، بالأجل المتعددة. ( )
- ب. يمثل الاقتراض المصدر الأول لتمويل المشاريع الجديدة. ( )
- ج. يجب التخطيط لإعادة الأموال المقترضة بشكلٍ جيد، وإلّا أدّى الاقتراض إلى مخاطرة كبيرة على المشروع. ( )
- د. يكتفي المصرف بالتأكّد من كفاية الضمانات المقدّمة كمعيارٍ لمنح القروض. ( )

