شرح الدرس
الدرس الأول: رأس مال شركة التضامن
بعد تحرير عقد الشّركة، وتحديد حصّة كل شريك، أو مقدار مساهمته في رأس المال، يبدأ كلّ شريك بسداد حصته وفق الاتّفاق، كما يتم إجراء القيود اليوميّة اللازمة لإثبات تكوين الشركة، وإثبات سداد كلّ شريك لحصته في رأس المال، الذي يتوقّف على نوع الحصة المقدّمة من كل شريك وطبيعتها، فما إجراءات تكوين شركة التّضامن؟ وما أشكال تقديم الشركاء لحصصهم في رأس مالها؟ وكيف تتم المعالجة المحاسبيّة لإسهاماتهم في رأس مال الشركة؟ هذا ما تم تناوله في مجريات هذا الدرس، كما يأتي:
إجراءات تكوين الشركة:
بالرغم من أنّ بداية تكوين أيّ شركة تبدأ بالاتّفاق الشفوي بين الشركاء، إلّا أنّها من الضروري توثيق هذه التفاهمات بين الشركاء، قبل السير في إجراءات التكوين، ولتوضيح ذلك نستعرض النشاط الآتي:
نشاط (1): إجراءات تكوين شركة التّضامن:
نتأمّل الشكل الآتي بتمعّن:
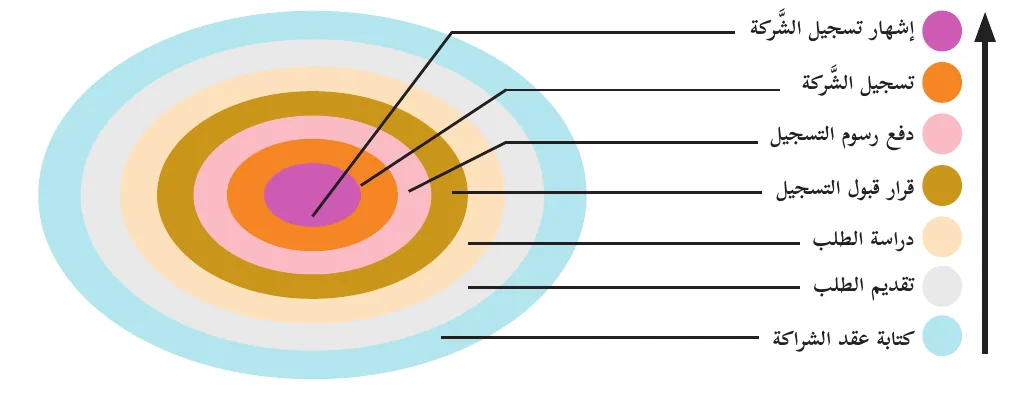
- كتابة عقد الشراكة
- تقديم الطلب
- دراسة الطلب
- دفع رسوم التسجيل
- قرار قبول التسجيل
- تسجيل الشركة
- إشهار تسجيل الشركة
والمطلوب: أجب عن الأسئلة الآتية: س:1 بماذا تبدأ عمليّة تكوين شركة التّضامن؟ وبماذا تنتهي؟ س:2 ما الجهات التي من الممكن أن ترفض طلب تسجيل الشركة؟ وما الذي يمكن عمله تجاه ذلك؟ س:3 كم من الزمن سننتظر لقبول طلب التسجيل؟ س:4 برأيك: ما الأسباب التي تستدعي رفض طلب تسجيل الشركة؟ س:5 ماذا يمكن أن يتضمّن عقد شراكة تكوين الشركة؟ س:6 كيف يتم إشهار الشركة؟ س:7 ماذا يترتّب على الشركاء عمله، بعد إصدار مراقب الشركات شهادة التسجيل للشركة؟
نلاحظ، أنّ تكوين شركة التّضامن يتطلّب القيام بعدة خطوات قانونيّة بعد كتابة العقد بين الشركاء، تبدأ بتقديم طلب التسجيل لمراقب الشركات:
- موقّعاً من جميع الشركاء.
- مرفقاً به النسخة الأصليّة لعقد الشركة، والبيان الموقّع من كل منهم، أمام المراقب، أو من يفوضه أو من كاتب العدل.
حيث يتضمن عقد تأسيس الشركة بيانات كثيرة، منها الواردة في الشكل الآتي:
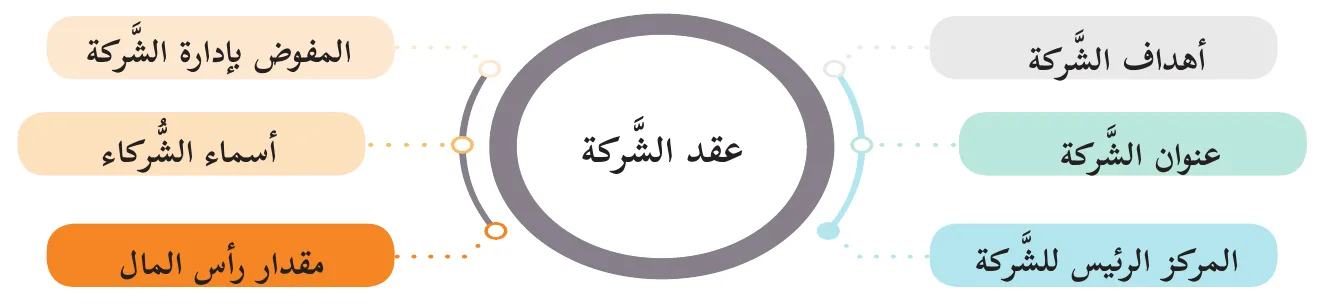
- عقد الشركة
- أهداف الشركة
- عنوان الشركة
- المركز الرئيس للشركة
- مقدار رأس المال
- أسماء الشركاء
- المفوض بإدارة الشركة
فبعد تقديم طلب تسجيل الشركة لمراقب الشركات، يقوم المراقب بدراسة الطلب المقدّم له من قبل الشركاء:
- وفي فترة لا تزيد عن (15) يوماً، يُصدر مراقب الشركات قراره بالقبول أو الرفض لتسجيل الشركة.
- حيث يحقّ للشركاء الاستئناف على قرار الرفض لدى وزير الاقتصاد الوطني، وفي حالة رفضه أيضاً، يتم الطعن في القرار لدى محكمة العدل العليا.
- أمّا في حالة الموافقة يتم السير في بقيّة الخطوات لاستكمال إجراءات التسجيل، حيث تُدفع الرسوم ويتم الإعلان عن التأسيس، بالنشر في الجريدة الرسميّة والصحف المحليّة اليوميّة.
- ويقوم مراقب الشركات بإصدار شهادة بتسجيلها بعد دفع الرسوم المقرّرة، ليتم تعليقها في مكان بارز في المقرّ الرئيس للشركة.
قضيّة للمناقشة
هناك العديد من طلبات التسجيل للشركات، يتم رفضها إمّا من مراقب الشركات، أو من الوزير المختص، ناقش زملاءك بالأسباب المحتملة.
تقديم الحصص في رأس مال شركة التّضامن:
يتألّف رأس مال شركة التّضامن من مجموعة من الحصص، تُوزّع بين الشركاء بالنسب المتّفق عليها بينهم؛ لذا من الممكن أن يكون تقديم الحصص بواحد أو أكثر من الأشكال الآتية:
تنبيه !!!: لا يُشترط أن تكون حصص الشركاء متساوية، ولا يشترط قانون الشركات تقديم الشريك لحصته من طبيعة معيّنة؛ كأن تكون نقداً، أو عيناً، أو ميزانيّة مشروع فردي.
أوّلاً: سداد قيمة الحصّة نقداً:
وفيها يقدّم الشريك كامل حصته نقداً، حيث يكون الدفع بإحدى الحالتين الآتيتين:
أ- السداد النقدي الفوري: ويكون دفعة واحدة نقداً بتاريخ توقيع العقد، وهنا يكون الطرف المدين في القيد المحاسبي، حساب النقدية، وحساب رأس المال دائناً، ولتوضيح ذلك إليك النشاط الآتي:
نشاط (2): السداد النقدي الفوري:
بتاريخ 2018/1/1م، اتّفق جهاد ونضال على تكوين شركة تضامن، باسم شركة جهاد ونضال لتنسيق الحدائق والتكنولوجيا الزراعيّة، في منطقة وادي الجوز في القدس العاصمة، وذلك برأس مال قدره (20000) دينار، موزّعاً بينهما بنسبة (2:3) على التوالي، حيث قاما بسداد حصصهما نقداً، بتاريخ توقيع العقد، والمطلوب: أجب عن الأسئلة الآتية:
- أ. احسب نصيب كلّ من الشركاء في رأس المال.
- ب. اكتب القيد المحاسبي المتعلّق بإثبات رأس المال، في دفاتر الشركة.
نلاحظ، أنّ جميع الشركاء قد دفعوا حصصهم نقداً، وأنه لا يوجد فاصل زمني بين توقيع العقد والسداد النقدي:
- ولا ستخراج حصّة الشريك في رأس المال، نقوم بجمع حصص الشركاء، وهي (5) حصص في هذا النشاط، ثم نستخرج حصّة الشريك؛ من خلال ضرب رأس المال في نسبة الشريك من الحصص.
- حيث بلغت حصّة الشريك جهاد (12000) دينار، في حين بلغت حصّة الشريك نضال (8000) دينار.
- وهنا نثبت قيد محاسبي بذلك، يكون فيه حساب النقدية مديناً بكامل قيمة رأس المال، وحساب رأس مال كل شريك دائناً بقيمة حصته.
مثال (1):
بتاريخ 2018/5/15م، اتّفق نور وضياء وفلاح، على تكوين مشتل زراعي لاستنبات بذور الزيتون الرومي؛ بهدف بيعها للحكومة الفلسطينيّة، ضمن برنامج تخضير فلسطين، برأس مال قدره (30000) دينار، مُقسّم بينهم بنسبة (1:2:3) على التوالي، وتم السداد نقداً دفعة واحدة بتاريخ توقيع العقد، والمطلوب: تسجيل قيود اليوميّة اللازمة لإثبات رأس المال.
الحل: مجموع حصص رأس المال = (3 + 2 + 1) = 6 حصص. حصّة الشريك في رأس المال = رأس المال × نسبة الشريك في رأس المال. حصّة الشريك نور في رأس المال = 30000 × (3 ÷ 6) = 15000 دينار. حصّة الشريك ضياء في رأس المال = 30000 × (2 ÷ 6) = 10000 دينار. حصّة الشريك فلاح في رأس المال = 30000 × (1 ÷ 6) = 5000 دينار. قيد إثبات رأس المال: 30000 من حـ/ النقدية إلى مذكورين 15000 حـ/ رأس مال الشريك نور. 10000 حـ/ رأس مال الشريك ضياء. 5000 حـ/ رأس مال الشريك فلاح. (إثبات سداد الشركاء لحصصهم في رأس المال، نقداً وفور توقيع العقد)
ب- السداد النقدي في وقت لاحق: وهنا يتم توسيط حساب مؤقّت، ألا وهو حساب حصص الشركاء؛ بسبب وجود فاصل زمني بين تاريخ الدفع النقدي وتاريخ توقيع العقد:
- حيث يُجعل حساب حصّة الشريك مديناً بقيمة الحصّة.
- وبتاريخ الدفع النقدي يتم إغلاق حسابات حصص الشركاء؛ بجعلها دائنة بقيمة ما تم سداده من دفعات أوّلاً بأوّل، ووفقاً لتواريخ السداد، وحساب النقدية مديناً بالقيمة المدفوعة نفسها.
ولتوضيح ذلك إليك النشاط الآتي:
في 2019/3/1م، اتّفق أحمد ومحمود وعثمان، على تكوين شركة ركاب تضامنيّة، والمختصة بالنقل للمواطنين بناءً على تواصلهم عبر التطبيق الإلكتروني لموقع الشركة، وبأسعار تناسب جميع شرائح وطبقات المجتمع الفلسطيني، وذلك برأس مال قدره (69000) دينار، يُقسّم بينهم بالتساوي، وقد اتّفق الشركاء على السداد النقدي للحصص، بحيث يتم وفقاً للآلية الآتية:
- يسدّد الشريك أحمد حصته كما يأتي: (6000 دينار فور توقيع العقد، 8500 دينار في 2019/4/1م، والباقي بتاريخ 2019/5/15م).
- يسدّد الشريك محمود (40%) من حصته عند توقيع العقد، والباقي بعد شهرين من التوقيع.
- يسدّد الشريك عثمان كامل حصته فور توقيع العقد.
المطلوب:
- أ. تسجيل قيود اليوميّة اللازمة لإثبات حصص الشركاء، وسدادها.
- ب. تصوير حسابات حصص الشركاء.
- ج. تصوير قائمة المركز المالي.
نلاحظ، أنّ الشركاء قد قاموا بسداد حصصهم نقداً في رأس المال، وعلى دفعات وفي المواعيد المتّفق عليها، وأنّ الشركاء لم يدفعوا كامل ما عليهم في تاريخ توقيع العقد:
- فالبعض منهم قدّم كامل حصته فور توقيع العقد، والبعض الآخر قدّم جزءاً منها فور توقيع العقد، والجزء الآخر في وقت لاحق.
- لذا لا بدّ من توسيط حساب حصص الشركاء وللجميع، وهو حساب مؤقّت يبقى مفتوحاً إلى أن يسدّد الشركاء كامل حصصهم.
لذا يكون القيد الأوّل هو قيد التزام جميع الشركاء بحصصهم في رأس المال، كالآتي:
من مذكورين ×× حـ/ حصّة الشريك (أ). ×× حـ/ حصّة الشريك (ب). ×× حـ/ حصّة الشريك (ج). إلى مذكورين ×× حـ/ رأس مال الشريك (أ). ×× حـ/ رأس مال الشريك (ب). ×× حـ/ رأس مال الشريك (ج). (تعهّد والتزام الشركاء بحصصهم في رأس المال)
ومن ثمّ يتم إثبات القيود المتعلّقة بالسداد على دفعات كلّ في تاريخه، بحيث يتناقص رصيد حساب حصّة الشريك، مع كلّ مرّة سداد، كالآتي: ×× من حـ/ النقدية. ×× إلى حـ/ حصّة الشريك. (سداد الشريك كامل حصته أو جزء منها في رأس المال)
كما يمكن تصوير حسابي رأس المال، وحساب حصّة الشركاء، كل منهم في حساب واحد في دفتر الأستاذ العام، بحيث تتم تجزئته إلى خانات تفصيليّة، وكذلك يمكن تصوير قائمة المركز المالي للشركة بتاريخ معين أو بعد الانتهاء من سداد جميع الشركاء لحصصهم في رأس المال.
مثال (2):
في 2019/1/1م، اتّفق خالد وعمرو، على تكوين شركة باسم خالد وعمرو للطبخ الإلكتروني التضامنيّة، والمختصة بتقديم استشارات أطعمة الأكلات الشعبيّة، لربّات البيوت والمطاعم والأجنحة الفندقيّة، الفلسطينيّة والعالميّة، من خلال التواصل بالتطبيق الإلكتروني لموقع الشركة، وبأسعار تناسب جميع شرائح وطبقات المجتمع الفلسطيني، وذلك برأس مال قدره (30000) دينار، مُقسّم بينهما بنسبة (1:2) على التوالي، وقد اتّفق الشركاء على السداد النقدي للحصص، كما يأتي:
- يسدّد الشريك خالد حصته، كما يأتي:
(4000 دينار فور توقيع العقد، 12000 دينار في 2019/2/1م، والباقي بتاريخ 2019/3/15م).
- يسدّد الشريك عمرو (50%) من حصته عند توقيع العقد، والباقي بعد شهرين من التوقيع.
المطلوب: أ- تسجيل قيود اليوميّة اللازمة لإثبات حصص الشركاء، وسدادها.
- ب. تصوير حسابات حصص الشركاء، بتاريخ تكوين الشركة.
- ج. تصوير حسابات حصص الشركاء، بتاريخ آخر قسط للشركاء في 2019/3/15م.
- د. تصوير قائمة المركز المالي، بتاريخ تكوين الشركة.
الحل: نلاحظ أنّ إجمالي رأس المال هو (30000) دينار، مُقسّماً بين الشركاء بنسبة (2:1) على التوالي، وبذلك تكون حصّة كل شريك منهم، كما يأتي:
- حصّة الشريك خالد = 30000 × (2 ÷ 3) = 20000 دينار.
- حصّة الشريك عمرو = 30000 × (1 ÷ 3) = 10000 دينار.
قيد التزام الشركاء بالحصص
ذكرنا في نص المثال أنّ الشركاء يسددون حصصهم نقداً وعلى دفعات، وهذا يُحتّم علينا توسيط حساب الحصص ولجميع الشركاء؛ بحيث يُجعل هذا الحساب مديناً، وحساب رأس المال دائناً بكامل الحصة في البداية، لذا يكون القيد الأوّل بتاريخ توقيع العقد ولجميع الشركاء، كما يأتي: من مذكورين 20000 حـ/ حصّة الشريك (خالد). 2019/1/1م 10000 حـ/ حصّة الشريك (عمرو). إلى مذكورين 20000 حـ/ رأس مال الشريك (خالد). 10000 حـ/ رأس مال الشريك (عمرو). (تعهّد والتزام الشركاء بحصصهم في رأس المال)
قيد سداد الشركاء حصصهم في رأس المال، على النحو الآتي: يُجعل حساب حصص الشركاء دائناً بالجزء المُسدّد فقط في تاريخ السداد؛ سواء عند توقيع العقد أو بعد ذلك، ثم حساب النقدية مديناً بالقيمة نفسها، كما يأتي:
- سداد الشريك خالد حصته في رأس المال:
4000 من حـ/ النقدية. 4000 إلى حـ/ حصّة الشريك (خالد). 2019/1/1م (سداد الشريك جزءاً من حصته في رأس المال) 12000 من حـ/ النقدية. 12000 إلى حـ/ حصّة الشريك (خالد). 2019/2/1م (سداد الشريك جزءاً من حصته في رأس المال) 4000 من حـ/ النقدية. 4000 إلى حـ/ حصّة الشريك (خالد). 2019/3/15م (استكمال الشريك سداد المتبقّي من حصته في رأس المال)
- سداد الشريك عمرو حصته في رأس المال:
5000 من حـ/ النقدية. 5000 إلى حـ/ حصّة الشريك (عمرو). 2019/1/1م (سداد الشريك جزءاً من حصته في رأس المال) 5000 من حـ/ النقدية. 5000 إلى حـ/ حصّة الشريك (عمرو). 2019/3/1م (استكمال الشريك سداد المتبقّي من حصته في رأس المال)
تصوير حساب حصص الشركاء:
- تصوير حسابات حصص الشركاء، بتاريخ تكوين الشركة: وهنا نلاحظ أنّ حساب حصص الشركاء رصيده مدين، بما تبقى من أقساط على الشركاء بعد 2019/1/1م، كما يأتي:
| حـ/ حصص الشركاء | |||||||||
|---|---|---|---|---|---|---|---|---|---|
| منه | له | ||||||||
| التاريخ | البيان | خالد | عمرو | المجموع | التاريخ | البيان | خالد | عمرو | المجموع |
| 1/1 | إلى حـ/ رأس المال. | 20000 | 10000 | 30000 | 1/1 | من حـ/ النقدية. | 4000 | 4000 | |
| 1/1 | من حـ/ النقدية. | 5000 | 5000 | ||||||
| 1/1 | رصيد مرحل (ميزانية) | 16000 | 5000 | 21000 | |||||
| المجموع | 20000 | 10000 | 30000 | المجموع | 20000 | 10000 | 30000 |
- تصوير حسابات حصص الشركاء، بتاريخ آخر قسط سيدفعه الشركاء: وهنا نلاحظ أنّ رصيد حساب حصص الشركاء قد أصبح صفراً، في تاريخ 2019/3/15م، بافتراض أنّ الشركاء التزموا بتسديد ما عليهم من أقساط
لرأس المال نقداً، ولكن على دفعات، كما يأتي:
| حـ/ حصص الشركاء | |||||||||
|---|---|---|---|---|---|---|---|---|---|
| منه | له | ||||||||
| التاريخ | البيان | خالد | عمرو | المجموع | التاريخ | البيان | خالد | عمرو | المجموع |
| 1/1 | إلى حـ/ رأس المال. | 20000 | 10000 | 30000 | 1/1 | من حـ/ النقدية. | 4000 | 5000 | 9000 |
| 1/2 | من حـ/ النقدية. | 12000 | 12000 | ||||||
| 1/3 | من حـ/ النقدية. | 5000 | 5000 | ||||||
| 3/15 | من حـ/ النقدية. | 4000 | 4000 | ||||||
| المجموع | 20000 | 10000 | 30000 | المجموع | 20000 | 10000 | 30000 |
- تصوير حساب رأس مال الشركاء: يتم إعداد حساب رأس مال الشركاء في تاريخ تكوين الشركة، على النحو الآتي:
| حـ/ رأس مال الشركاء | |||||||||
|---|---|---|---|---|---|---|---|---|---|
| منه | له | ||||||||
| التاريخ | البيان | خالد | عمرو | المجموع | التاريخ | البيان | خالد | عمرو | المجموع |
| 1/1 | رصيد مرحل. | 20000 | 10000 | 30000 | 1/1 | من حـ/ حصّة الشريك. | 20000 | 10000 | 30000 |
| المجموع | 20000 | 10000 | 30000 | المجموع | 20000 | 10000 | 30000 |
تنبيه !!!: بما أن قانون الشركات حريصاً على الفصل بين الشخصية المعنوية للشركة وشخصية أعضائها، لذا الكثير من الأفراد يفضلون فتح حساب واحد لرأس مال الشركة في دفتر الاستاذ، يرحل إليه ما يدفعه كل شريك سداداً لحصته في رأس المال.
- تصوير قائمة المركز المالي الافتتاحيّة للشّركة الجديدة في تاريخ التكوين للشركة، على النحو الآتي:
قائمة المركز المالي الافتتاحيّة شركة باسم خالد وعمرو للطبخ الإلكتروني التضامنيّة كما هي بتاريخ: 1 / 1 / 2019م
| الأصول | الحقوق الملكيّة والالتزامات | ||
|---|---|---|---|
| البيان | المبلغ | البيان | المبلغ |
| النقدية. | 9000 | رأس المال | 30000 |
| رأس مال الشريك خالد المدفوع | 4000 | ||
| رأس مال الشريك عمرو المدفوع | 5000 | ||
| حصص الشركاء | (21000) | ||
| حصّة الشريك خالد | (16000) | ||
| حصّة الشريك عمرو | (5000) | ||
| المجموع | 9000 | المجموع | 9000 |
ثانياً: تقديم الحصّة عيناً:
قد يتّفق الشركاء عند تكوينهم الشركة، على تقديم حصص عينيّة، من قبل بعض الشركاء أو جميعهم، أو عينيّة ونقديّة معاً، سداداً لحصصهم التي التزموا المساهمة بها في رأس المال:
- وقد تكون الحصة العينيّة في صورة أصل وحيد أو عدة أصول مقدّمة من الشركاء.
- وبذلك يكون الأصل المقدّم مديناً، وحساب رأس مال الشريك المقدّم لها دائناً.
اتّفق يوسف ونور، على تكوين شركة تضامن باسم (Baby Package) لصاحبها يوسف وشريكه، والمختصة بتقديم احتياجات الأطفال من عُمر يوم إلى خمس سنوات، عبْر الاتّصال والتواصل على التطبيق الإلكتروني للشركة، مع خدمة التوصيل، وذلك برأس مال قدره (40000) دينار، مُقسّماً بينهم بنسبة (2:3) على التوالي، وقد اتّفق الشركاء على سداد حصصهم في رأس المال فور توقيع العقد، بتاريخ 2019/3/30، كما يأتي:
- يقدّم الشريك يوسف حصته، كالآتي:
(14000 دينار سيارة نقل، القيمة السوقيّة العادلة لها (12500) دينار، فور توقيع العقد، والباقي نقداً بالتاريخ نفسه).
- يقدّم الشريك نور بضاعة قدّرت بقيمتها السوقيّة، التي شكّلت (60%) من حصته فور توقيع العقد، والباقي يُدفع نقداً بالتاريخ نفسه.
المطلوب: أجب عن الأسئلة الآتية:
- أ. سجّل قيود اليوميّة اللازمة لإثبات رأس المال.
- ب. إعداد قائمة المركز المالي للشركة، بتاريخ تكوين العقد.
نلاحظ، أنّ حصّة الشريك يوسف وحصّة الشريك نور، لم تكونا نقداً أو عيناً بشكل كامل، بل كانتا مزيجاً منهما:
- وأنّ الأصل المقدّم (السيارة) تم تقييمها بالقيمة العادلة، في حين تم الاتّفاق بين الشركاء على تقديم نور للبضاعة جزءاً من حصته في رأس المال، بناءً على قيمتها السوقيّة.
- كما يتبيّن أنّ التقديم للحصّة من قبل الشريكين كان بتاريخ العقد نفسه؛ لذا لا يتم توسيط حساب حصص الشركاء.
- حيث بلغت قيمة حصّة الشريك يوسف في رأس المال (24000) دينار، بينما بلغت قيمة حصّة الشريك نور في رأس المال (16000) دينار.
- وبالتالي فإنّ القيد المحاسبي يكون في طرفه المدين كل من: النقدية والأصول المقدّمة، في حين رأس مال الشريك هو الطرف الدائن في هذا القيد.
أتعلم
يتم تقدير قيمة الأصل المقدّم حصّةً في رأس المال، استناداً إلى القيمة السوقيّة العادلة للأصل، أو بالقيمة التي يتّفق عليها الشركاء في تاريخ تكوين الشركة، وليس إلى قيمتها التاريخيّة وقت اقتنائها.
ثالثاً: تقديم أصول وخصوم منشأة فردية:
قد يتّفق الشركاء في شركة التضامن، على قبول تقديم شريك أو أكثر من شركاء التضامن حصصهم في رأس مال الشركة، على شكل أصول وخصوم مشروعه الفردي:
- وهنا يقوم الشركاء بإعادة تقدير قيم الأصول والالتزامات، وتثبيتها في دفاتر الشركة بناءً على القيمة السوقيّة لها، أو بالقيمة التي يتّفق عليها الشركاء.
- وذلك بجعل حسابات الأصول مدينة، وحسابات الالتزامات دائنة؛ أي أنّ الفرق بين مجموع قيم الأصول ومجموع قيم الالتزامات هو رأس مال الشريك المقدّم لقائمة المركز المالي.
تنبيه !!!: من الضروري استبعاد الديون المعدومة من رصيد الذمم المدينة عند تقديم الحصة في رأس المال؛ للحصول على صافي الحصة المقدمة من الشريك، أمّا الديون المشكوك في تحصيلها فيبقى الشريك مسؤولاً عنها حتى يسددها المدينون، ويُفتح بها حساب مخصص الديون المشكوك فيها.
في 2019/7/1م، اتّفق عامر ويقين وتحسين، على تكوين شركة تضامن، باسم شركة عامر وشركاه، للعمل في مجال تصنيع مشتقات الألبان، برأس مال قدره (150000) دينار، موزّعاً بينهم بالتساوي، وقد سدّد الشركاء حصصهم في رأس المال فور توقيع العقد، كما يأتي:
- يقدّم الشريك عامر حصته في رأس المال نقداً، تُدفع فور توقيع العقد.
- يقدّم الشريك يقين حصته، فور توقيع العقد: (أراض 20000 دينار، معدات 18000 دينار، أثاث 12000 دينار).
- يقدم تحسين أصول وخصوم محلّه التجاري، ويدفع الفرق نقداً، حصّة له في رأس المال، فور توقيع العقد، علماً أنّ المركز المالي لمشروعه الفردي، كان كما يأتي:
| الأصول | المبلغ | الخصوم | المبلغ |
|---|---|---|---|
| أرض. | 49000 | رأس المال. | 45000 |
| مدينون. | 1500 | دائنون. | 11000 |
| سيارة. | 6000 | أ. دفع. | 2500 |
| أ. قبض. | 2000 | ||
| مجموع الأصول | 58500 | مجموع الخصوم وحقوق الملكيّة | 58500 |
- أ. اكتب قيود اليوميّة اللازمة لإثبات رأس المال، علماً أنّه تم قبول الميزانيّة والأصول العينيّة بقيمها المقدّمة.
- ب. إعداد قائمة المركز المالي.
نلاحظ، أنّ جميع الشركاء سددوا حصصهم في رأس المال فور توقيع العقد؛ لذا لا يتم توسيط حساب حصص الشركاء:
- وسيكون الطرف المدين في القيد المحاسبي المتعلّق بإثبات رأس المال، هو مجموعة حسابات الأصول المقدّمة بالقيمة المتّفق عليها، في حين أنّ الطرف الدائن هو رأس مال الشريك، هذا بالنسبة للأصول المقدّمة.
- أمّا أصول وخصوم المنشأة الفرديّة، فيتم جعل جميع الأصول المقدّمة في الطرف المدين من القيد، والالتزامات وحقوق الملكيّة في الطرف الدائن.
سؤال؟: ماذا لو كان تقديم الشريك تحسين (في نشاط 5) حصته في رأس المال، بعد شهر من تاريخ توقيع العقد، المطلوب: أ- اكتب قيود اليوميّة المتعلقة بإثبات رأس المال.
- ب. صوّر قائمة المركز المالي، في تاريخ تكوين الشركة.
أسئلة الدرس
س:1 ضع دائرة حول رمز الإجابة الصحيحة، لكلّ مما يأتي: -1 متى تصبح شركة التّضامن قائمة وذات شخصية اعتباريّة؟
- أ. عند كتابة عقد الشراكة.
- ب. عند الاتّفاق الشفوي بين الشركاء.
- ج. عند دراسة طلب الترخيص.
- د. عند إصدار شهادة التسجيل.
-2 عدد شركاء شركة تضامن (3) أفراد، ورأسمالها (100000) دينار، وبلغت قيمة حصّة الشريك (ب) فيها (20000) دينار، وهي تمثل نصف حصّة الشريك (أ)، فكم تبلغ حصّة الشريك (ج) في رأس مال شركة التضامن؟
- أ. 20000 دينار.
- ب. 25000 دينار.
- ج. 50000 دينار.
- د. 40000 دينار.
-3 عاصم وباسم وعدنان شركاء في شركة تضامن، رأس مالها (80000) دينار؛ حصّة الشريك عاصم في رأس المال (س) دينار، وحصّة الشريك باسم (20000) دينار، وهي تمثّل نصف حصّة الشريك عدنان، فكم تبلغ نسبة توزيع رأس المال بين الشركاء في الشركة؟
- أ. (1:2:1) على التوالي.
- ب. (1:1:2) على التوالي.
- ج. (1:1:1) على التوالي.
- د. (2:1:1) على التوالي.
-4 ما الطرف الدائن في القيد المحاسبي المتعلّق بسداد أحد الشركاء حصّته في شركة التّضامن، عبْر تقديم أصول وخصوم منشأته الفرديّة، بعد (10) أيام من توقيع العقد؟
- أ. الالتزامات ورأس مال الشريك.
- ب. رأس مال الشريك وحصته في رأس المال.
- ج. الالتزامات وحصّة الشريك.
- د. الالتزامات وجميع الأصول الواردة في الميزانيّة.
س:2 علّل لكلّ مما يأتي:
- يُعدّ حساب حصص الشركاء حساباً وسيطاً.
- استبعاد الديون المعدومة عند تقديم الشريك ميزانيّة مشروعه الفردي حصّةً له في رأس مال الشركة.
س:3 بتاريخ 2018/10/5م، اتّفق كلّ من حسام وعصام وميار على تكوين شركة تضامن برأس مال قدره (40000) دينار، يوزع بينهم، كما يأتي: حسام (10000) دينار، وعصام (14000) دينار، وميار (16000) دينار، وفي 2018/10/20، سدّد الشركاء حصصهم نقداً، أودعت في حساب الشركة لدى المصرف، والمطلوب:
- أ. إثبات قيود اليوميّة المتعلّقة بحصص الشركاء في رأس المال.
- ب. تصوير حساب حصص الشركاء.
- ج. تصوير حساب رأس المال.
س:4 اتّفق أحمد وفائق وماهر على تكوين شركة تضامن، في 2018/10/27م، حيث حدّد العقد ما على الشريك تقديمه كحصّة له في رأس المال بتاريخ توقيع العقد، كما يأتي: يقدّم الشريك أحمد (20000) دينار معدات، (10000) دينار أثاث، والباقي نقداً، أمّا الشريك فائق فيقدّم حصته نقداً فور توقيع العقد، في حين أنّ الشريك ماهراً يقدّم حصّته بضاعة بقيمة (60000) دينار، علماً أنّ رأس المال الكلي للشركة بلغ (120000) دينار، وأنّ حصص رأس المال موزّعة بين الشركاء بنسبة (2:1:3) على التوالي، والمطلوب:
- أ. اكتب القيود المحاسبيّة المتعلّقة بتكوين رأس المال.
- ب. إعداد الميزانيّة الافتتاحيّة للشركة.
س:5 في 2019/1/8م، اتّفق عماد الدين وصلاح الدين، على تكوين شركة تضامن باسم شركة الطاقة النظيفة لصاحبها عماد وصلاح الدين، برأس مال قدره (60000) دينار، مُقسّماً بينهما بالتساوي، وقد جاء في عقد الشركة، ما يأتي:
- يقدّم الشريك عماد الدين حصته في رأس مال الشركة فور توقيع العقد، (15000) دينار قطعة أرض، وأجهزة بقيمة (10000) دينار، والباقي يُدفع نقداً.
- يقدّم الشريك صلاح الدين حصته في رأس المال، فور توقيع العقد، أصولاً وخصوم مشروعه الفردي، ويسدّد باقي حصته نقداً بعد يومين من تاريخ العقد، حيث كانت أرصدتها، كما يأتي:
| مبان | مدينون | أ.دفع | أثاث | دائنون | أ.قبض | مخصص ديون مشكوك فيها | رأس مال |
|---|---|---|---|---|---|---|---|
| 17000 | 5000 | 3500 | 6000 | 5000 | 4500 | 2000 | س |
والمطلوب: أ- اكتب القيود المحاسبيّة المتعلّقة بتكوين رأس المال.
- ب. إعداد الميزانيّة الافتتاحيّة للشركة.


