شرح الموضوع
للوقوف على نتيجة عمل الشّركة، لا بُدّ من إجراء عمليّة جرد لحساباتها؛ بهدف معرفة الأرصدة الحقيقيّة التي تخصّ الفترة الماليّة، المُراد عمل الحسابات الختاميّة والقوائم الماليّة لها، واستثناء جميع المبالغ أو الحسابات المتعلّقة بالفترات الماليّة اللاحقة؛ من خلال عمليّات التّسوية الجرديّة، ولهذا السبب لا بُدّ من إجراء التّسويات الجرديّة اللازمة في نهاية كلّ فترة ماليّة، للوصول إلى نتيجة العمل الحقيقيّة للشّركة، ومعرفة المركز الماليّ الحقيقيّ لها في ذلك التاريخ.
فما المقصود بنتيجة العمل؟ وما آليّة التوصّل إليها؟ وكيف يتمّ توزيع صافي ربح الشّركة على الشّركاء؟ وماذا نعني بالمركز الماليّ للمشروع؟ وكيف يتمّ التوصّل إليه؟ هذا ما تمّ تناوله في هذا الدرس، كما يأتي:
أوّلاً: حساب ملخّص الدخل Income Account:
حيث تمتاز الحسابات التي تظهر في حساب ملخّص الدخل، بكونها حسابات مؤقّتة، تقفل سنويّاً ولا تُدوّر لسنة أخرى، معتمدين في استخراج نتيجة العمل على المعادلة الآتية:
يمكن تلخيص الفائدة من إعداد قائمة الدخل أو حساب ملخّص الدخل، كقائمة أو حساب من الحسابات الختاميّة للشّركة، كما في الشكل الآتي:
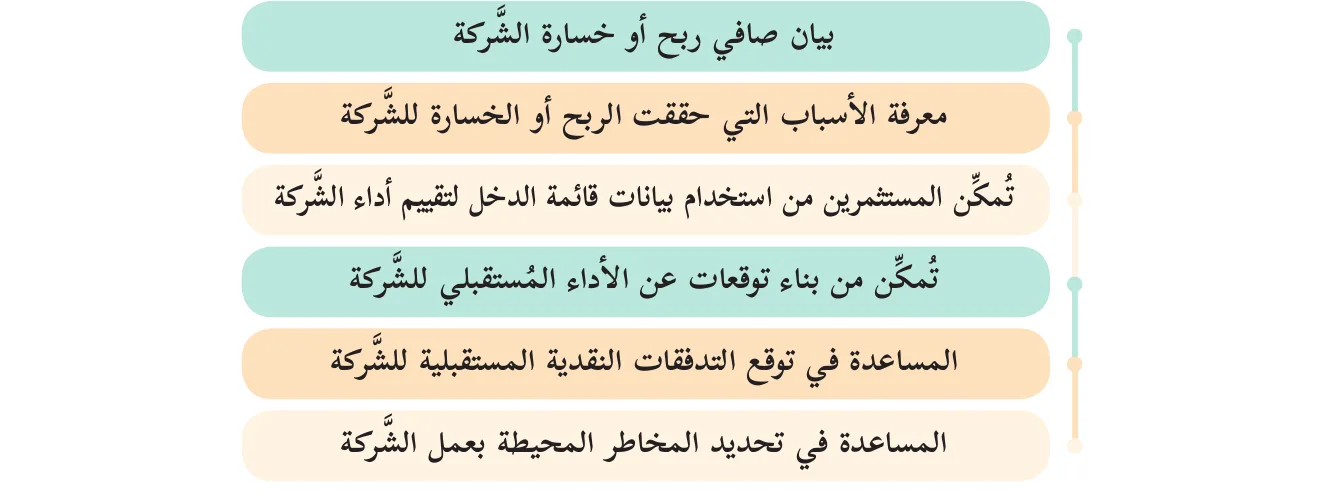
- بيان صافي ربح أو خسارة الشّركة
- معرفة الأسباب التي حققت الربح أو الخسارة للشّركة
- تُمكّن المستثمرين من استخدام بيانات قائمة الدخل لتقييم أداء الشّركة
- تُمكّن من بناء توقعات عن الأداء المُستقبلي للشّركة
- المساعدة في توقع التدفقات النقدية المستقبلية للشّركة
- المساعدة في تحديد المخاطر المحيطة بعمل الشّركة
ولتوضيح كيفية استخراج نتيجة عمل المشروع، نتناول المثال الآتي:
مثال (1): فيما يأتي أرصدة مستخرجة من ميزان مراجعة شركة أمان التّضامنيّة، بعد إجراء التّسويات الجرديّة، لتجارة حقائب الأمان المُستخدمة في المركبات (Air Bag)، بتاريخ 31 / 12 / 2018م، وهي كما يأتي (المبالغ مقدّرة بالدينار):
| اسم الحساب | المبلغ بالدينار | اسم الحساب | المبلغ بالدينار | اسم الحساب | المبلغ بالدينار |
|---|---|---|---|---|---|
| قرض الشّريك (أ) | 20000 | م. الرواتب | 12000 | المورّدون | 7000 |
| السيارات | 30000 | م. الإيجار | 3000 | النقدية | 25000 |
| المشتريات | 22500 | م. الكهرباء والمياه | 16500 | العقارات | 20000 |
| المبيعات | 84000 | م. البيع والتوزيع | 6400 | الخصم المكتسب | 2800 |
| م. الدعاية والإعلان | 6500 | الذمم المدينة | 7200 | إيراد مبانٍ | 13000 |
| مردودات المبيعات | 3000 | مردودات المشتريات | 10000 | مصروفات قضائيّة | 1500 |
| فائدة قرض الشّريك (أ) للشّركة | 2000 | خصم مسموح به | 3200 | بضاعة أوّل المدّة | 18600 |
| العجز في الصندوق | 500 | م. صيانة أجهزة ومعدّات | 6000 | م. نقل بضاعة مشتراة | 3500 |
فإذا قُدّرت بضاعة آخر المدّة بـ (15000) دينار، وعلمت أن السنة الماليّة تبدأ في 1/1/ وتنتهي في 12/31/ من كلّ عام.
المطلوب: أجب عن الأسئلة الآتية:
س1: كيف يتمّ التوصّل إلى نتيجة عمل الشّركة؟ س2: ما الحسابات التي ترد في حساب ملخّص الدخل؟ وما الفائدة من إعداده؟ س3: ما قيد إثبات بضاعة آخر المدّة؟ س4: صوِّر حساب ملخّص الدخل. س5: أين يتمّ إقفال نتيجة عمل الشّركة؟ اكتب القيد المحاسبي الخاصّ بذلك.
• الحل:
لكي نتوصّل إلى نتيجة عمل الشّركة، لا بُدّ من إعداد قائمة الدخل أو حساب ملخّص الدخل، بعد عمل التّسويات الجرديّة، الذي يضمّ جميع الإيرادات وجميع المصروفات التي تخصّ الفترة الماليّة؛ بهدف الوصول إلى صافي نتيجة عمل الشّركة عن عملها الأساس؛ من ربح أو خسارة، بمقارنة مجموع الجانب المدين بمجموع الجانب الدائن، مُذكّرين بضرورة جرد بضاعة آخر المدة لتحديد قيمتها.
تنبيه !!!: تُعدّ التّسوية الجرديّة، الخطوة الأولى نحو التّحديد الدقيق لنتيجة عمل الشّركة.
- أمّا القيد المتعلّق بإثبات بضاعة آخر المدّة، فهو:
15000 من حـ/ بضاعة آخر المدّة. 15000 إلى حـ/ ملخّص الدخل. 2018/12/31م (إثبات بضاعة آخر المدّة)
- تصوير حساب ملخّص الدخل:
عن السنة المنتهية بتاريخ 2018/12/31م
| منه | له | ||
|---|---|---|---|
| المبلغ | البيان | المبلغ | البيان |
| 22500 | إلى حـ / المشتريات. | 84000 | من حـ / المبيعات. |
| 6500 | إلى حـ / م. الدعاية والإعلان. | 10000 | من حـ / مردودات المشتريات. |
| 3000 | إلى حـ / مردودات المبيعات. | 2800 | من حـ / الخصم المكتسب. |
| 2000 | إلى حـ / فائدة قرض الشّريك (أ). | 13000 | من حـ / إيراد مبانٍ. |
| 500 | إلى حـ / العجز في الصندوق. | 15000 | من حـ / بضاعة آخر المدّة. |
| 1500 | إلى حـ / م. قضائيّة. | ||
| 12000 | إلى حـ / م. الرواتب. | ||
| 16500 | إلى حـ / م. مياه وكهرباء. | ||
| 6400 | إلى حـ / م. البيع والتوزيع. | ||
| 6000 | إلى حـ /م. صيانة أجهزة ومعدّات. | ||
| 18600 | إلى حـ / بضاعة أوّل المدّة. | ||
| 3200 | إلى حـ / خصم مسموح به. | ||
| 3500 | إلى حـ / م . نقل بضاعة مشتراة. | ||
| 3000 | إلى حـ / م. الإيجار. | ||
| 19600 | إلى حـ / توزيع الأرباح والخسائر (صافي ربح). | ||
| 124800 | المجموع | 124800 | المجموع |
- إقفال نتيجة عمل الشّركة:
يتمّ إقفال نتيجة عمل الشّركة في حساب توزيع الأرباح والخسائر، سواء كانت نتيجة العمل؛ ربحاً أو خسارة، وبذلك فإنّ القيد المحاسبيّ الخاصّ بإقفال نتيجة عمل الشّركة صافي ربح، هو كما يأتي:
19600 من حـ / ملخّص الدخل. 19600 إلى حـ / توزيع الأرباح والخسائر. (إقفال صافي ربح الشّركة في حساب توزيع الأرباح والخسائر) أمّا في حالة كانت نتيجة عمل الشّركة صافي خسارة، فإنّ القيد المحاسبي الخاصّ بإقفال نتيجة عمل الشّركة، سيكون كما يأتي:
××× من حـ / توزيع الأرباح والخسائر. ××× إلى حـ / ملخّص الدخل. (إقفال صافي خسارة الشّركة في حساب توزيع الأرباح والخسائر)
لم يكن المهندسان حازم وعبد الله، الباحثان عن شقّة لاستئجارها، في وسط مدينة غزّة، يعتقدان بأنّها البداية لتكوين شركتهما الرقمية لبيع وتأجير العقارات؛ من خلال إنشاء تطبيق "عقاريّ"، المختصّ بمختلف العقارات داخل فلسطين وتجميعها في منصّة واحدة، وبما يسمح بالحصول على معلومات حديثة وموثّقة، تُسهِّل على زائري هذا التطبيق مُهمّة الحصول على العقار الذي يرغبون به دون وسيط، بممارسة عمليّات البيع والشراء مع الأشخاص الزائرين أنفسهم.
وفيما يأتي بيانات ماليّة مُستخرجة من سجلّات وميزان مراجعة شركة عقاري، بعد عمل التّسوية الجرديّة، كما هي في 31/ 12/ 2018م (المبالغ مقدّرة بالدينار):
| اسم الحساب | المبلغ | اسم الحساب | المبلغ | اسم الحساب | المبلغ |
|---|---|---|---|---|---|
| إيرادات رسم الدخول للموقع | 25000 | رواتب موظّفي البرمجة والتصميم | 14000 | دائنون | 1700 |
| مصاريف تسويقيّة متنوّعة | 2750 | م. الإيجار الخاصّ بالسنة | 3000 | النقدية | 25000 |
| إيرادات رسم الاشتراك السنوي | 17000 | م. الكهرباء والمياه | 4500 | خصم مسموح به | 1320 |
| م. أتعاب وخدمات برمجة | 5600 | م. البيع والتوزيع | 5200 | إيراد بدل استضافة | 5600 |
| العجز في الصندوق | 230 | رسوم اشتراكات مستحقّة القبض | 2350 | رأس مال الشّريك (حازم) | 7000 |
| مصروف قضايا إلكترونيّة | 1500 | م. إعلانات مموّلة | 6000 | رأس مال الشّريك (عبد الله) | 7000 |
| فائدة قرض الشّريك (عبد الله) للشّركة (12 %) | 420 | م. الرسم السنويّ للاستضافة | 2500 | قرض الشّريك (عبد الله) | 3500 |
فإذا علمتَ أنّ الشّريكين (حازم ، وعبد الله) يتقاسمان رأس المال والأرباح والخسائر بينهما بالتساوي، في حين أنّ السنة الماليّة تبدأ في 1/1/ وتنتهي في 12/31/ من كلّ عام، وأنّ بضاعة آخر المدّة من مخزون القطع الإلكترونيّة، قُدِّر بسعر السوق (7350) ديناراً، وبسعر التكلفة (9000) دينار.
المطلوب: أجب عن الأسئلة الآتية:
س1: سجّل قيد إثبات بضاعة آخر المدّة؟ س2: صوِّر حساب ملخّص الدخل لشركة تطبيق عقاري. س3: كم تبلغ نتيجة عمل الشّركة؟ وما طبيعة هذه النتيجة؟ س4: اكتب القيد المحاسبي الخاصّ بإقفال نتيجة عمل الشّركة.
ثانياً: حساب توزيع الأرباح والخسائر Appropriation Account:
كما في الشكل الآتي:
عن السنة المُنتهية بتاريخ: ...... /....... /........
| منه | له | ||||
|---|---|---|---|---|---|
| المبلغ | البيان | التاريخ | المبلغ | البيان | التاريخ |
| ××× | إلى حـ/ ملخّص الدخل (صافي خسارة) | 12/31 | ××× | من حـ/ ملخّص الدخل (صافي ربح) | 12/31 |
| ××× | إلى حـ/ الفائدة على رأس المال | 12/31 | ××× | من حـ/ الفائدة على مسحوبات الشّريك | 12/31 |
| ××× | إلى حـ/ مكافأة الشّريك | 12/31 | ××× | من حـ/ الفائدة على الحساب الجاري المدين للشّريك (...) | 12/31 |
| ××× | إلى حـ/ الفائدة على الحساب الجاري الدائن للشّريك (...) | 12/31 | |||
| ××× | إلى حـ/ الأرباح المحتجزة | 12/31 | |||
| ××× | إلى مذكورين: (صافي ربح توزيع) • ×× حـ/ جاري الشّريك (أ) • ×× حـ/ جاري الشّريك (ب) | 12/31 | ××× | من مذكورين: (صافي خسارة توزيع) • ×× حـ/ جاري الشّريك (أ) • ×× حـ/ جاري الشّريك (ب) | 12/31 |
| ×××× | المجموع | ×××× | المجموع |
في ظلّ هيمنة سُلطات الاحتلال الصهيونيّ على أكثر من (85 %) من مصادر المياه الفلسطينيّة، ومنعها إقامة السدود وحفر الآبار الارتوازيّة، برزت أهميّة التجميع لمياه الأمطار ودورها في تنمية القطاع الزراعيّ الفلسطينيّ، وأهميّة استخدام الطاقة المتجدّدة لضخّ هذه المياه، بطرق ابتكاريّة، فظهرت بعض الشّركات الرّياديّة لتعزيز فكرة صمود المزارعين الفلسطينيّين في أراضيهم، واحدة من هذه الشّركات يملكها المهندسون الأصدقاء؛ (جهاد وحازم ونضال)، وهي شركة الحصاد المائيّ (حصادكو) التّضامنيّة، وفيما يأتي أرصدة مستخرجة من سجلاتها بتاريخ 31 /12/ 2018م (المبالغ مقدّرة بالدينار):
| اسم الحساب | المبلغ | اسم الحساب | المبلغ | اسم الحساب | المبلغ |
|---|---|---|---|---|---|
| مكافأة الشّريك جهاد | 5000 | رأس مال الشّريك نضال | 14000 | فائدة مسحوبات الشّريك حازم من النّقديّة | 250 |
| مسحوبات الشّريك جهاد من النّقديّة | 2500 | رأس مال الشّريك جهاد | 14000 | فائدة مسحوبات الشّريك جهاد من النّقديّة | 350 |
| مسحوبات الشّريك حازم من النّقديّة | 2500 | رأس مال الشّريك حازم | 14000 | مجموع الفائدة على رأس المال | 4200 |
| مسحوبات الشّريك نضال من النّقديّة | 3500 | جاري دائن الشّريك حازم بعد التسويات الجردية | 2400 | جاري الشّريك جهاد (مدين) بعد التسويات الجردية | (1600) |
| فائدة مسحوبات الشّريك نضال | 257 | جاري دائن الشّريك نضال بعد التسويات الجردية | 1900 |
فإذا علمت ما يأتي:
- صافي ربح الشّركة قبل تنفيذ بنود العقد، بلغ (35000) دينار.
- أظهرت التّسوية الجرديّة، وجود ما يأتي:
- فائدة قرض الشّريك نضال للشّركة، هي (540) ديناراً.
- الفائدة السنويّة على الحسابات الجارية للشّركاء لم تُنفّذ، حيث تبلغ نسبتها (8 %).
- السنة الماليّة للشّركة تبدأ في 1/1/ وتنتهي في 12/31/ من كلّ عام.
- الشّركاء (جهاد وحازم ونضال) يتقاسمان الأرباح والخسائر بينهما، وفق نسبة رأس المال.
- كما قرّرت إدارة الشّركة احتجاز (15 %) من صافي أرباح التوزيع، وتوزيع الباقي على الشّركاء.
المطلوب: أجب عن الأسئلة الآتية:
س1: هل ربح الشّركة البالغ (35000) ديناراً، كان ربحاً حقيقيّاً؟ ولماذا؟ س2: تسجيل قيود إثبات وإقفال فائدة قرض الشّريك للشّركة. س3: ما مقدار كلّ من الفائدة الدائنة والفائدة المدينة، على الحسابات الجارية للشّركاء؟ سجّل قيود إثباتها وإقفالها. س4: ما مقدار الأرباح المُحتجزة في الشّركة؟ س5: اكتب قيود اليوميّة المتعلّقة بإقفال الحسابات الواردة في حساب توزيع الأرباح والخسائر. س6: صوِّر حساب توزيع الأرباح والخسائر للشّركة. س7: ما الفائدة من إعداد حساب توزيع الأرباح والخسائر؟
نلاحظ، أنّ حساب توزيع الأرباح والخسائر للشّركة، يتمّ إعداده بعد معرفة صافي الربح أو الخسارة في نهاية الفترة الماليّة، من خلال قائمة الدخل أو حساب ملخّص الدخل:
- آخذين بالاعتبار المصروفات التي تُشكّل عبئاً تجاريّاً على الشّركة؛ كفائدة قرض الشّريك للشّركة.
- كما يتم خصم المصروفات العرضيّة الناتجة عن أعمال ليس لها علاقة بالنشاط الأساس للشّركة؛ كالفائدة على رأس مال الشّركاء، ومكافأة الشّريك، والفائدة على الحساب الجاري الدائن للشّريك.
- وكذلك يتم إضافة الإيرادات العرضيّة؛ كالفائدة على مسحوبات الشّركاء، والفائدة على الحسابات الجارية المدينة للشّركاء.
- علماً أنّه يتمّ توزيع ما يَنتُج من توزيع الأرباح والخسائر بين الشّركاء، وفقاً لما تمّ الاتّفاق عليه في عقد الشّركة، حيث يقفل رصيد حساب التوزيع في الحسابات الجارية للشّركاء؛ بجعلها دائنة، إذا كانت النتيجة فائض ربح، ومدينة إذا كانت النتيجة خسارة.
تنبيه !!!: إذا لم ينصّ عقد الشّركة على نسبة توزيع الأرباح والخسائر بين الشّركاء، يتم اعتماد نسبة رؤوس الأموال المُستثمرة في الشّركة.
ثالثاً: قائمة المركز الماليّ Statement of Finacial Position:
حيث توضع الأصول أو الموجودات في الجانب الأيمن من قائمة المركز الماليّ، والخصوم في الجانب الأيسر منها، ولتوضيح كيفيّة إعدادها، إليك النشاط الآتي:
أَسّس نزيه وصادق شركة تضامن، تُعنى بإنتاج الزي الرياضيّ، باسم شركة الفدائي للألبسة الرياضيّة، في مدينة دير البلح، إذ أنّ لديها العديد من خطوط إنتاج ملابس الأندية الرياضيّة الوطنيّة والعالميّة المشهورة، حيث تمّ استخراج بعض أرصدة الحسابات من سجلاتها الماليّة، في 31 / 12 / 2018م، وكانت كما يأتي (المبالغ مقدّرة بالدينار):
| جاري دائن نزيه | مورّدون | نقديّة | سيارات توزيع | قوالب الرسم | مُنتجات تحت التصنيع |
|---|---|---|---|---|---|
| 7900 | 27000 | 25000 | 30000 | 4500 | 3000 |
| أثاث | أ. قبض | رأس مال (نزيه) | مجمّع استهلاك السيارات | ماكينات مزج الألوان | مواد خام (قماش وأصباغ) |
| 6500 | 3600 | 38000 | 1500 | 10000 | 8600 |
| معدّات طباعة حراريّة | أ. دفع | رأس مال (صادق) | ضرائب مستحقّة على الشّركاء | مراوح ومناشر | أجهزة كمبيوتر |
| 9500 | 10800 | 38000 | 13200 | 6500 | 8000 |
| ذمم مدينة | أوراق ماليّة | مكاوي كهربائيّة | قرض الشّريك (نزيه) للشّركة | بضاعة جاهزة بالمخازن | مصروف الإيجار المدفوع مقدّماً |
| 7200 | 2400 | 1000 | 20000 | 25000 | 4000 |
جاري مدين صادق 1600
المطلوب: تصوير قائمة المركز الماليّ للشّركة، كما هي في 31/ 12/ 2018م.
نلاحظ، بعد حلّ النشاط السابق، أنّ مجموع الأصول غير المتداولة (74500) دينار، وأنّ مجموع الأصول المتداولة (78800) دينار، في حين أنّ مجموع الالتزامات وحقوق الملكيّة بلغ (153300) دينار؛ منها (82300) دينار مجموع حقوق الملكيّة.
حيث تُبيّن قائمة المركز الماليّ مصادر الحصول على المال، باعتبار أنّ الشّركة شخصيّة معنويّة مُستقلّة، وكيفيّة أوجه استخدام هذا المال، حيث تحصل الشّركة على المال من مصدرين:
- مصدر داخليّ من الشّركاء في الشّركة، والأرباح السنوية المحتجزة.
- ومصدر خارجي؛ كالمصارف وحاضنات الأعمال، وهي تمثّل التزامات على الشّركة تجاه الآخرين.
فقائمة المركز الماليّ تُظهِر موجودات ومطلوبات الشّركة وحقوق الملكيّة فيها، عند لحظة معيّنة من عمرها، وهي تشمل حسابات لا تنتهي إلا بانتهاء الشّركة نفسها، تُوضّح المركز الماليّ للشّركة على مدى عمرها الافتراضيّ.
يمكن تلخيص الفائدة من إعداد قائمة المركز الماليّ للشّركة، بما يأتي:
- المساعدة في اتخاذ القرارات التزوّد بمعلومات حول طبيعة وقيمة الاستثمارات في الشّركة، وحقوق الآخرين والمالكين فيها
- بيان مدى اعتماد الشّركة على أموال الملكيّة البيانات التي تقدّمها الميزانيّة تخدم في احتساب معدلات الفائدة وتقييم هيكل رأس المال
- تقييم مركز السيولة للشّركة بقياس قدرة الشّركة على تحويل أصولها إلى نقديّة؛ بسرعة ودون خسارة
- قياس المرونة الماليّة للشّركة بقياس مقدرة الشّركة على القيام بخطوات لتغيير قيَم وتوقيت التدفّقات النقديّة فيها
س1: ضع دائرة حول رمز الإجابة الصحيحة، لكلّ ممّا يأتي:
- بلغ مجموع الجانب المدين من ميزان مراجعة شركة خلدون وعاصف الزراعيّة، العاملة في مجال تهجين النباتات (70000) دينار، في حين بلغ مجموع الجانب الدائن منه (30000) دينار، وكانت نسبة توزيع رأس المال في الشّركة (5:3) على التوالي، فكم يبلغ رأس مال الشّريك عاصف؟
- أ. 25000 دينار.
- ب. 15000 دينار.
- ج. 40000 دينار.
- د. 10000 دينار.
- إذا علمت أنّ صافي الربح الآتي من ملخّص دخل إحدى شركات التّضامن، يساوي (45600) دينار، والفائدة على رأس المال تساوي 4500 دينار، في حين أنّ مكافأة الشّريك بلغت 6500 دينار، والربح الذي تقرّر احتجازه بلغ (14500) دينار، فكم يبلغ الربح المُعدّ للتوزيع على الشّركاء؟
- أ. 20100 دينار.
- ب. 26600 دينار.
- ج. 5600 دينار.
- د. 15600 دينار.
- بلغت مكافأة شريك في شركة تضامن (8700) دينار، وبنسبة اقتطاع 10 % من صافي الدخل، وكان مجموع فائدة قرض الشّريك للشّركة (3600) دينار، فكم يبلغ صافي ربح الشّركة الآتي من حساب ملخّص الدخل، والمُرحّل لحساب توزيع الأرباح والخسائر فيها؟
- أ. 90600 دينار.
- ب. 87000 دينار.
- ج. 95700 دينار.
- د. 78300 دينار.
- تمّ احتجاز مبلغ (12000) دينار، قبل التوزيع على الشّركاء، وهو يمثّل 25 % من صافي أرباح شركة التّضامن، وذلك لتدعيم رأس مالها، وبلغت فوائد مسحوبات الشّركاء (2400) دينار، في حين بلغت مكافأة الشّريك (7000) دينار، وكانت الشّركة لا تعطي فوائد على رأس مال الشّركاء، ولا توجد فوائد دائنة أو مدينة أخرى على الحسابات الجارية للشّركاء، فكم يبلغ الربح القابل للتوزيع على الشّركاء؟
- أ. 31400 دينار.
- ب. 29000 دينار.
- ج. 36000 دينار.
- د. 45600 دينار.
س2: كيف يمكن الوصول إلى نتيجة عمل حقيقيّة للشّركة؟
س3: ماذا نستفيد من إعداد كلّ حساب من الحسابات الختاميّة الآتية:
- أ. ملخّص الدخل؟
- ب. توزيع الأرباح والخسائر؟
س4: فيما يأتي بعض أرصدة الحسابات المستخرجة من سجلات شركة الأرض الطيّبة للمواد التموينيّة، لصاحبيها ريّان وليث، اللذين يتقاسمان الأرباح والخسائر بينهما بالتساوي، فإذا علمت أنّ صافي الربح من العمل الأساسيّ للشّركة بلغ (25000) دينار، بعد تنفيذ بنود العقد بين الشّركاء، وأنّ فائدة قرض الشّريك ريّان للشّركة بلغت (1200) دينار، في حين أنّ مكافأة الشّريك ليث كمبلغ مقطوع، بلغت (4000) دينار، وذلك عن السنة كاملة، بينما بلغت فائدة مسحوبات الشّركاء (460) ديناراً، وأنّ الفائدة على رأس مال الشّركاء، بلغت (3450) ديناراً، كما بلغت الفوائد المدينة على حساب جاري دائن الشّريك ريّان (700) دينار، والفوائد الدائنة على جاري مدين الشّريك ليث، بلغت (130) ديناراً، علماً أنّ الشّركة بدأت العمل بتاريخ 1 / 7 / 2017م، وتَقرّر توزيع أرباح التوزيع كافّةً على الشّركاء، والمطلوب:
- أ. اكتب قيد إقفال نتيجة عمل الشّركة (صافي ربح).
- ب. صوِّر حساب توزيع الأرباح والخسائر.
- ج. اكتب قيد إقفال نتيجة حساب توزيع الأرباح والخسائر بين الشّركاء.
س1: ضع دائرة حول رمز الإجابة الصحيحة، لكلّ ممّا يأتي:
- إذا كانت السنة الماليّة تبدأ في 1/ 1/ 2018م، وتنتهي في 31/ 12/ من السنة نفسها، وسحب الشّريك نور من الشّركة بضاعة بتاريخ 1 / 6 / 2018، فكم تبلغ فترة سحب الشّريك؟
- أ. 6 شهور.
- ب. 5 شهور.
- ج. 7 شهور.
- د. 8 شهور.
- رأس مال شركة تضامن (80000) دينار، موزّعاً بين الشّركاء (شاكر، معتصم، سيف الدين) بنسبة (2 : 3 : 3)، فإذا علمت أنّ الشّركة تُعطي الشّركاء فائدة على رأس مالهم بنسبة (10 %) سنويّاً، فكم تبلغ الفائدة على رأس المال الشّريك سيف الدين؟
- أ. 3000 دينار.
- ب. 300 دينار.
- ج. 200 دينار.
- د. 2000 دينار.
- قدّم الشّريك زيتون قرضاً للشّركة بمبلغ (4000) دينار، بفائدة (5 %) سنويّاً، لمدة (10) شهور، فكم مبلغ الفائدة على القرض في نهاية المدّة؟
- أ. 166.67 ديناراً.
- ب. 1666.7 دينار.
- ج. 500 دينار.
- د. 250 ديناراً.
- أين تُقفل نتيجة حساب ملخّص الدخل صافي ربح، في شركة التّضامن؟
- أ. جاري الشّريك.
- ب. رأس مال الشّريك.
- ج. توزيع الأرباح والخسائر.
- د. حقوق الملكيّة.
- إذا علمت أنّ رصيد الأرباح المُحتجزة في نهاية عام 2017م، لشركة كنعان التّضامنيّة، بلغ 500 دينار، وأنّ صافي أرباح الشّركة في 31 / 12 / 2018م، بلغ (10000) دينار، وأن إدارة الشّركة قررت احتجاز (10 %) منها، فكم يبلغ رصيد الأرباح المُحتجزة، في نهاية عام 2018م؟
- أ. 500 دينار.
- ب. 1000 دينار.
- ج. 1500 دينار.
- د. 750 ديناراً.
- أيّ من الحسابات الآتية لا تُقفل في حساب توزيع الأرباح والخسائر في شركة التّضامن؟
- أ. فائدة الحساب الجاري المدين للشّريك.
- ب. فائدة الحساب الجاري الدائن للشّريك.
- ج. فائدة قرض الشّريك للشّركة.
- د. مكافأة الشّريك.
- متى تفرض شركة التّضامن فائدة على رأس مال الشّركاء؟
- أ. عند سعي الشّركة لتحقيق العدالة بين الشّركاء.
- ب. عند محاولة الشّركة الحدّ من المسحوبات الشّخصيّة للشّركاء.
- ج. عند تذبذب رأس مال الشّركاء في الشّركة.
- د. عند اختلاف نسبة توزيع رأس المال، عن نسبة (ت.أ.خ) بين الشّركاء.
- ما الحساب الذي يُلخّص العلاقة الماليّة بين الشّركاء والشّركة؟
- أ. جاري الشّريك.
- ب. حصّة الشّريك.
- ج. رأس مال الشّريك.
- د. ملخّص الدخل.
- ماذا يحصل لمكافأة الشّريك، لو حقّقت الشّركة خسائر في سنة ماليّة ما؟
- أ. تُرحّل للسنة الماليّة اللاحقة.
- ب. تُرحّل لجاري الشّريك.
- ج. تُحوّل لرأس مال الشّريك.
- د. يسقط حقّ الشّريك فيها.
س3: علّل لكلّ ممّا يأتي:
- فرض فائدة على المسحوبات الشّخصيّة للشّركاء في شركات التّضامن.
- الفائدة على رأس مال الشّركاء، ليست خسائر بالمعنى المحاسبي.
س4: بتاريخ 15 / 11 / 2018م، اتّفق كلّ من عبد العزيز وعابد، على تكوين شركة تضامن، للعمل في مجال استخراج الحجر الطبيعيّ، من جبال الطيبة بمحافظة الخليل، برأس مال قدره (84000) دينار، مُقسّماً بينهما بنسبة (4 : 3) على التوالي، حيث قدّم الشّريك عبد العزيز حصّته في رأس المال، بتاريخ توقيع العقد، كالآتي: جرّافة بقيمة (25000) دينار، وماكينة قصّ حديثة بقيمة (14000) دينار، التي اعتمدها الشّركاء بنفس القيم، والباقي قطعة أرض، لاستخدامها مكبّاً للنفايات الناتجة عن عمليّات التحجير، أمّا الشّريك عابد، فقدّم فور توقيع العقد، قطعة أرض مساحتها (0.5) دونم، اعتُمدت بقيمة (20000) دينار، والباقي سيّارة شحن قيمتها العادلة (16000) دينار، قُدّمت بعد شهر من تاريخ توقيع العقد، والمطلوب: أجب عن الأسئلة الآتية:
- كم تبلغ حصّة كلّ من الشّريكين في رأس المال؟
- اكتب قيود اليوميّة اللازمة لإثبات رأس المال.
- صوِّر المركز الماليّ للشّركة، في كلّ حالة من الحالات الآتية:
- أ. قبل استكمال سداد الشّريك عابد لحصّته في رأس المال بتاريخ 15 / 12 / 2018م.
- ب. بعد استكمال سداد الشّريك عابد لحصّته في رأس المال بتاريخ 15 / 12 / 2018م.
س5: أظهر ميزان مراجعة شركة يقين وآدم التجاريّة لبيع الأدوات الصحيّة، كما هو في 31 / 12 / 2018م أرصدة الحسابات الآتية (المبالغ مقدّرة بالدينار):
| منه | له | اسم الحساب |
|---|---|---|
| 20000 | ذمم دائنة | |
| 10000 | مبانٍ | |
| 15000 | أراضٍ | |
| 10000 | ذمم مدينة | |
| 3000 | أ. قبض | |
| 3500 | أ. دفع | |
| 4500 | نقديّة | |
| 4000 | بضاعة أوّل المدّة | |
| 22000 | مشتريات من المغاسل والأدوات الصحيّة خلال العام | |
| 300 | م. نقل مشتريات | |
| 500 | مردودات المشتريات من الأدوات الصحيّة | |
| 24000 | إيراد المبيعات من الأدوات الصحيّة | |
| 1000 | مردودات المبيعات من الأدوات الصحيّة | |
| 250 | م. دعاية وإعلان | |
| 1000 | خصم مسموح به | |
| 5350 | رواتب | |
| 300 | خصم مكتسب | |
| 700 | مصروف اتّصالات لاسلكيّة وكهرباء | |
| 10000 | رأس مال يقين | |
| 5000 | رأس مال آدم | |
| 4400 | جاري الشّريك يقين | |
| 9400 | جاري الشّريك آدم | |
| 77100 | 77100 | المجموع |
فإذا علمت أنّ بضاعة آخر المدّة قُدّرت بمبلغ (18000) دينار، وأنّ عقد الشّركة أشار إلى الآتي:
- تقاسم الشّركاء يقين وآدم الأرباح والخسائر بنسبة (3 : 2) على التوالي.
- تُحسب فائدة على رأس المال الشّركاء بنسبة (3 %) سنويّاً، وعلى المسحوبات بنسبة (4 %) سنويّاً.
- يدير آدم الشّركة، مقابل مكافأة سنويّة بنسبة (5 %) من صافي الربح.
- تقرّر احتجاز 20 % من صافي أرباح التوزيع، وتوزيع المتبقّي على الشّركاء.
المطلوب: أ- إثبات بضاعة آخر المدّة.
- ب. تصوير حساب ملخّص الدخل.
- ج. تصوير حساب توزيع الأرباح والخسائر.
- د. تسجيل قيد إقفال نتيجة حساب توزيع الأرباح والخسائر.
س6: فيما يأتي بعض البيانات الماليّة المستخرجة من سجلّات وميزان مراجعة شركة التعاون في 31/ 12/ 2018م، لشقّ الطرق الزراعيّة في بلدة زيتا الفلسطينيّة في محافظة الخليل، وذلك بعد عمل التّسويات الجرديّة (المبالغ مقدّرة بالدينار): (جرّافات 25000، مجمّع استهلاك الجرّافات 2000، مداحل 30000، مجمّع استهلاك المداحل 4000، فرّامات إسفلت 17500، مجمّع استهلاك الفرّامات 2500، النّقديّة 32000، م. إيجار مخازن المعدّات المدفوع مقدّماً 6000 دينار، مبانٍ 24000، معدّات التعبيد 28000، مجمّع استهلاك المعدّات 3400، حيث بلغ جاري دائن حازم 16400، وجاري دائن سليمان 17300، بينما بلغ حجم القروض طويلة الأجل 22000 دينار، والأرباح المُحتجزة 8000، أمّا أوراق القبض فبلغت 5000، في حين بلغت قيمة أوراق الدفع 6600، كما بلغت قيمة الضرائب المستحقّة على الشّركاء 10000، رأس مال الشّركة مُقسّم بين الشّركاء حازم وسليمان بنسبة (3 : 2) على التوالي.
المطلوب: إعداد قائمة المركز الماليّ للشّركة بتاريخ 31 / 12 / 2018م.
المشروع الطلابيّ:
يُقسِّم المعلم الطلبة إلى مجموعات، ويطلب من كلّ منها تكوين شركة تضامن افتراضيّة؛ بحيث يتمّ اختيار اسم مناسب لها، وتحديد عدد الشّركاء وطريقة توزيع حصص رأس المال بينهم، وآليّة تقديمهم لها، آخذين بعين الاعتبار المهارات المحاسبيّة المتعلّقة بتسجيل القيود المحاسبيّة لتكوين هذه الشّركة حسب الأصول.
أُقيّم ذاتي:
| الرقم | النِّتاجات | التقييم: مرتفع | التقييم: متوسّط | التقييم: منخفض |
|---|---|---|---|---|
| 1 | أُسجّل قيود اليوميّة اللازمة، لإثبات حصص الشّركاء وسدادها؛ بطرق مختلفة. | |||
| 2 | أُصوّر حسابات حصص الشّركاء، والحسابات الجارية لهم. | |||
| 3 | أكتب القيود اليوميّة المتعلّقة بمسحوبات الشّريك. | |||
| 4 | أكتب القيود اليوميّة المتعلّقة بالفائدة على رأس مال الشّريك. | |||
| 5 | أكتب القيود اليوميّة المتعلّقة بقرض الشّريك، والفائدة عليه. | |||
| 6 | أكتب القيود اليوميّة المتعلّقة بمكافأة الشّريك. | |||
| 7 | أُصوّر حساب ملخّص الدخل. | |||
| 8 | أُصوّر حساب توزيع الأرباح والخسائر للشّركة. | |||
| 9 | أكتب قيود اليوميّة المتعلّقة بإقفال حسابات توزيع الأرباح والخسائر. | |||
| 10 | أُعدّ قائمة المركز الماليّ للشّركة في نهاية الفترة الماليّة. |


