
شرح الموضوع
تحتل زراعة الورود في فلسطين، المرتبة العاشرة على العالم، ومن أشهرها شقائق النعمان، إذ تشكّل 1% من الإنتاج العالمي للورود، وتشكّل صادرات فلسطين من الورود ما يقرب من (68) مليون دولار سنوياً، وفي هذا…
ماهية التصفية
إنّ مبدأ الاستمرارية في المحاسبة، لا يعني بطبيعة الحال استمرار الشركة في مزاولة نشاطها إلى ما لا نهاية، فالصفة العامة لطبيعة عمل شركات الأشخاص، هي العمل لفترة زمنية محددة؛ قد تطول أو تقصر، غير أنّ الشركة قد تتأثّر خلال فترة مزاولتها لأعمالها بأحداث اقتصادية أو قانونية، أو سياسية، تجعلها غير قادرة على الاستمرار بمزاولة أعمالها بصورة طبيعية، ما يدفع الشركاء باتّجاه التفكير بتصفيتها وفسخها، وانتهاء علاقة العمل الموجودة بين الشركاء؛ وهذا لا يعني عدم تفكير الشركاء القدامى بالبدء بشراكات جديدة، فما المقصود بتصفية الشركة وفسخها؟ وما الإجراءات المتّبعة في تصفية شركة التضامن؟
مفهوم التصفية
هناك فرق بين تصفية الشركة وفسخها؛ فالتصفية لها علاقة بأصول والتزامات الشركة، بينما الفسخ له علاقة بالشخصية الاعتبارية للشركة، ولتوضيح مفهوم التصفية، نستعرض الحالة الدراسية الآتية:
حالة دراسية (1): الشركة بين التصفية والفسخ
تحتل زراعة الورود في فلسطين، المرتبة العاشرة على العالم، ومن أشهرها شقائق النعمان، إذ تشكّل 1% من الإنتاج العالمي للورود، وتشكّل صادرات فلسطين من الورود ما يقرب من (68) مليون دولار سنوياً، وفي هذا السياق وبتاريخ 1/1/2010م، تأسّست شركة المشتهى التضامنية للزهور والورود، لصاحبيها: سائد ورائد، في مدينة غزّة، وتم تسجيلها لدى مراقب الشركات، حيث حقّقت الشركة نمواً ملفتاً في أعوامها الخمسة الأولى من عملها، وفي 28/7/2014م، استشهد الشريك سائد برصاص الاحتلال الصهيوني، أثناء عودته من عمله بالمزرعة، وقد قام الشريك رائد بالتواصل مع ورثة شريكه، بغية تصويب أوضاع الشركة، وبسبب اختلاف وجهات النظر بين الورثة أنفسهم، تم إحالة القضية إلى المحكمة، والتي قضت بتصفية الشركة، وتعيين المحاسب شادي مصفياً لها؛ لإدارة الشركة، وإتمام أعمال التصفية؛ من بيع للموجودات وسداد للالتزامات وفقاً للأولويات، وإتمام ما أبرم من عقود واتّفاقات سابقة مع منتجي العطور ومحلات بيع الهدايا والنثريات. لقد تمّت التصفية لموجودات الشركة؛ ببيعها دفعة واحدة خلال شهر من اتّخاذ قرار التصفية، وتوزيع متحصلاتها وفقاً للأولويات؛ ووزّع ما تبقّى على الشركاء، وتم الإعلان عن فسخ الشركة، من قبل مراقب الشركات، وطالب المحاسب شادي بإبراء ذمّته وذمة الشركاء.
والمطلوب: من خلال الحالة الدراسية، أجب عن التساؤلات الآتية: س1: ما السبب الداعي إلى تصفية شركة المشتهى التضامنية؟ س2: من الجهة المسؤولة عن تعيين المصفّي؟ س3: ما الحالات التي قد تفضي إليها نتيجة التصفية للشركات؟ س4: برأيك: ما الفرق بين تصفية الشركة وفسخها؟
نلاحظ، أنّ إدارة الشركة تحت التصفية هي من مهام المصفّي، المحدّد من قبل الشركاء بموجب عقد الشراكة بينهم، في حال أنّ التصفية تمّت باتّفاق الشركاء ورضاهم، أو المعيّن من قبل المحكمة، في حالة كانت التصفية إجبارية، علماً أنّ النتائج المحتملة للتصفية، لا تخرج عن ثلاث حالات، هي:
نتائج التصفية
النتيجة ربح (إيرادات التصفية > من حقوق الشركاء قبل التصفية) النتيجة خسارة (إيرادات التصفية < من حقوق الشركاء قبل التصفية)
- خسارة تقل عن صافي حقوق الملكية
- خسارة تزيد عن صافي حقوق الملكية
التصفية (Liquidation)، هي بيع موجودات الشركة، وتحويلها إلى نقدية، وسداد التزاماتها وفق الأولويات؛ فإجراءات التصفية تسبق عملية فسخ الشركة (Dissolution)، والذي يعني اندثار الشركة وانتهاء شخصيتها الاعتبارية؛ بمعنى أنّها انتهت ولم تعد قائمة، وتعني أيضاً انتهاء علاقة العمل بين الشركاء، فبمجرد انتهاء مرحلة التصفية تُفسخ الشركة، غير أنّ التصفية قد تتم بشكل فوري أو تدريجي، وهذا يرجع لعوامل؛ كحاجة الشركة للقيام بإنجاز الاتفاقيات والأعمال المتبقية عليها، قبل إعلان تصفيتها، وللتمييز بين هذين النوعين من التصفية، إليك النشاط الآتي:
تنوي شركة أعالي البحار، تصفية أعمالها بصورة اختيارية، باتّفاق الشركاء، افترض أن الظروف الواردة في الجدول عن الشركة قد حصلت، والمطلوب: حدد نوع التصفية المناسبة التي يتطلّبها الظرف المفترض عن الشركة؛ بوضع إشارة (✓) في المكان المناسب:
| الظروف المفترضة عن الشركة | نوع التصفية | |
|---|---|---|
| فورية | تدريجية | |
| 1- سعي الشركة إلى الانتهاء من عمليات التصفية، خلال فترة زمنية لا تتجاوز (4) شهور. | ||
| 2- رغبة إدارة الشركة تقليل خسائرها من التصفية، إلى أقل ما يمكن. | ||
| 3- السعي الحثيث لإدارة الشركة الخروج من سوق عملها الحالي، والاندماج السريع مع إحدى الشركات صاحبة حق امتياز في الصناعة. | ||
| 4- البحث عن تصفية؛ إجراءاتها بسيطة، وقليلة التعقيد. | ||
| 5- وجود عدّة التزامات وتعاقدات متنوعة في مدّتها، بين الشركة وجمهورها الخارجي، أبرمت قبل (5) شهور من الإعلان عن التصفية. | ||
| 6- تفكير إدارة الشركة بعرض أصولها؛ من معدات وآلات ولوازم، في مزاد علني، تحصّل قيمتها دفعة واحدة. |
نلاحظ، أنّ التصفية قد تتم ببيع موجودات الشركة خلال مدة زمنية قصيرة؛ سواء كانت مرّة واحدة أو على دفعات، وهذا ما يُطلق عليه التصفية السريعة (الفورية) (Quick Liquidation)، وخلاف ذلك تُسمّى بالتصفية التدريجية (Gradual Liquidation) التي تمتد لأكثر من سنة مالية، يتم خلالها التدرّج في تحويل أصول الشركة إلى نقدية؛ للوفاء بالتزامات الشركة، وتقليل خسائر التصفية إلى أدنى حد ممكن.
تنبيه !!!:
- يجب على المصفّي إضافة عبارة (تحت التصفية) إلى اسم الشركة، في جميع أوراقها ومراسلاتها.
- جميع العقود والإجراءات التي تتم خلال الأشهر الثلاثة السابقة على قرار تصفية الشركة، تُعد باطلة، باستثناء التي تجر نفعاً؛ تساعد الشركة على تسديد التزاماتها. (وفق القانون الفلسطيني)
أسباب التصفية
هناك العديد من الأسباب التي تجعل من عملية تصفية شركة التضامن تصفية طبيعية، وأسباب أخرى تجعل استمرار الشركة في عملها، أمراً غير ممكن؛ ما يستدعي تصفيتها وفسخها بصورة إجبارية، ولتوضيح ذلك، إليك النشاط الآتي:
تعمل شركة أمواج في مجال إنتاج الطاقة الكهربائية، من خلال استثمار حركة أمواج البحر، وقد أبرمت اتفاقاً مع الحكومة الفلسطينية لاستئجار مساحة محدّدة من شاطئ بحر غزّة، لمدة عشرين عاماً، حصلت بموجبه على امتياز لتوليد الطاقة، افترض الحالات المدرجة في الجدول، أنّها قد حصلت في الشركة، والمطلوب: تحديد أيّ منها يشكّل سبباً لتصفية الشركة: (تصفية إجبارية، أو تصفية اختيارية)؛ بوضع إشارة (✓) في المكان المناسب:
| الرقم | الحالات المفترضة عن الشركة | نوع التصفية | |
|---|---|---|---|
| إجبارية | اختيارية | ||
| 1 | اتّفاق الشركاء على الاندماج مع شركة أخرى، لتغطية مناطق أخرى من خدمات الطاقة النظيفة. | ||
| 2 | صدور قرار من المحكمة بوقف حق الامتياز، وإلغائه، بسبب الإخلال الجوهري بالاتّفاقات. | ||
| 3 | تعمّد سلطات الاحتلال الصهيوني، بتعطيل عمل ونشاط الشركة في إنتاج الطاقة، نتج عنه خسائر جسيمة، صعّب من استمرار الشركة في عملها، إلا بخسارة. | ||
| 4 | تخلّف أحد الشركاء عن الوفاء بتقديم حصته في رأس مال الشركة، فصدر قرار من المحكمة بتصفيتها. | ||
| 5 | انتهاء حق امتياز الشركة في توليد الطاقة. |
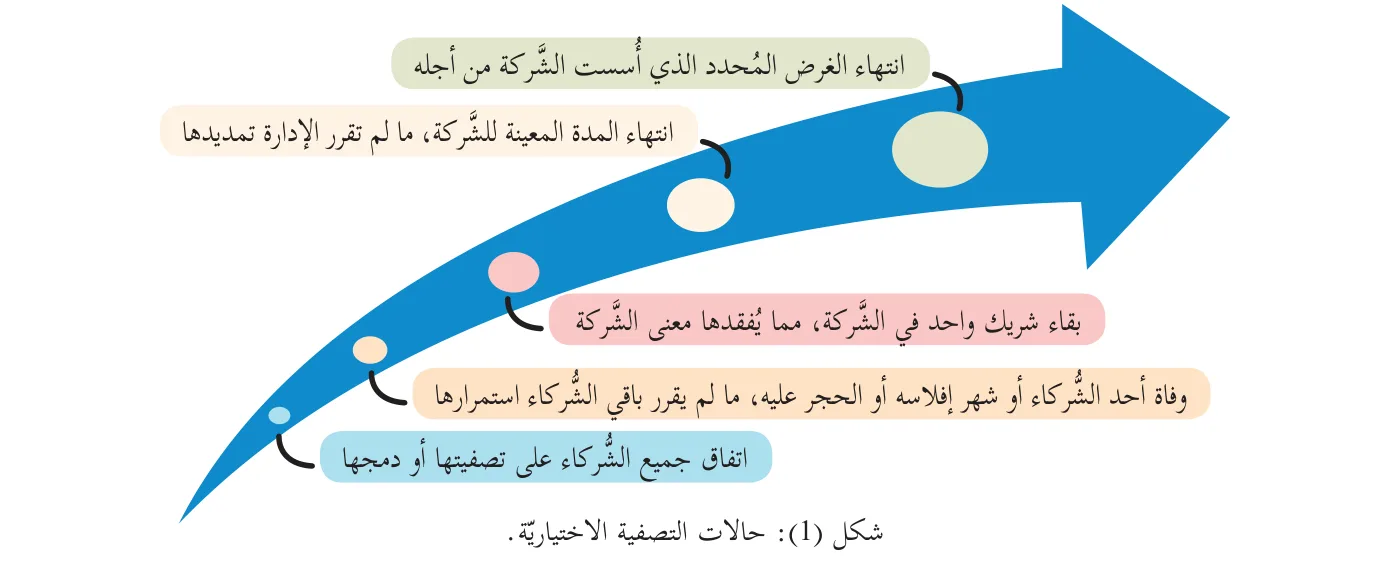
نلاحظ، أنّ هناك عوامل وأسباب قد تحدث في الشركة، تجعل الشركاء يفضلون أو يقومون بتصفيتها، على استمرارها في عملها؛ بإصدار قرار تصفيتها تصفية اختيارية؛ أي بقرار من الشركاء، والشكل الآتي يبيّن حالات ذلك:
- انتهاء الغرض المحدّد الذي أسست الشركة من أجله
- انتهاء المدة المعينة للشركة، ما لم تقرر الإدارة تمديدها
- بقاء شريك واحد في الشركة، مما يفقدها معنى الشركة
- وفاة أحد الشركاء أو شهر إفلاسه أو الحجر عليه، ما لم يقرر باقي الشركاء استمرارها
- اتفاق جميع الشركاء على تصفيتها أو دمجها
شكل (1): حالات التصفية الاختيارية.
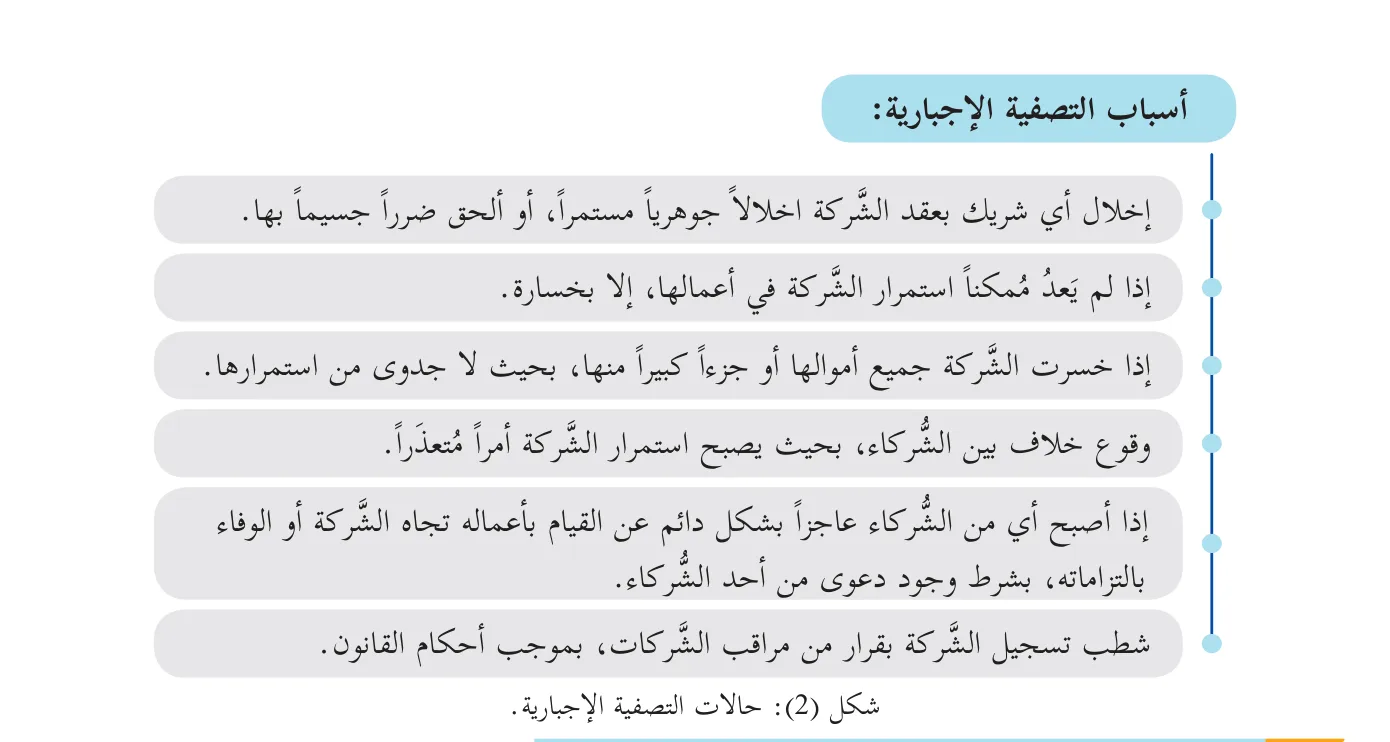
لكن الشركات التضامنية قد تتعرّض لحالات وأسباب، تجعل من استمرار الشركة في عملها، أمراً غير ممكن، وبالتالي يتم تصفية الشركة تصفية إجبارية؛ أي بقرار من المحكمة، والشكل الآتي يبيّن ذلك: أسباب التصفية الإجبارية:
- إخلال أي شريك بعقد الشركة إخلالاً جوهرياً مستمراً، أو ألحق ضرراً جسيماً بها.
- إذا لم يعد ممكناً استمرار الشركة في أعمالها، إلا بخسارة.
- إذا خسرت الشركة جميع أموالها أو جزءاً كبيراً منها، بحيث لا جدوى من استمرارها.
- وقوع خلاف بين الشركاء، بحيث يصبح استمرار الشركة أمراً متعذراً.
- إذا أصبح أي من الشركاء عاجزاً بشكل دائم عن القيام بأعماله تجاه الشركة أو الوفاء بالتزاماته، بشرط وجود دعوى من أحد الشركاء.
- شطب تسجيل الشركة بقرار من مراقب الشركات، بموجب أحكام القانون.
شكل (2): حالات التصفية الإجبارية.
إجراءات التصفية
تمر عملية تصفية شركات التضامن بمجموعة من الخطوات والإجراءات المتسلسلة؛ لإتمام أعمال تصفيتها، تصفية قانونية، بغض النظر عن سبب هذه التصفية، وللتعرّف إلى ذلك، إليك الحالة الدراسية الآتية:
حالة دراسية (2): كيف نصفّي الشركة؟ يعمل مصنع اللين في صناعة اللدائن بمدينة الخليل، ومع مرور الزمن أصبح يمارس عمله في منطقة مأهولة بالسكان، وبالرغم من إدخاله لمتطلبات السلامة والحماية البيئية، ازداد تذمّر السكان من آثار أنشطته، أدّى في نهاية المطاف لرفع قضية للمحكمة مطالبين بإغلاقه وترحيله عن المنطقة، ولأسباب ارتأتتها هيئة المحكمة، تم اتّخاذ قرار بترحيله عن المنطقة، ولكن هذا يتطلب دفع تكاليف باهظة يصعب على الشركاء توفيرها؛ ما استدعى اتّخاذ قرار من قبل الشركاء بتصفية المصنع.
لقد تم الاتّفاق بين الشركاء على تعيين المحاسب القانوني من خارج الشركة "عاصم"، ليتولّى تصفيتها، فقام بإدارة الشركة تحت التصفية، وأعلن مراقب الشركات في الصحف اليومية عن قرار تصفية الشركة، ولقد أنجز عاصم جميع اتفاقياتها المبرمة قبل التصفية، ومثّل الشركة أمام القضاء والجهات الرسمية، ووكّل محامياً للدفاع عنها، حيث قام ببيع الموجودات دفعة واحدة، بقيمة (650000) دينار، وسدد التزاماتها البالغة (420000) دينار؛ والمكونة من:
| م. إيجارات مستحقة | 80000 دينار | دائنون | 45000 دينار |
|---|---|---|---|
| م. التصفية | 12000 دينار | رواتب وأجور مستحقة | 130000 دينار |
| ضريبة ومستحقات حكومية | 30000 دينار | قروض الشركاء | 85000 دينار |
| قروض بنكية بضمان | 38000 دينار |
كما قام المصفّي (عاصم)، بإثبات عمليات التصفية المالية بصورة تفصيلية في سجلات رسمية، وفي نهاية عملية التصفية عمل تقريراً تفصيلياً شاملاً، مطالباً بإبراء ذمّته وذمة الشركاء، حيث قام مراقب الشركات بالإعلان عن انتهاء تصفية الشركة في الجريدة الرسمية، وفي صحيفتين يوميتين أيضاً.
والمطلوب: من خلال الحالة الدراسية، أجب عن التساؤلات الآتية: س1: ماذا نقصد بالمصفّي؟ س2: لماذا يتم الإعلان عن بدء عمليات التصفية، وعن الانتهاء منها كذلك؟ س3: برأيك: ما الصلاحيات والمهمات الممنوحة للمصفّي بموجب القانون؟ س4: ما نتيجة التصفية في الحالة الدراسية؟ س5: رتّب أولويات تسديد الالتزامات (الخارجية والداخلية) المذكورة في الحالة الدراسية، والمدرجة في الجدول الآتي:
| الرقم | الالتزامات | أولويات التسديد |
|---|---|---|
| 1 | قروض الشركاء | |
| 2 | رواتب وأجور مستحقة | |
| 3 | م. التصفية | |
| 4 | دائنون | |
| 5 | قروض بنكية بضمان | |
| 6 | ضرائب ومستحقات حكومية | |
| 7 | حقوق الشركاء | |
| 8 | م. إيجارات مستحقة |
يُعد أي تغيير في عقد الشركة، فسخاً لها وإنهاءً لشخصيتها الاعتبارية، باستثناء التغييرات التي تتم بعلم مراقب الشركات، وبالذات ذات العلاقة برأس المال؛ ما يعني استمرار الشركة، غير أنّ هناك أسباباً تجعل من استمرار الشركة، أمراً غير ممكن؛ ما يوجب تصفيتها وتعيين مصفّ لها، فالمصفّي (Liquidator)، هو ذلك الشخص الذي يتولّى القيام بأعمال التصفية، وإدارة شؤون الشركة خلال مرحلة التصفية، فيقوم بجميع الأعمال لتسوية الأمور القانونية والمالية والإدارية، الناتجة عن حل الشركة كافة. وحتى تبدأ أعمال تصفية شركة التضامن، لا بدّ من الإعلان عن بدء التصفية، وبعد إتمامها والانتهاء منها، يتم الإعلان عن ذلك من قبل مراقب الشركات، في الجريدة الرسمية والصحف اليومية، فمن صلاحيات ومهمات المصفّي، الطلب من رؤساء أقسام الشركة تقديم حسابات أقسامهم، والاطلاع على سجلات الشركة ودفاترها، وإنجاز جميع الاتّفاقات غير المنفذة قبل إعلان التصفية، وإثبات جميع أعمال التصفية في دفاتر محاسبية منظمة.
أتعلم
الهدف الرئيس من الإعلان عن البدء بالتصفية وانتهائها، في الجريدة الرسمية والصحف اليومية؛ هو الحرص والحفاظ على حقوق المتعاملين ومصلحة الدائنين.
يُعد المصفّي مديراً للشركة تحت التصفية، وممثلاً لها أمام المحاكم والجهات الرسمية، ومخوّلاً ببيع أصول الشركة دفعة واحدة أو على دفعات؛ حسبما تقتضيه مصلحة الشركة، إضافة إلى سداد جميع ديونها؛ وفق الأولويات التي نص عليها القانون، ودفع مصاريف أعمال تصفية الشركة، وتسديد الأموال الباقية من أموال التصفية للشركاء؛ سداداً لقروضهم وحصصهم في رأس المال، علاوة على الطلب من مراقب الشركات الإعلان عن حل الشركة وتصفيتها، وبالتالي يترتّب عليه تقديم حساب تفصيلي عن أعمال التصفية إلى الجهة التي عيّنته لاعتماده وإخلاء طرفه، وللتعرّف إلى إجراءات التصفية، نتناول النشاط الآتي:
نلاحظ، أنّ اتّخاذ قرار التصفية هو الخطوة الأولى للقيام بأعمال تصفية الشركة؛ سواء تمت بصورة إجبارية أو اختيارية، ومن ثمّ تعيين المصفّي، سواء من قبل الشركاء كما في التصفية الاختيارية، أو من قبل المحكمة كما في التصفية الإجبارية، والذي بدوره يقوم بالإعلان عن بدء التصفية، ومن ثم ببيع موجودات أو أصول الشركة، وتسديد التزاماتها وفق أولوية؛ مبتدئاً بدفع مصاريف التصفية، فمستحقات العاملين؛ من رواتب وأجور، ثم المستحقات الخارجية على الشركة؛ مبتدئين بسداد المستحقات الحكومية؛ كالرسوم والضرائب، ثم سداد الالتزامات الأخرى على الشركة من غير الشركاء، على أن تُراعى عند دفعها حقوق الامتياز والالتزامات المرهونة، ثم المستحقات الداخلية الأخرى على الشّركة؛ مبتدئين بسداد القروض التي قدّمها الشّركاء للشّركة، وما تبقّى بعد تنفيذ ما سبق، يُوزّع على الشّركاء؛ وفقاً لرصيد حساباتهم في رأس مال الشّركة.
لذا فإنّ الإجراء الأخير لأعمال التصفية، يتمثّل في الإعلان عن انتهاء الشخصية الاعتبارية للشّركة، حيث تحتفظ شركة التّضامن تحت التصفية، بشخصيتها الاعتبارية إلى أن تتمّ تصفيتها، وتستمر هذه الشخصية الاعتبارية للشّركة، ويمثّلها المصفّي إلى حين فسخها.
أفكر:
هل يجوز أن يكون أكثر من مُصفٍّ للشركة؟ وهل يجوز للمصفّي إنابة غيره في إتمام أعمال التصفية؟
س1: ضع دائرة حول رمز الإجابة الصحيحة، لكلّ ممّا يأتي:
- أيّ من الآتية لا يُعدّ سبباً لتصفية شركة التّضامن؟
- أ. تكبّد الشّركة خسائر مستمرّة.
- ب. وفاة أحد الشّركاء.
- ج. بقاء شريكين في الشّركة.
- د. انتهاء الغرض من تأسيسها.
- ما أوّل إجراء للتصفية الفوريّة لشركة التّضامن؟
- أ. تحديد أولويّات التزامات الشّركة.
- ب. تعيين مصفٍّ للشّركة.
- ج. اتّخاذ قرار التصفية.
- د. تحويل أصول الشّركة إلى نقديّة.
- في أيّ من حالات التصفية الآتية، يجب أن يتدخّل مراقب الشّركات في تعيين المصفّي؟
- أ. التصفية الفوريّة.
- ب. التصفية التدريجيّة.
- ج. التصفية الاختيارية.
- د. التصفية الإجباريّة.
- ما أولويّة تسديد المبالغ المستحقّة للحكومة، عند تصفية الشّركة؟
- أ. قبل مصاريف التصفية.
- ب. بعد المبالغ المستحقّة للعاملين.
- ج. بعد أوراق الدفع.
- د. بعد قرض الشّريك للشّركة.
- مَنْ الذي يحدّد أجرة أو أتعاب المُصفّي؟
- أ. الجهة التي قامت بتعيينه.
- ب. الشّركاء.
- ج. المحكمة.
- د. الدائنون.
- مَنْ الذي يُبرّئ ذمّة الشركاء، بعد الانتهاء من أعمال تصفية شركة التّضامن؟
- أ. الشّركاء أنفسهم.
- ب. المُصفّي.
- ج. الدائنون.
- د. مراقب الشّركات.
س2: حدّد نوع التصفية اللازمة لشركة التّضامن؛ (تصفية إجباريّة، تصفية اختياريّة)، لكلّ حالة من الحالات المُحتملة الآتية:
| الرقم | الحالة المُحتملة الحدوث | الإجابة |
|---|---|---|
| 1 | الحكم على أحد الشّركاء في الشّركة، بالسجن لدى سلطات الاحتلال الصهيونيّ لمدّة طويلة، حالت بينه وبين أداء واجبه نحوها، بناءً على دعوة من أحد الشّركاء. | |
| 2 | وجود حقّ امتياز لم ينتهِ لدى الشّركة، ولكنّ جميع الشّركاء فضّلوا توقّفها على الاستمراريّة في ممارسة نشاطها. | |
| 3 | رغبة الشّركة الاستمرار في عملها، ولكن هذا سيُعرّضها إلى المزيد من الخسائر. | |
| 4 | تحقيق الشّركة لأهدافها، قبل انتهاء المدّة المُعيّنة لها. |
س3: رتّب تسديد الالتزامات الواردة أدناه، لإحدى شركات التّضامن العاملة في السوق الفلسطينيّة، في حالة تعرّضها للتصفية؛ بوضع أولويّة السداد المناسبة، أمام الحالة المُحتملة الحدوث:
| الرقم | الحالة المُحتملة الحدوث | الإجابة |
|---|---|---|
| 1 | تسديد أرصدة حسابات الشّركاء. | |
| 2 | تسديد قرض الشّريك للشّركة. | |
| 3 | دفع بدلات الإيجار المستحقّة، عن عقارات مؤجّرة للشّركة بعقود موثّقة. | |
| 4 | دفع أتعاب المصفّي ومصاريف التصفية. | |
| 5 | دفع الرسوم والعوائد المستحقّة للحكومة والبلديّات. | |
| 6 | تسديد الأجور المستحقّة للعاملين في الشّركة. | |
| 7 | تسديد الذمم الدائنة. |
س4: علّل ما يأتي:
احتفاظ الشّركة بالشخصيّة المعنويّة المستقلّة لها، طوال فترة تصفيتها.
س5: قارن بين فسخ الشّركة وتصفيتها، من حيث:
| مجال المقارنة | فسخ الشّركة | تصفية الشّركة |
|---|---|---|
| الشخصيّة الاعتباريّة للشّركة | ||
| نشاط الشّركة خلالها | ||
| الترتيب أو الأسبقيّة |


