
شرح الموضوع
قائمة المركز المالي
الدرس الثاني: قائمة المركز المالي للشركة المساهمة العامة (Statement of Financial Position)
تعرض قائمة المركز المالي للشركة المساهمة العامة، أصول الشركة وخصومها؛ كأي مشروع فردي، أو شركة أشخاص، أو شركة مساهمة، إلا أن ما يميز هذه القائمة في الشركات المساهمة العامة، هو طبيعة مكونات الحسابات التي ترد فيها؛ من أصول وخصوم، إضافة إلى حجم قيمها؛
مكونات قائمة المركز المالي (Components of Statement of Financial Position): تتعدد الحسابات التي تظهر في قائمة المركز المالي للشركة المساهمة العامة، ولكي نعد قائمة مركز مالي صحيحة، لا بد من معرفة طبيعة هذه الحسابات، ومكان ورودها في القائمة، والنشاط الآتي يوضح ذلك:
| الرقم | الحساب | أصول | التزامات | حقوق ملكية |
|---|---|---|---|---|
| 1 | براءة اختراع | |||
| 2 | رأس المال المدفوع | |||
| 3 | ضريبة الدخل المستحقة | |||
| 4 | احتياطي إجباري | |||
| 5 | استثمار في شركة النهضة المساهمة العامة | |||
| 6 | أرباح محتجزة | |||
| 7 | تأمين سيارات مدفوع مقدماً | |||
| 8 | استحقاقات جارية للديون طويلة الأجل | |||
| 9 | توزيعات نقدية مستحقة الدفع | |||
| 10 | النقد والنقد المعادل (أشباه النقد؛ كأذونات الخزينة). | |||
| 11 | السندات المصدرة | |||
| 12 | أراض محتفظ بها بغرض المضاربة | |||
| 13 | مخصص تعويض نهاية الخدمة | |||
| 14 | مشاريع تحت التنفيذ |
نستنتج مما سبق، أن هناك بعض الحسابات التي تنفرد بها عادة الشركات المساهمة العامة؛ كالسندات المصدرة، والأسهم المصدرة، والاحتياطي الإجباري، والاحتياطي الاختياري، والمخصصات المتقطعة؛ كالاحتياطيات، والمخصصات، ومخصصات البحث العلمي. يقصد بالمشاريع تحت التنفيذ، هي الأصول تحت الإنشاء، التي تقوم الشركة بالإنفاق عليها، حتى بدء التشغيل لها، حيث تدرج هذه النفقات في قائمة المركز المالي، تحت بند مستقل، كمشروعات تحت التنفيذ، وعند اكتمالها، يتم رسملة النفقات كافة، وتحول قيمتها كاملة كإحدى بنود الأصول غير المتداولة، ومن أمثلتها المشروعات التوسعية، والمباني تحت التنفيذ، والآلات والمعدات تحت التركيب، في حين يقصد بالنقد المعادل أو المكافئ، الاستثمارات المالية قصيرة الأجل، ذات السيولة العالية، وجودة الائتمان المرتفعة (المضمونة)، قبل أذونات الخزينة التي تمتلكها الشركة والأوراق التجارية الصادرة من الشركات الكبرى؛ بحيث تكون مخاطرتها صفراً، وفترة التحويل إلى سيولة أقل من (90) يوماً.
تبويب قائمة المركز المالي (Classification of Statement of Financial Position): يتم تبويب قائمة المركز المالي للشركة، بناءً على معيار السيولة، أو معيار الأهمية النسبية لبنود حساباتها؛ ففي الشق الأيمن من القائمة، قد نبدأ بالأصول المتداولة، ثم الأصول غير المتداولة، وبالتالي نبدأ في الشق الأيسر من القائمة، بالالتزامات المتداولة، ثم الالتزامات غير المتداولة، فحقوق الملكية، غير أن هذا لا يتسق ومعايير المحاسبة الدولية؛ التي تبدأ بالأصول غير المتداولة؛ باعتبارها أقل سيولة، وكذلك الالتزامات غير المتداولة.
مثال (1): تأسست شركة "الطاقة الخضراء" المساهمة العامة المحدودة، في 1/1/2018م، لإنتاج الطاقة الكهربائية النظيفة من مصادرها الطبيعية، متخذة من صحراء النقب الفلسطيني مقراً رئيساً لها، حيث قامت الشركة في السنوات الثلاث من تأسيسها، بإنشاء عدة محطات لتوليد الطاقة الكهربائية؛ لتلبية الحاجة المتزايدة على الطاقة، وفيما يأتي بعض الحسابات المستخرجة من سجلات الشركة، كما هي بتاريخ 31/12/2020م:
تنبيه !!!: تبويب قائمة المركز المالي للشركة، لا يؤثر في تقييم الوضع المالي النهائي لها، بل يسهم في تسهيل تقييم سيولتها، وقياس مخاطر الاستثمار فيها.
| البيان | المبالغ (دينار) |
|---|---|
| موردون | 26795261 |
| ذمم مستهلكي الكهرباء | 10551693 |
| مصاريف تأمين مدفوعة مقدماً | 2028523 |
| مخزون ( مواد ولوازم محطات التوليد وشبكات النقل ) | 4750827 |
| تأمينات مشتركين | 767052 |
| ضرائب متراكمة | 9306929 |
| قرض حكومي | 10456642 |
| رأس المال | 29166157 |
| احتياطي إجباري | 693703 |
| احتياطي اختياري | 374201 |
| أرباح مدورة | 3752774 |
| النقد والنقد المماثل | 862468 |
| استثمارات في سندات شركات أخرى، تستحق بعد (7) سنوات | 1511947 |
| مشاريع تحت التنفيذ | 14072790 |
| أراضي | 1012017 |
| مبان | 3510627 |
| آلات ومعدات | 57980735 |
| سيارات ورافعات | 101909 |
| شبكة الألواح الشمسية | 5384119 |
| مستحقات وأرصدة دائنة أخرى | 910000 |
| أقساط متداولة من قروض طويلة الأجل | 389289 |
| تأمينات المشتركين المستردة | 9511 |
| إيرادات مقبوضة مقدماً | 9346950 |
| قروض طويلة الأجل | 3253594 |
| سندات مُصدرة | 3500000 |
| مخصص مكافأة نهاية الخدمة | 3045592 |
المطلوب: إعداد قائمة المركز المالي للشركة، كما هي بتاريخ 31 / 12 / 2020م.
- الحل:
نلاحظ من خلال معطيات المثال، أن جميع البنود الواردة في المثال هي بنود حسابات دائمة؛ لذا يمكن عرض قائمة المركز المالي، كما يأتي: شركة الطاقة الخضراء المساهمة العامة المحدودة
كما هي بتاريخ 2020/12/31م
| الأصول | المبلغ | حقوق الملكية والالتزامات | المبلغ |
|---|---|---|---|
| الأصول غير المتداولة: | حقوق الملكية: | ||
| استثمارات في سندات شركات أخرى، تستحق بعد (7) سنوات | 1511947 | رأس المال | 29166157 |
| مشاريع تحت التنفيذ | 14072790 | احتياطي إجباري | 693703 |
| أراضي | 1012017 | احتياطي اختياري | 374201 |
| مبان | 3510627 | أرباح مدورة | 3752774 |
| آلات ومعدات | 57980735 | * مجموع حقوق الملكية | 33986835 |
| سيارات ورافعات | 101909 | الالتزامات طويلة المدى: | |
| شبكة الألواح الشمسية | 5384119 | قروض طويلة الأجل | 3253594 |
| * مجموع الأصول غير المتداولة: | 83574144 | سندات مُصدرة | 3500000 |
| مخصص مكافأة نهاية الخدمة | 3045592 | ||
| الأصول المتداولة: | تأمينات مشتركين | 767052 | |
| النقد والنقد المماثل | 862468 | ضرائب متراكمة | 9306929 |
| ذمم مستهلكي الكهرباء | 10551693 | قرض حكومي | 10456642 |
| مصاريف تأمين مدفوعة مقدماً | 2028523 | الالتزامات قصيرة المدى: | |
| مخزون (مواد ولوازم محطات التوليد وشبكات النقل) | 4750827 | موردون | 26795261 |
| مستحقات وأرصدة دائنة أخرى | 910000 | ||
| أقساط متداولة من قروض طويلة الأجل | 389289 | ||
| تأمينات المشتركين المستردة | 9511 | ||
| إيرادات مقبوضة مقدماً | 9346950 | ||
| * مجموع الأصول المتداولة: | 18193511 | مجموع الالتزامات | 67780820 |
| المجموع | 101767655 | المجموع | 101767655 |
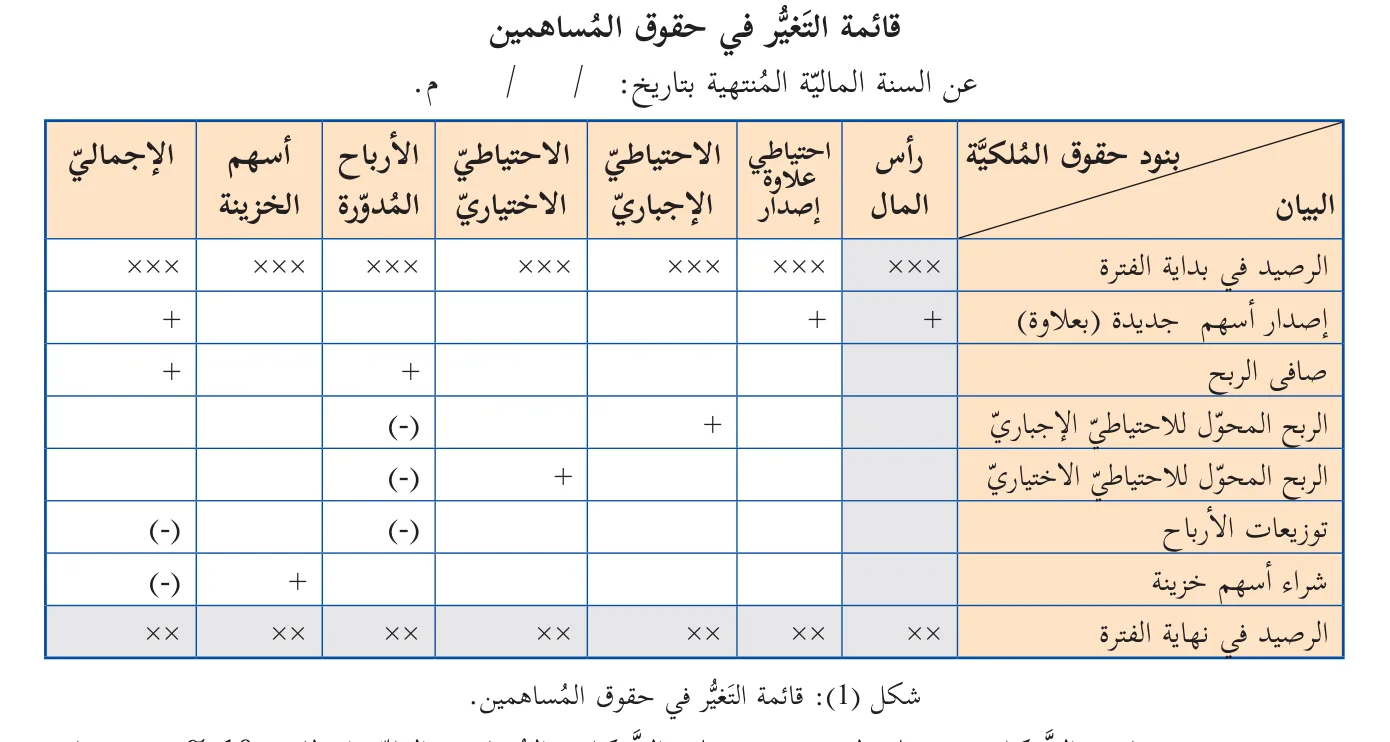
تنبيه !!!: أشار قانون الضريبة الفلسطيني رقم (8) لسنة (2011م) إلى اعتبار مبالغ الزكاة مصروفات، لغايات احتساب الربح الخاضع للضريبة. قائمة التغير في حقوق المساهمين: Statement of Changes in Stockholders' Equity وهي قائمة تبين حقوق المساهمين على أصول الشركة، بعد سداد التزاماتها، إذ تقوم الشركة المساهمة العامة عادة، بإعداد هذه القائمة في نهاية الفترة المالية، وقبل إعداد قائمة مركزها المالي، التي تُظهر التغيرات التي طرأت على بنود حقوق المساهمين خلال الفترة المالية، والشكل الآتي يبين ذلك:
قائمة التغير في حقوق المساهمين
عن السنة المالية المنتهية بتاريخ: / / م.
| البيان | رأس المال | علاوة إصدار | احتياطي إجباري | احتياطي اختياري | الأرباح المدورة | أسهم الخزينة | حقوق الملكية | الإجمالي |
|---|---|---|---|---|---|---|---|---|
| الرصيد في بداية الفترة | xxx | xxx | xxx | xxx | xxx | xxx | xxx | xxx |
| إصدار أسهم جديدة (بعلاوة) | + | + | + | |||||
| صافي الربح | + | + | + | |||||
| الربح المحول للاحتياطي الإجباري | + | (-) | ||||||
| الربح المحول للاحتياطي الاختياري | + | (-) | ||||||
| توزيعات الأرباح | (-) | (-) | (-) | |||||
| شراء أسهم خزينة | (-) | + | (-) | |||||
| الرصيد في نهاية الفترة | xx | xx | xx | xx | xx | xx | xx | xx |
شكل (1): قائمة التغير في حقوق المساهمين. بموجب قانون الشركات في فلسطين، يجب على الشركات المساهمة العامة اقتطاع (10%) من صافي أرباحها السنوية، يُخصص احتياطياً إجبارياً، إذ لا يجوز وقف هذا الاقتطاع، قبل أن يبلغ مجموع الاحتياطي المتراكم ما يُعادل ربع رأس مال الشركة، والذي لا يجوز توزيعه على المساهمين بشكل عام، أما بخصوص اقتطاع الاحتياطي الاختياري، فإنه يجوز للهيئة العامة للشركة المساهمة، وبناءً على اقتراح مجلس الإدارة، اقتطاع ما لا يتجاوز (20%) من صافي الربح السنوي كاحتياطي اختياري، ولا يجوز أن يتجاوز مجموع المبالغ المقتطعة باسم الاحتياطي الاختياري، نصف قيمة رأس مال الشركة، وذلك باستثناء شركات التأمين والمصارف.
أتعلم:
- أسهم الخزينة Treasury Shares: هي الأسهم التي تقوم الشركة المُصدرة لها، بإعادة شرائها من البورصة والاحتفاظ بها، بنية إعادة طرحها لاحقاً للسوق؛ للحفاظ على سعر أسهم الشركة في السوق، أو زيادة ربحية السهم الواحد في الشركة، أو بهدف التصدي لمحاولات السيطرة على الشركة، من مستثمرين أو من شركات أخرى.
- تُعد أسهم الخزينة من حسابات الملكية المقابلة؛ لأنها تُخفض من حقوق المساهمين في الشركة المساهمة العامة.
- المخصص: هو التزام غير محدد المدة ولا القيمة، وهو من الحسابات المقابلة أو الحسابات التقييمية، تظهر في قائمة المركز المالي مطروحة من الأصل، ولكنه يُشكل التزاماً من التزامات الشركة.
مثال (2): فيما يأتي أرصدة حسابات حقوق المساهمين، المُستخرجة من سجلات شركة الريف لخدمات السياحة والسفر، المساهمة العامة المحدودة، وذلك في 31 / 12 / 2018م:
| البيان | المبلغ / دينار |
|---|---|
| رأس المال المدفوع (3 مليون سهم؛ بقيمة اسمية (1) دينار للسهم) | 3000000 |
| احتياطي علاوة إصدار | 700000 |
| احتياطي إجباري | 200000 |
| احتياطي اختياري | 180000 |
| أرباح مدورة | 240000 |
| المجموع | 4320000 |
وخلال عام 2019م، تم إصدار مليون سهم عادي جديد، بسعر إصدار (4) دنانير للسهم الواحد، وتم اقتطاع الاحتياطي الإجباري اللازم، كما قررت الهيئة العامة وبناءً على اقتراح مجلس إدارة الشركة، اقتطاع 8% من صافي أرباح هذا العام، البالغ (280000) دينار؛ كاحتياطي اختياري، وتوزيع (50000) دينار على المساهمين، واحتجاز المبلغ المتبقي. المطلوب: أ- إعداد قائمة التغير في حقوق المساهمين، عن السنة المنتهية في 31 / 12 / 2019 م.
- ب. كتابة القيود المحاسبية المتعلقة بذلك.
- الحل:
- أ. يتم إدراج الأرصدة السابقة لبنود حقوق الملكية في قائمة التغير في حقوق الملكية، ومن ثم إدراج القيمة الاسمية للأسهم المُصدرة تحت بند رأس المال، وعلاوة الإصدار للأسهم تحت بند احتياطي علاوة الإصدار، وكما يتم إدراج صافي ربح السنة الحالية، الذي بناءً عليه يتم احتساب الاحتياطيات وتوزيعات الأرباح، ضمن بند الأرباح المدورة، حيث يتم احتساب قيمة الاحتياطيات، كما يأتي:
الاحتياطي الإجباري = صافي الربح × نسبة الاقتطاع (10%). = 280000 × 10%. = 28000 دينار. الاحتياطي الاختياري = صافي الربح × نسبة الاقتطاع (8%). = 280000 × 8%. = 22400 دينار. أما فيما يتعلق بتوزيعات الأرباح، فقد تم اعتماد قرار مجلس إدارة الشركة المساهمة العامة بهذا الخصوص، والمتمثل في توزيع (50000) دينار على المساهمين، تم اقتطاعها من صافي أرباح السنة الحالية، تُوزع بالتساوي على كل سهم، وفي حالة عدم تحقيق الشركة أرباحاً في إحدى السنوات، وكانت الشركة مُعتادة على توزيع الأرباح سنوياً على المساهمين، يتم استخدام رصيد الأرباح المحتجزة لتوزيعها عليهم؛ وذلك للمحافظة على مستوى الأرباح الموزعة سنوياً على المساهمين، علماً أن الأرباح المتبقية والبالغة (179600) دينار، تم تدويرها مع الأرباح المدورة. من السنوات السابقة، وبذلك فإنّ قائمة التغيّر في حقوق المُساهمين، تكون على الشكل الآتي:
شركة الريف لخدمات السياحة والسفر المُساهمة العامة المحدودة
قائمة التغيّر في حقوق المُساهمين عن الفترة الممتدة من 1/ 1/ 2019 - 31/ 12/ 2019م
| البيان | بنود حقوق الملكيّة | الإجمالي | ||||
|---|---|---|---|---|---|---|
| رأس المال المدفوع | الاحتياطي الإجباريّ | الاحتياطي الاختياريّ | الأرباح المُدوّرة | احتياطي علاوة الإصدار | ||
| الرصيد في بداية الفترة | 3000000 | 200000 | 180000 | 240000 | 700000 | 4320000 |
| إصدار أسهم جديدة | 1000000 | 3000000 | 4000000 | |||
| صافي ربح السنة | 280000 | 280000 | ||||
| الربح المحول للاحتياطي الإجباريّ | 28000 | (28000) | ||||
| الربح المحول للاحتياطي الاختياريّ (8%) | 22400 | (22400) | ||||
| توزيعات الأرباح | (50000) | (50000) | ||||
| الرصيد في نهاية الفترة | 4000000 | 228000 | 202400 | 419600 | 3700000 | 8550000 |
ب- القيود اليوميّة المتعلّقة بالاقتطاعات:
- يتم إقفال رصيد حساب ملخّص الدخل (صافي ربح)، والبالغ (280000) دينار، في حساب الأرباح المُدوّرة، عَبْر القَيْد الآتي:
280000 من حـ/ ملخّص الدخل. 280000 إلى حـ/ الأرباح المُدوّرة.
(تحويل صافي ربح إلى الأرباح المُدوّرة)
- يتم إثبات اقتطاع الاحتياطي الإجباريّ، والاحتياطي الاختياريّ، والتوزيعات على المُساهمين، من الأرباح المُدوّرة، بالقَيْد الآتي:
100400 من حـ/ الأرباح المُدوّرة.
إلى مذكورين
28000 حـ/ الاحتياطي الإجباريّ. 22400 حـ/ الاحتياطي الاختياريّ. 50000 حـ/ الأرباح الموزّعة. (إثبات الاقتطاعات المختلفة من الأرباح المُدوّرة).
س1: ضع دائرة حول رمز الإجابة الصحيحة، لكلّ ممّا يأتي:
- أيّ البنود الآتية لا يُعدّ التزاماً متداولاً؟
- أ. الذمم الدائنة.
- ب. مخصص مكافأة نهاية الخدمة.
- ج. الزكاة المستحقة.
- د. الإيراد المقبوض مقدماً.
- أيّ البنود الآتية يُعدّ أساساً لتقييم مخزون نهاية المدّة؟
- أ. التكلّفة التاريخيّة.
- ب. المبلغ المقدّر القابل للتحصيل.
- ج. التكلّفة أو السوق أيّهما أقلّ.
- د. القيمة العادلة.
- ما أثر استرجاع بعض أسهم الشّركة المُساهمة العامّة من البورصة، للاحتفاظ بها لإعادة طرحها لاحقاً؟
- أ. تُخفّض من حقوق المساهمين.
- ب. تزيد من التزامات الشّركة.
- ج. تزيد من أصول الشّركة.
- د. تُخفّض من ربحيّة السهم في الشّركة.
س 2: عرّف كلاًّ ممّا يأتي:
- الاحتياطيّ الإجباريّ.
- الاحتياطيّ الاختياريّ.
- أسهم الخزينة.
س3: بيّن الحكم القانونيّ فيما يتعلق بالاحتياطات الآتية:
- أ. الاحتياطيّ الإجباريّ.
- ب. الاحتياطيّ الاختياريّ.
س4: الأرصدة الآتية لشركة الميدان لصناعة إطارات السيّارات، المُساهمة العامة المحدودة، كما هي في 31/ 12/ 2018م:
| اسم الحساب | الرصيد | اسم الحساب | الرصيد |
|---|---|---|---|
| النقدية وما يعادلها | 220000 | أراضٍ | 248000 |
| الأسهم الممتازة | 120000 | أراضٍ محتفظ بها للتوسّع المستقبليّ | 210000 |
| أسهم الخزينة | 66000 | أوراق دفع | 35000 |
| الاحتياطيّ الإجباريّ | 200000 | آلات ومعدّات | 187000 |
| الاحتياطيّ الاختياريّ | 107000 | إيراد مقبوض مقدّماً من العملاء | 42000 |
| الاستثمارات قصيرة الأجل | 130000 | سندات مُصَدَّرة، مستحقّة في 31/ 12/ 2026م | 215000 |
| الأرباح المُدوّرة | 245000 | احتياطي علاوة إصدار الأسهم العاديّة | 182000 |
| الأسهم العاديّة | 350000 | احتياطي علاوة إصدار الأسهم الممتازة | 55500 |
| الدائنون | 287000 | مبانٍ | 290000 |
| الرواتب والأجور المستحقّة | 32000 | مُجَمَّع استهلاك الآلات والمعدّات | 135000 |
| الشهرة | 76000 | مُجَمَّع استهلاك المباني | 29000 |
| الفوائد المستحقّة الدفع | 57000 | المصروفات المدفوعة مقدّماً | 18000 |
| المخزون | 350000 | مُخصّص الديون المشكوك في تحصيلها | 12000 |
| المدينون | 360000 | مُخصّص التقاعد | 173000 |
| براءة الإختراع | 121500 |
المطلوب: إعداد قائمة المركز الماليّ، بتاريخ 31/ 12/ 2018م.
س1: ضع دائرة حول رمز الإجابة الصحيحة، لكلّ ممّا يأتي:
- إذا علمت أنّ بعض البنود المُستخرجة من سجلّات إحدى الشّركات المُساهمة العامّة المحدودة، في 31/ 12/ 2018م، كانت كما يأتي: رأس المال (أسهم عاديّة) 800000 دينار، أسهم خزينة 90000 دينار، ضرائب مستحقّة 70000 دينار، أرباح محتجزة 280000 دينار، فكم تبلغ حقوق المُساهمين في الشّركة؟
- أ. 710000 دينار.
- ب. 990000 دينار.
- ج. 920000 دينار.
- د. 1010000 دينار.
- ما الأمر الذي لا يشمله الدخل الشامل للشّركة المُساهمة العامة؟
- أ. إيرادات توزيعات أرباح، عن استثمارات في شركات أخرى.
- ب. خسائر بيع بعض السيّارات والمعدّات في الشّركة.
- ج. طرح أسهم جديدة للاكتتاب العام.
- د. فرق عملات أجنبيّة، لغايات توحيد القوائم الماليّة.
- في عام 2018م، حقّقت شركة العودة المُساهمة العامة المحدودة، صافي دخل، قدره (600000) دينار، وقد وزّعت الشّركة مبلغ (150000) دينار أرباح أسهم ممتازة، و(60000) دينار أرباح على الأسهم العاديّة خلال العام، فإذا علمت أنّ متوسّط عدد الأسهم العاديّة خلال العام بلغ (250000) سهم، فكم تبلغ حصة السهم العادي الواحد في الشّركة من التوزيعات؟
- أ. 1.56 دينار.
- ب. 1.8 دينار.
- ج. 2.4 دينار.
- د. 3 دنانير.
- ما العلاقة بين إيرادات الشّركة ومكاسبها؟
- أ. تنتج الإيرادات والمكاسب من العمليّات الرئيسة للشركة.
- ب. تَنْشَأ المكاسب والإيرادات من معاملات عرضيّة للشركة.
- ج. تنتج الإيرادات من الأنشطة الرئيسة، والمكاسب من الأنشطة العرضيّة.
- د. مكاسب الشّركة عادة أكبر من إيراداتها.
- في عام 2020م حققت شركة المساهمة العامة المحدودة صافي ربح قدره (300000) دينار، وقد وزّعت الشركة مبلغ (75000) دينار أرباح أسهم ممتازة، و(30000) دينار أرباح أسهم عادية خلال العام والباقي تم احتجازه، فإذا علمت أن متوسط عدد الأسهم العادية خلال العام بلغ (125000) سهم، فكم تبلغ ربحية السهم العادي الواحد في الشركة؟
- أ. 0.78 دينار.
- ب. 1.8 دينار.
- ج. 1.56 دينار.
- د. 2.4 دينار.
س2: علّل لكلّ ممّا يأتي:
- صافي الربح أو صافي الخسارة الذي تحقّقه الشّركة، ما هو إلّا رقمٌ تقديريّ.
- إحجام بعض الشّركات المُساهمة العامّة عن إدراج أسهمها في السوق الماليّة.
س3: قارن بين شركة مساهمة عامّة مُدْرَجة أسهمها في السوق الماليّة، وشركة مساهمة عامة أخرى غير مدرجة أسهمها، من حيث:
- الإفصاح الماليّ.
- قيمة السهم.
- التداول للأسهم.
س4: فيما يأتي أسماء بعض الحسابات التي قد ترد في ميزانية شركة الاستقلال المُساهمة العامّة المحدودة:
مخصّص الديون المشكوك فيها، إيراد إيجار مقبوض مقدّماً، أسهم الخزينة، حقوق امتياز، احتياطي علاوة إصدار الأسهم، سندات مُصدَّرة، إصدار أسهم عادية، أراضٍ مقتناة بغية التوسّع في الشّركة، الاستهلاك المتراكم للآلات.
المطلوب: صَنّف الحسابات الواردة في الشكل، إلى التصنيفات المعتمدة لقائمة المركز الماليّ للشّركة المُساهمة العامّة، كما في الجدول الآتي:
| الأصول المتداولة | الأصول غير المتداولة | الالتزامات المتداولة | الالتزامات غير المتداولة | حقوق الملكيّة |
|---|---|---|---|---|
س5: تأسّست شركة أمان للشحن البحريّ المُساهمة العامة المحدودة، في 1/ 1/ من عام 2019م، مُتّخذة من مدينة حَيْفا الفلسطينيّة مقرّاً رئيساً لها، وفيما يأتي بعض الحسابات المُستخرجة من سجلّات الشّركة، كما هي بتاريخ 31/ 12/ 2019م، (المبالغ مقدّرة بالدينار):
| البيان | المبالغ | البيان | المبالغ |
|---|---|---|---|
| مخزون (قطع ومواد ولوازم) | 45000 | ذمم دائنة | 25000 |
| إيرادات مستحقّة | 60000 | إيراد شحن مقبوض مقدّماً | 20000 |
| ضرائب مستحقّة | 15000 | مخزون وقود | 43000 |
| مبانٍ | 80000 | قرض بنكيّ | 17000 |
| النقد والنقد المماثل | 50000 | آلات ومعدّات | 60000 |
| استثمارات ماليّة في شركات أخرى | 68000 | رافعات وأدوات مناولة | 58000 |
| رأس المال | 200000 | سندات مُصدَّرة | 75000 |
| احتياطيّ إجباريّ | 50000 | مخصّص مكافأة نهاية الخدمة | 27000 |
| أرباح محتجزة | 35000 |
المطلوب: إعداد قائمة المركز الماليّ للشّركة، كما هي بتاريخ 31/ 12/ 2019م.
س6: احسب القيم المجهولة لكلّ حالة من الحالات المستقلة أدناه، والمتعلّقة بنشاط الشّركات المُساهمة العامّة أدناه:
| البيان | شركة النوى لتسويق مُنتجات التمور | شركة يافا لتجارة العصائر الطبيعيّة |
|---|---|---|
| المبيعات | ؟ | 220000 |
| مخزون أوّل المدّة | 105000 | ؟ |
| صافي المشتريات | 390000 | 180000 |
| مخزون نهاية المدّة | 102000 | 24000 |
| تَكْلُفة البضاعة المبيعة | ؟ | ؟ |
| مجمل الربح | 145000 | 35000 |
| المصاريف التشغيليّة | ؟ | 50000 |
| الدخل قبل الضريبة | 12000 | ؟ |
| ضريبة الدخل (15%) | ؟ | ؟ |
| صافي الدخل | ؟ | ؟ |


