شرح الدرس
الدرس الثالث: الإيرادات العامة
تناولنا في الدرس السابق النفقات العامة للدولة، والتي ترتبط بجوانب الإنفاق الحكومي على السلع والخدمات العامة، تُرى من أين يتم تغطية هذه النفقات؟ بالتأكيد هناك مصادر لهذه التغطية تسمى بالإيرادات العامة، والتي تشكل جزءاً أساسياً من المالية العامة، ذلك أن تنوع النفقات العامة واتساع مجالاتها، أدى إلى زيادة الإيرادات العامة اللازمة لتغطية هذه النفقات، فما المقصود بالإيرادات العامة؟ وما مصادرها؟ هذا ما تم تناوله في هذا الدرس، كما يأتي:
ماهية الإيرادات العامة
الإيرادات العامة مبالغ نقدية تتدفق إلى الخزينة العامة للدولة، من مصادر مختلفة، وضمن مصوغات قانونية محددة، إذ تصنف هذه الإيرادات من حيث طبيعتها، إلى صنفين، هما: الإيرادات العامة السيادية؛ وهي التي تحصل عليها الدولة بالإلزام استناداً إلى سلطتها القانونية كدولة، والإيرادات الاقتصادية؛ وهي التي تحصل عليها الدولة بصفتها شخصاً اعتبارياً، دون وجه إلزام أو إجبار، والنشاط الآتي يوضح ذلك:
نشاط (١) تصنيف الإيرادات العامة: يحتوي الجدول الآتي على مجموعة من الإيرادات العامة، والمطلوب: تصنيفها إلى: (إيرادات سيادية، أو إيرادات غير سيادية (اقتصادية)؛ بوضع إشارة (✓) تحت الخانة المناسبة لكل منها:
| الرقم | الإيراد العام | نوع الإيراد | |
|---|---|---|---|
| سيادي | غير سيادي | ||
| ١ | تحصيل ضرائب على المبيعات. | ||
| ٢ | رسوم جمركية على بضائع مستوردة. | ||
| ٣ | رسوم مغادرة إلى الخارج؛ عَبْر الموانئ البرية والجوية والبحرية. | ||
| ٤ | أرباح موزعة على استثمارات الحكومة في الشركات المساهمة العامة. | ||
| ٥ | تحصيل قيمة إيجار لمبنى مملوك لوزارة الأوقاف. | ||
| ٦ | رسوم عملية جراحية، أجريت في مشفى عام. | ||
| ٧ | تحصيل غرامة على مخالفة سير. | ||
| ٨ | تحصيل إتاوة من مواطن، نتيجة قيام الحكومة بفتح شارع عام بجانب عقاره. |
نستنتج مما سبق، أن الإيرادات السيادية يدفعها المواطن بالإجبار، ودون مقابل مباشر؛ كالضرائب والغرامات والإتاوات أو بمقابل مباشر، يتمثل من خدمة تقدمها الدولة للمواطن؛ كالرسوم على معاملات محددة، مثل: استصدار جواز سفر أو رخصة قيادة، أما الإيرادات الاقتصادية، فيدفعها المواطن مقابل حصوله على سلعة يُنتجها القطاع العام، وتعادلها بالقيمة ويحصل عليها باختياره دون إجبار؛ كحصوله على سائر المُنتجات التي يُنتجها القطاع الخاص.
مصادر الإيرادات العامة Sources of Public Revenues:
تتعدد مصادر الإيرادات العامة للدولة الحديثة، كما وتتنوع في أساليب جبايتها، إذ تختلف في طبيعتها، تبعاً للهدف منها ولنوع الخدمة التي تقدمها الدولة، فلا تقتصر الإيرادات العامة في الدولة الحديثة على المصدر التقليدي المتمثل بالضرائب، حيث يمكن تصنيف هذه الإيرادات، حسب المصدر إلى ثلاثة أصناف، كما يأتي:
أولاً: الإيرادات الاقتصادية Economic Revenue:
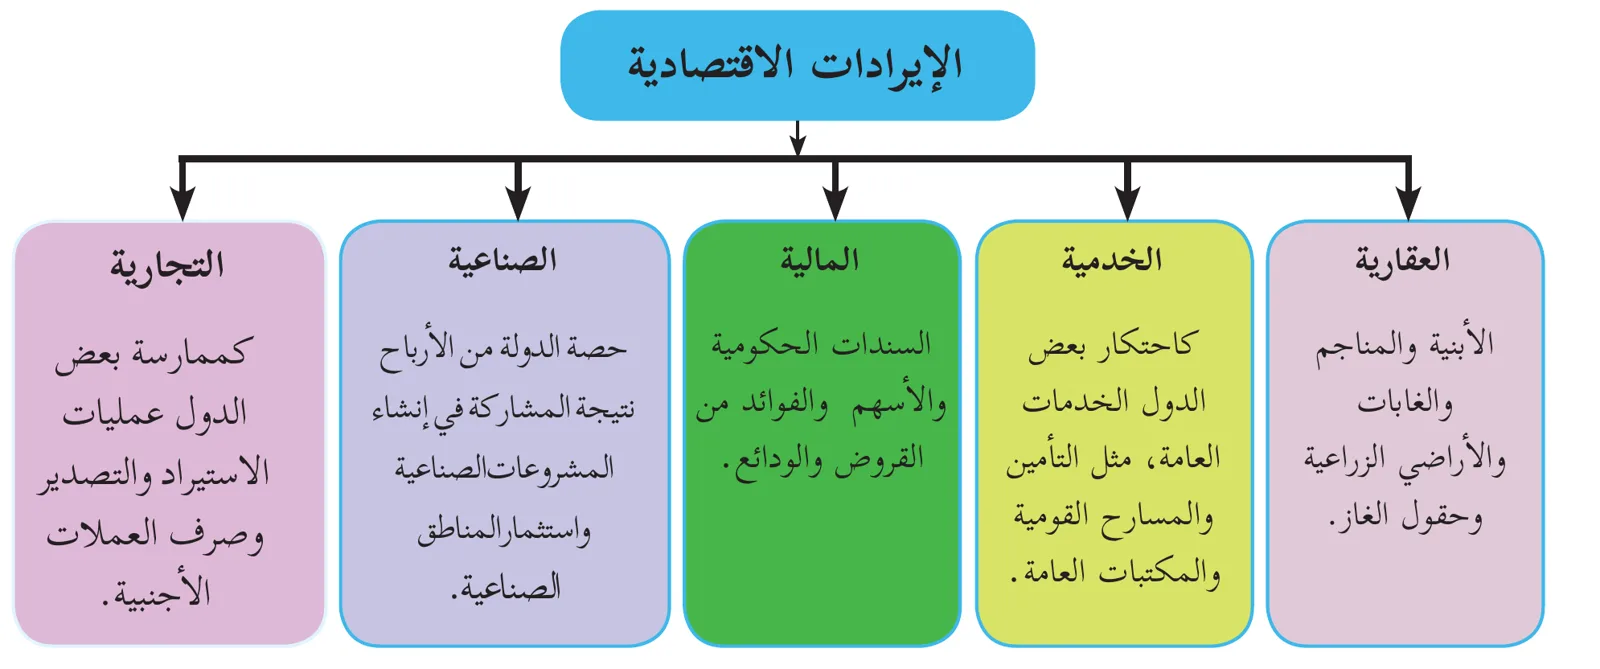
مصدر هذه الإيرادات ما تملكه الدولة من أصول تخضع للقانون العام، وتخصص لتلبية الحاجات العامة للمواطنين وتقوم الدولة على إدارتها واستثمارها، والتي تسمى بالدومين العام؛ كمحمية وادي القف الطبيعية في ترقوميا، ومحمية أحراش جنين، والميادين العامة، والجسور في المدن، والمتاحف العامة والمسارح القومية، حيث تتلقى الدولة قيم مالية معينة مقابل استخدام هذه المرافق، وقد يكون مصدر هذه الإيرادات من كل ما تملكه الدولة مُلكيّة خاصة، ولا يخضع للقانون العام، ولا يرتبط بالمصلحة العامة بشكل مباشر، إذ يحق للدولة أن تتصرف به كأي شخص اعتباري؛ كمُلكيّة الدولة للعقارات والآلات والمُنشَآت الإنتاجية، والتي تسمى بالدومين الخاص؛ فباستثمار هذه الممتلكات، بالتشغيل أو التأجير أو البيع، تحقق الدولة من ذلك إيرادات عامة، والشكل الآتي يبين أنواع الإيرادات الاقتصادية العامة المتعلقة بالدومين العام والخاص:
نشاط (٢) الدومين العام والدومين الخاص: يحتوي الجدول الآتي على إيرادات اقتصادية من مصادر عامة تملكها الدولة، والمطلوب: تصنيف هذه الإيرادات إلى: (دومين عام أو دومين خاص):
| الرقم | مصدر الإيراد الاقتصادي | الإجابة |
|---|---|---|
| ١ | حصة الدولة من استثماراتها في شركة الاتصالات الفلسطينية. | |
| ٢ | مقابل امتياز استخراج الغاز من سواحل فلسطين. | |
| ٣ | بدل مالي لاستخدام المتحف الوطني من قبل مركز أبحاث خاص. | |
| ٤ | إيراد عبور السفن من خلال المياه الإقليمية لدولة فلسطين. | |
| ٥ | ثمن انتفاع من شبكة الصرف الصحي. | |
| ٦ | أثمان كهرباء للقطاع الخاص، من قبل وزارة الطاقة. |
نستنتج مما سبق، أنه يمكن للدولة الحصول على الإيرادات الاقتصادية المختلفة بطرق عدة، منها:
- الاستثمار المباشر: كأن تقوم الدولة بإنشاء مشروعات إنتاجية تابعة لها، وتؤول إيراداتها للخزينة العامة للدولة.
- مشاركة القطاع الخاص: وذلك بامتلاك الدولة حصة معينة من رأس مال مشروع إنتاجي، تؤول إيراداته للخزينة العامة.
- التأميم: وهو نقل مُلكيّة المشروع أو العقار من القطاع الخاص إلى القطاع العام، حيث تقوم الدولة بإدارته والإنفاق عليه، وتؤول إيراداته الاقتصادية للدولة.
- منح الامتياز: وهو أن تمنح الدولة جهة ما (فرد أو هيئة، أو دولة أخرى) الحق في استثمار أحد المشروعات الخدمية أو الموارد الطبيعية، ولمدة زمنية محددة، مقابل بدل مالي يدخل خزينة الدولة، طبقاً لقانون خاص.
ثانياً: الإيرادات السيادية Sovereign Revenues:
وهي الإيرادات التي يُنظُمها أحكام القانون العام؛ أي أنها إيرادات تحصل عليها الدولة بقوة القانون من الأفراد والمؤسسات داخل حدودها السياسية؛ بصفتها السيادية وبموجب القانون، وتشمل الإيرادات من الضرائب، والإتاوات، والغرامات، والرسوم وسيتم إيضاحها كما يأتي:
أ- الإيرادات الضريبية Taxes Revenues:
تعتبر الضرائب أهم مصدر من مصادر الإيرادات العامة للدولة، ومن أهمها ضريبة الدخل وضريبة القيمة المضافة، فهي تشكل النسبة الأكبر في تكوينها، والضريبة، هي: اقتطاع نقدي جبري تفرضه الدولة على المكلفين وفقاً لملاءتهم المالية، بشكل نهائي وبلا مقابل مباشر، وذلك لتغطية الأعباء العامة، وتحقيق أهداف السياسة المالية للدولة، ولتوضيح خصائص الضريبة بشكل عام، نتناول النشاط الآتي:
نشاط (٣) خصائص الضرائب: يشتمل الجدول الآتي على مجموعة من الخصائص المُحتملة للضرائب، والمطلوب: وضع إشارة (✓) أمام العبارة التي تُعبِّر عن خصيصة من خصائص الضرائب:
| الرقم | الخصائص المُحتملة للضريبة | الإجابة |
|---|---|---|
| ١ | يتم جبايتها نقداً أو عيناً. | |
| ٢ | يلتزم المُكلَّف بدفعها جبراً. | |
| ٣ | تفرض على جميع المواطنين بالتساوي. | |
| ٤ | يحصل المُكلَّف على عِوَض مباشر مقابل دفعها. | |
| ٥ | لا يمكن استرجاعها. | |
| ٦ | تستخدم لتمويل الحاجات العامة فقط. | |
| ٧ | تراعي القدرة المالية للمكلفين. |
نستنتج مما سبق، أن الضرائب كمصدر إيراد عام، تمتاز بمجموعة من الخصائص، هي:
- مبلغ نقدي، فلا تتخذ الشكل العَيْني.
- فريضة جبرية، فلا تترك لاختيار المُكلَّف.
- لها صفة نهائية، فلا يستطيع المُكلَّف المطالبة بإرجاع المبلغ المدفوع، وهو أمر يختلف عن موضوع الإرجاع الضريبي، الناتج عن خطأ في تقدير الضريبة.
- تفرض بلا مقابل مباشر يعود على المُكلَّف (الممول).
- لها أهداف مالية عديدة؛ فمنها يتم تمويل النفقات العامة، وأهداف اقتصادية، ذلك أنها تعتبر أداة مهمة من أدوات السياسة المالية؛ فمن خلالها يمكن التأثير على الاقتصاد إيجابياً في التغلب على الأزمات من تضخم أو كساد، وظروف اجتماعية، حيث أن ضرائب الدخل التصاعدية تعمل على إعادة توزيع الدخل لصالح الطبقات الفقيرة.
نشاط (٤) قواعد الضرائب:
أما بخصوص القواعد الأساسية للضرائب، فهناك مجموعة القواعد الخاصة الواجب أخذها بالاعتبار عند فرض الضرائب، ولاستنتاج هذه القواعد، نتناول النشاط الآتي:
نشاط (٤) قواعد الضرائب: انظر الجدول الآتي، والذي يمثل شرائح ضريبة الدخل في دولة فلسطين، والخاصة بالشرائح الضريبية لضريبة الدخل على الأفراد والشركات:
| الدخل الخاضع للضريبة / شيكل | النسبة ٪ |
|---|---|
| الأفراد: | |
| من ١ - ٧٥٠٠٠ | ٥٪ |
| من ٧٥٠٠١ - ١٥٠٠٠٠ | ١٠٪ |
| ١٥٠٠٠١ - فأكثر | ١٥٪ |
| الشركات: | ١٥٪ |
| شركة الاتصالات والشركات التي تتمتع بامتياز أو احتكار: | ٢٠٪ |
المصدر: (هيئة تشجيع الاستثمار الفلسطينية)
المطلوب: بعد دراسة الجدول السابق، أجب عن الأسئلة الآتية:
س١: ما المعيار المُتَبَع لزيادة نسبة الضريبة؟ س٢: هل يَسّهُل على المُكَلَّف معرفة تحديد نسبة الضريبة التي يخضع لها؟ س٣: هل تحقق الضرائب التصاعدية عدالة في توزيع الأعباء على المُكَلَّفين؟ كيف؟ س٤: هل ترى أن صياغة ضريبة الدخل بطريقة الشرائح التصاعدية يُلائم المُكَلَّف؟ س٥: لماذا تختلف شرائح الضرائب على الأفراد عن الشرائح التي تطبق على الشَّركات؟ س٦: كم يبلغ حجم الضريبة على شخص يتقاضى راتباً شهريّاً، مقداره (١٠٠٠٠) شيكل؟ وماذا لو اعتبرها هذا إيراد من شخصية معنوية (شركة)، حكم يبلغ حجم الضريبة عليها؟ ماذا تلاحظ؟
نستنتج مما سبق، أن الأسس التي تقوم عليها الضرائب، هي: العدالة؛ بمعنى أن كل مُكلَّف يدفع حسب دخله، حيث تزداد نسبة الضريبة بزيادة الدخل، ثم اليقين؛ بمعنى أن تكون الضريبة معلومة وواضحة بالنسبة للمُكلَّف بشكل يقيني لا غموض فيه، والملاءمة؛ حيث تُجبى الضريبة في الوقت الذي يلائم المُكلَّف، من حيث زمن التدفق النقدي لديه، أو تحقيق الدخل، والاقتصاد؛ أي أن تكون تكلفة جباية الضريبة وكُلفة تحصيلها ضئيلة قدر الإمكان، وبحيث تكون ملائمة لظروف المُكلَّف؛ تفادياً لِثِقَل العبء الضريبي عليه.
نشاط (٥) التمييز بين الضرائب:
تصنف الضرائب حسب طبيعتها إلى ضرائب مباشرة؛ كضريبة الدخل والأملاك، وضرائب غير مباشرة، وتكون على التصرف في الدخل والثروة؛ كضريبة المبيعات، وللتفريق بين الضرائب المباشرة والضرائب غير المباشرة، هناك عدة معايير، والنشاط الآتي يبين ذلك:
نشاط (٥) التمييز بين الضرائب: الجدول الآتي يتضمن بعض الخصائص المتعلقة بالضرائب المباشرة وغير المباشرة، والمطلوب: وضع إشارة (✓) أمام نوع الضريبة المناسب:
| الرقم | الخاصية | مباشرة | غير مباشرة |
|---|---|---|---|
| ١ | يُمكن نقل العبء الضريبي فيها. | ||
| ٢ | تُجبى من خلال جداول مُعدَّة مسبقاً عن المُكلَّف (الممول). | ||
| ٣ | يُراعى فيها ممول المالية عند تحديد العبء الضريبي. | ||
| ٤ | تُفرض على التصرف في الدخل والثروة؛ كالمبيعات، والمشتريات. | ||
| ٥ | تتصف حصيلتها بالثبات النسبي. | ||
| ٦ | تُفرض على الدخل والثروة. | ||
| ٧ | تُفرض بطريقة الشرائح الدخلية. |
نستنتج مما سبق، أن الضرائب المباشرة، تفرض على الدخول والأملاك وتتصف بالثبات النسبي، وتُحصَّل بناءً على جداول معدة مسبقاً عن المُكلَّف، وتؤخذ ظروفه الاقتصادية بعين الاعتبار، أما الضرائب غير المباشرة فهي تفرض على عمليات التصرف في المال؛ كالبيع والشراء والاستيراد، ويمكن نقل العبء الضريبي فيها إلى الخلف على التاجر أو إلى الأمام على المستهلك، وهذا بطبيعة الحال مُختلِف تماماً عن مسألتي التجنُّب الضريبي والتهرُّب الضريبي، والذي يخلط الكثير من الأفراد بينهما، وللتمييز بينهما، إليك النشاط الآتي:
نشاط (٦) التمييز بين التجنب والتهرب الضريبي:
نشاط (٦) التمييز بين التجنُّب والتهرُّب الضريبي: يتضمن الجدول الآتي بعض النشاطات المالية والمحاسبية، والمطلوب: تصنيف كل نشاط منها، فيما إذا كان يُشكِّل تجنُّباً ضريبياً أو تهرُّباً ضريبياً؛ بوضع إشارة (✓) مقابل النشاط في الخانة المناسبة:
| الرقم | النشاط المالي/ المحاسبي | تجنُّب ضريبي | تهرُّب ضريبي |
|---|---|---|---|
| ١ | عزوف أحد المواطنين عن شراء البضاعة المستوردة؛ لعدم تحمل التعرفة الجمركية المضافة إلى السعر. | ||
| ٢ | قيام أحد التجار بإظهار قائمة دخل غير حقيقية؛ بهدف تقليل حجم الضرائب المفروضة على أرباحه. | ||
| ٣ | اتباع إحدى المؤسسات طريقة القسط المتناقص لاستهلاك الأصول؛ بهدف تخفيف العبء الضريبي. | ||
| ٤ | قيام أحد المواطنين بشراء أصول ثابتة، مما أدى إلى تخفيف العبء الضريبي عليه. | ||
| ٥ | إظهار إحدى المؤسسات كشف رواتب موظفيها بصورة أكبر مما يُدفع فعلاً؛ بهدف تقليل العبء الضريبي. | ||
| ٦ | قيام مؤسسة تجارية بتضخيم بند المصروفات في حساباتها. |
نستنتج مما سبق، أن التجنُّب الضريبي هو اتباع طرق محاسبية قانونية محددة في استهلاك الأصول الثابتة أو في تقييم بضاعة آخر المدة، بهدف تقليل حجم الضريبة، أو العزوف عن شراء بعض السلع غير الضرورية تجنباً لدفع المزيد من الضرائب، وهي طريقة جائزة قانونية، أما التهرُّب الضريبي، فهو اتباع طرق غير قانونية بهدف تقليل الفرد أو المُنشَأة حجم الضريبة المُكلَّف بدفعها قانونياً؛ كإخفاء بعض المعلومات أو البيانات أو التزوير في القوائم المالية.
ب- الإيرادات السيادية الأخرى Other Sovereign Revenues:
أتعلم: يعني نقل عبء الضريبة أنّ من يدفعها لخزينة الدولة، لا يتحمّلها بها نهائياً، بل ينقلها لغيره.
لا تقتصر الإيرادات العامة السيادية على الضرائب، بل هناك إيرادات أخرى سيادية غير ضريبية؛ كالرسوم، والإتاوات، والغرامات، وللتعرف إلى هذه المصادر، إليك النشاط الآتي:
نشاط (٧) التمييز بين الإيرادات السيادية: يتضمن الجدول الآتي بعض الإيرادات العامة السيادية غير الضريبية، والمطلوب: تصنيف هذه الإيرادات إلى: (رسم، أو إتاوة، أو غرامة)؛ بوضع إشارة (✓) في المكان المناسب:
| الرقم | الإيراد العام السيادي غير الضريبي | التصنيف | ||
|---|---|---|---|---|
| رسم | إتاوة | غرامة | ||
| ١ | تحصيل مبلغ نقدي من أحد المواطنين، مقابل إقامة شبكة صرف صحي بالقرب من منزل يملكه. | |||
| ٢ | تحصيل ثمن طوابع من أحد المواطنين الساعين لتجديد جواز سفره الفلسطيني. | |||
| ٣ | تحصيل مبلغاً نقدياً من أحد المواطنين، لتعديه على شواخص المرور في شارع عام. | |||
| ٤ | تحصيل مبلغاً نقدياً، مقابل ترخيص شركة تجارية. | |||
| ٥ | تحصيل مبالغ نقدية من بعض المزارعين، نتيجة شق طريق زراعي بالقرب من مزارعهم. | |||
| ٦ | تحصيل مبلغاً نقدياً من إحدى شركات المقاولات، مخالفة لها قانون السلامة العامة. |
نستنتج مما سبق، أن الرسم مبلغاً نقدياً تحصل عليه الدولة من المنتفع، مقابل خدمة يطلبها ويحصل عليها من إحدى مؤسسات الدولة، أما الإتاوة فهي مبلغ نقدي من المال يدفعه صاحب العقار للدولة، مقابل قيام الدولة بعمل عام أدى إلى ارتفاع قيمة هذا العقار، دون أن يطلب مالكه هذه الخدمة، وأما الغرامة فهي مبلغ من المال تفرضه الدولة على أي شخص يخالف القانون، يحددها قانون خاص بها.
ثالثاً: الإيرادات العامة الأخرى Other Public Revenue:
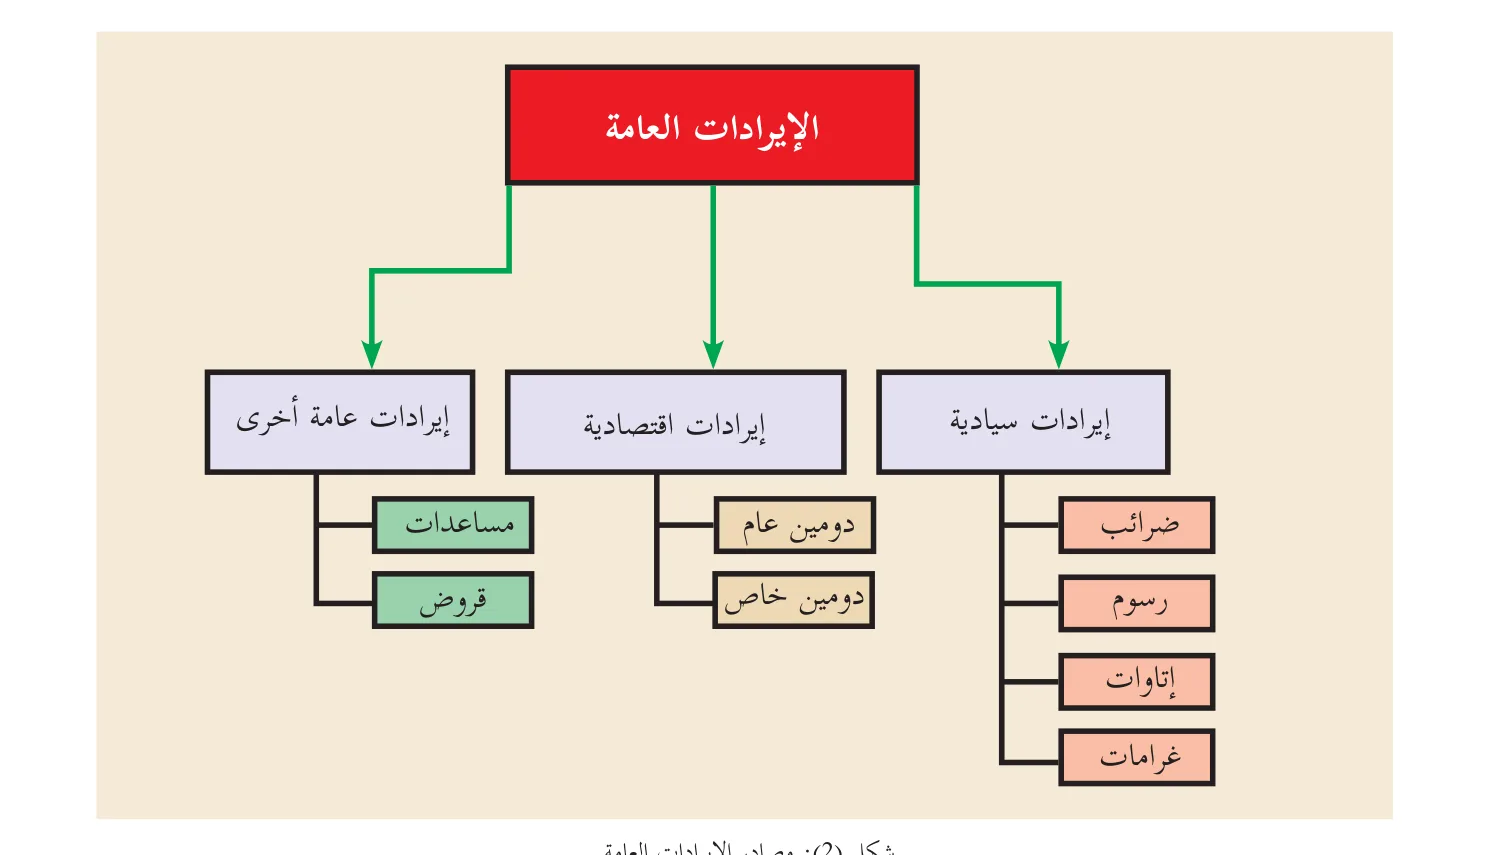
وهي نوع من الإيرادات العامة تحصل عليها الدولة من خلال المساعدات والهبات، ومن خلال القروض، حيث تحتاج الدولة إلى الاقتراض من الأفراد أحياناً، من خلال طرح سندات الدَّين العام لمدة زمنية محددة، طويلة الأجل أم قصيرة، حسب الغرض من القرض، كما قد تعترض الدولة من المؤسسات المالية أو المصرفية المحلية، ويمكن أن يكون القرض خارجياً من مؤسسات مالية دولية؛ كالبنك الدولي أو صندوق النقد الدولي، أو من دول أجنبية أو من مؤسسات مصرفية دولية، بضمان دولة أجنبية، فالقرض إذا كان لصالح خزينة الدولة، فهو يُشكّل جزءاً من الإيرادات العامة، والشكل الآتي يوضح التصنيفات المختلفة للإيرادات العامة:
أفكّر: ما وجه الشبه والاختلاف بين الضريبة والزكاة؟ وهل دفع أو إخراج إحداهما يُغني عن الآخر؟
أسئلة الدرس
س١: عرّف كلاً مما يأتي: - الإيراد العام. - الضرائب. - الإتاوة. س٢: ما الأسس التي تقوم عليها الضريبة؟ س٣: ما الفرق بين الرسوم والإتاوات؟ س٤: ما الفرق بين الضرائب المباشرة وغير المباشرة؟ س٥: الجدول الآتي يتضمن مجموعة من الإيرادات العامة: (ضرائب مباشرة، ضرائب غير مباشرة، رسوم، إتاوات، غرامات، قروض، دومين عام، دومين خاص)، والمطلوب: تصنيف هذه الإيرادات:
| الرقم | الإيراد العام | التصنيف |
|---|---|---|
| ١ | قيمة مضافة إلى ثمن ثلاجة للاستخدام المنزلي. | |
| ٢ | مبلغ تم تحصيله من أحد الأحياء إلى وزارة الأشغال العامة، مقابل إقامة شبكة صرف صحي. | |
| ٣ | مبالغ محصلة مقابل عمل جوازات سفر للمواطنين. | |
| ٤ | مبلغ نقدي محصل من إحدى الشركات، مقابل امتياز خاص بأحد مناجم الحديد. | |
| ٥ | تحصيل جمركي على بضائع عابرة؛ عن طريق الجسور. | |
| ٦ | تحصيل مالي مقابل مخالفات قانون العمل الفلسطيني. | |
| ٧ | تحصيل أثمان الكهرباء من بعض منشآت القطاع الخاص، لصالح وزارة الطاقة الفلسطينية. | |
| ٨ | تحصيل مبالغ مقابل حق التقاضي في المحاكم النظامية الفلسطينية. | |
| ٩ | تحصيل مالي عن رواتب موظفي إحدى الجامعات الفلسطينية. | |
| ١٠ | قيمة مبيعات لبعض أذونات الخزانة الفلسطينية. |
س٦: ضع دائرة حول رمز الإجابة الصحيحة، لكل مما يأتي:
- ما الإيراد الذي تحصل عليه الدولة بالإلزام، استناداً إلى سلطتها القانونية؟
- أ. أرباح الاستثمارات المالية للدولة.
- ب. إيجار عقارات مملوكة للدولة.
- ج. بدل حق امتياز التنقيب عن المعادن.
- د. رسوم مغادرة موانئ الدولة.
- ما مُسمى الإيراد المتحصل للدولة، نتيجة شق طريق عام؟
- أ. الإتاوة.
- ب. الرسم.
- ج. الضريبة.
- د. الدومين العام.
- على ماذا يُطلق مصطلح التأميم؟
- أ. إنشاء مشروعات إنتاجية تابعة للدولة.
- ب. امتلاك الدولة حصة معينة في مشروع ما.
- ج. إعطاء حق الاستثمار لإحدى المشروعات مقابل بدل مالي.
- د. نقل ملكية عقار أو مشروع ما للقطاع العام.
- إذا علمت أن الدخل الخاضع للضريبة لشركة الاتصالات الفلسطينية بلغ (٢ مليون) دينار، عام ٢٠١٨م، فكم تبلغ قيمة الضريبة على نشاطها؟
- أ. 300000 دينار.
- ب. 200000 دينار.
- ج. 400000 دينار.
- د. 100000 دينار.


