شرح الدرس
الدرس الرابع: الموازنة العامة
تسعى الدولة إلى تقدير نفقاتها وإيراداتها المستقبلية، من خلال إعداد الموازنة العامة، والتي تبين المبالغ المرصودة لكل بند من بنود النفقات العامة، ضمن سلم أولويات يحدد من قبل الحكومة، وكذلك فهي تحدد مصادر الإيرادات وتبين آليات تحصيلها، بموجب قانون خاص يسمى بقانون الموازنة العامة، فما الموازنة العامة؟ وما المبادئ التي تقوم عليها؟ وما مراحل إعدادها؟ هذا ما تم الحديث عنه في مجريات هذا الدرس:
مفهوم الموازنة العامة
الموازنة العامة تقدير مُفصّل ومعتمد للنفقات العامة والإيرادات العامة عن فترة مالية مستقبلية، عادةً ما تكون سنة. لذا يتبين أن الموازنة العامة للدولة، تستند إلى عنصرين أساسيين، هما: التقدير والاعتماد؛ فالتقدير يرتبط بمبالغ مالية متوقع أن تنفق لإشباع الحاجات العامة، ومبالغ مالية متوقع أن تحصل عليها الدولة من مصادر مختلفة، خلال سنة مالية قادمة، أما الاعتماد فيتطلب حصول الموازنة على الموافقة من قبل السلطة التشريعية.
مبادئ الموازنة العامة
يقتضي إعداد الموازنة العامة للدولة الالتزام بمجموعة من المبادئ أو القواعد، والتي يُسترشد بها عند إعداد الموازنة والصرف منها، وللتعرف إلى هذه المبادئ، إليك النشاط الآتي:
نشاط (١) مبادئ الموازنة العامة: يتضمن الجدول الآتي عدداً من المؤشرات والتي يُحتمل ارتباطها بمبدأ من مبادئ الموازنة العامة، والمطلوب: حدد ارتباط كل منها بمبادئ الموازنة العامة الواردة في الجدول؛ بوضع إشارة (✓) في الخانة المناسبة لكل منها:
| الرقم | المؤشرات الدالة على مبادئ الموازنة العامة | مبادئ الموازنة العامة | ||||
|---|---|---|---|---|---|---|
| الوحدة | السنوية | التوازن | العمومية | عدم التخصيص | ||
| ١ | تُعد تقديرات الموازنة العامة للدولة لفترة زمنية محددة. | |||||
| ٢ | يتم إدراج جميع الإيرادات وجميع النفقات بصورة مُبسّطة فيها، ودون إجراء أية مقاصة بينهما. | |||||
| ٣ | يقتضي عدم وجود فائض أو عجز في جانبي الموازنة. | |||||
| ٤ | عدم إسقاط أي مصروف أو إيراد موجود في الموازنة. | |||||
| ٥ | للدولة موازنة واحدة تحتوي على كافة نفقاتها وإيراداتها وترد في وثيقة واحدة. | |||||
| ٦ | التصديق عليها ينتهي مفعوله خلال فترة محددة سلفاً. | |||||
| ٧ | عدم تحديد إيراد معين لتغطية وجه معين من أوجه الإنفاق العام. |
نستنتج مما سبق، أن للموازنة العامة مبادئ وقواعد عامة تراعيها الدولة في إعدادها لموازنتها العامة، وكذلك عند الصرف منها، وهي:
- السنوية: تعد الموازنة العامة لسنة مالية مستقبلية، وذلك لتحقيق الدقة في تقدير الإيرادات والنفقات المتوقعة، ولتسهيل عمليات الرقابة للسلطات التشريعية، بالإضافة إلى أن مبدأ السنوية يتفق مع الحسابات الخاصة بمؤسسات وشركات القطاع الخاص، والذي يُعد الممول الأساس للإيرادات العامة.
- الوحدة: وتعني إدراج جميع الإيرادات العامة والنفقات العامة في وثيقة واحدة، حتى يتسنى للسلطة التشريعية ولكل من يطلع على موازنة الدولة، التعرف بسرعة على الأهداف المستقبلية للدولة، وعلى بنود الإيرادات والنفقات في موازنتها؛ بمعنى عدم وجود أكثر من موازنة واحدة للدولة.
- العمومية: حيث يتم إدراج جميع الإيرادات والنفقات العامة في وثيقة الموازنة العامة، دون إجراء أي مقاصة بينهما؛ حيث يتم صرف النفقات وفق الميزانية والتعليمات في الموازنة الخاصة بها.
- عدم التخصيص: فلا يجوز تخصيص إيراد معين لتغطية نفقة بعينها، وهذا المبدأ يعمل على بيان وتصوير حقيقة المركز المالي للدولة، حيث يظهر الحجم الكلي للنفقات، والحجم الكلي للإيرادات.
تنبيه !!! مبدأ عدم التخصيص في الموازنة العامة، لا يعني عدم رصد مبالغ محددة، لكل وجه من أوجه الإنفاق العام، والمُسمى بقاعدة تخصيص الاعتمادات.
- التوازن: يقتضي مبدأ التوازن تساوي الإيرادات العامة مع النفقات العامة، وبالرغم من سلامة هذا المبدأ، إلا أن الظروف الاقتصادية المتغيرة لمعظم الدول أدت إلى قبول فكرة وجود عجز يمكن تغطيته من احتياطيات الدولة أو القروض الداخلية والخارجية، أو فائض يُضاف إلى احتياطيات الدولة.
دورة الموازنة العامة
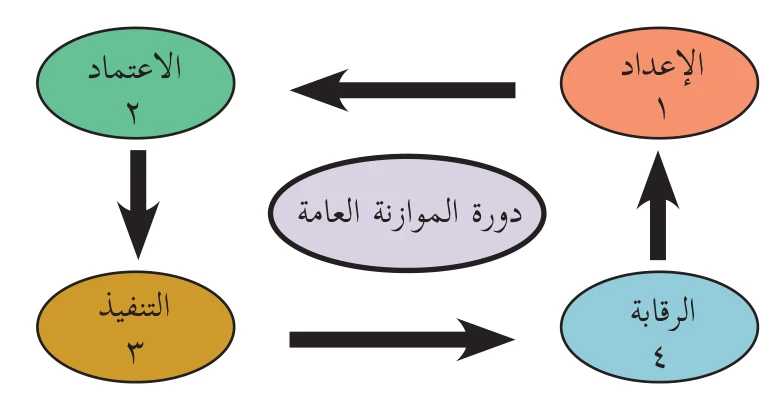
يُطبق الاقتصاديون الماليون مصطلح دورة الموازنة العامة، على المراحل الزمنية المتعاقبة والمتداخلة والتي تمر بها الموازنة العامة، تجسيداً للمسؤوليات المشتركة بين السلطة التنفيذية والسلطة التشريعية، إذ تمر دورة الموازنة العامة بأربع مراحل متسلسلة ومتكررة سنوياً، ويمكن التعرف عليها من خلال النشاط الآتي:
نشاط (٢) دورة الموازنة العامة: يحتوي الجدول الآتي على إجراءات إدارية متعلقة بالموازنة العامة، كل إجراء له علاقة بمرحلة معينة من مراحل دورة الموازنة العامة، والمطلوب: تحديد ارتباط كل منها بمُسمى المرحلة التي يُعبر عنها؛ بوضع إشارة (✓) في الخانة المناسبة أمام كل منها:
| الرقم | الإجراء الإداري المتعلق بالموازنة | دورة الموازنة العامة | |||
|---|---|---|---|---|---|
| الإعداد | الاعتماد | التنفيذ | الرقابة | ||
| ١ | طلب المجلس التشريعي بعض الإيضاحات الخاصة بالصرف على الشباب والرياضة. | ||||
| ٢ | تحصيل الإيرادات العامة من قبل وزارة المالية بصورة تعريفات جمركية. | ||||
| ٣ | صرف النفقات المخصصة لإقامة مستوصف صحي في مدينة يطا. | ||||
| ٤ | قيام وزارة الأشغال بتقديم البيانات الخاصة بالنفقات المتوقعة للسنة القادمة. | ||||
| ٥ | قيام هيئة الرقابة العليا بتقديم تقرير ختامي عن الموازنة العامة. | ||||
| ٦ | صرف مخصصات التطوير التعليمي للبلدة القديمة في القدس الشريف. | ||||
| ٧ | رفع اللجنة المالية المختصة في المجلس التشريعي مشروع الموازنة العامة للمناقشة. | ||||
| ٨ | تخصيص مبالغ مالية لإعادة بناء منازل عائلات الشهداء، والتي دمرها الاحتلال الصهيوني. | ||||
| ٩ | قيام الجهاز المركزي للإحصاء بتقديم البيانات الإحصائية المتعلقة بالسكان والأبنية. | ||||
| ١٠ | إعادة مشروع الموازنة من قبل المجلس التشريعي للتعديل. |
من هنا نلاحظ أن دورة الموازنة العامة للدولة تمر بمجموعة مراحل مترابطة ومتسلسلة، وهي:
- المرحلة الأولى: الإعداد: يناط بالحكومة إعداد مشروع الموازنة العامة، ويتم ذلك من خلال قيام كل وزارة أو مؤسسة عامة، بتقديم خطة مالية تبين الإيرادات والنفقات المتوقعة لها للسنة القادمة، وتقدم تلك الخطط لوزارة المالية، ثم تقوم وزارة المالية بإعداد خطة شاملة تمثل مشروع موازنة عامة مكون من مجموع الخطط الفرعية التي تلقتها من سائر الوزارات والمؤسسات، وبعد التنقيح والتعديل تُجاز من قبل مجلس الوزراء.
- المرحلة الثانية: الاعتماد: يتم رفع مشروع الموازنة العامة للمجلس التشريعي، حيث تتم مناقشته؛ فإما أن يتم اعتماده، وفي هذه الحالة تصدر الموازنة بقانون خاص يسمى قانون الموازنة العامة، وقد يرد عليها بعض التعديلات ثم يتم الاعتماد، أما في حال رفض الموازنة من قبل المجلس التشريعي، فهذا يقتضي قيام الحكومة بإعداد مشروع موازنة آخر.
- المرحلة الثالثة: التنفيذ: بعد إقرار الموازنة العامة من قبل المجلس التشريعي وصدور قانون العمل بها، تصبح واجبة التنفيذ في الأمرين الآتيين:
- أ. تحصيل الموارد العامة للدولة، من ضرائب ورسوم وإتاوات، فضلاً عن مصادر التمويل الأخرى الواردة في قانون الموازنة العامة.
- ب. الصرف من اعتمادات النفقات على البنود الواردة في قانون الموازنة العامة، بما لا يتجاوز اعتماد كل بند.
- المرحلة الرابعة: المراجعة والرقابة: تتزامن مرحلة الرقابة مع مرحلة التنفيذ، والهدف منها ضمان التزام السلطة التنفيذية بالتطبيق الدقيق والصادق لبنود الموازنة العامة؛ سواء فيما يتعلق بالإيرادات أو النفقات، أو بمدى تحقق الأهداف المُعلنة.
- كما يمكن توضيح دورة الموازنة العامة بالشكل الآتي:
الموازنة العامة الفلسطينية
تبدأ مرحلة التنفيذ للموازنة العامة، حالما تم إقرار الموازنة وإصدار التعميم الخاص بالسنة المالية الجديدة للدولة، إذ تتولى الحكومة بمختلف أجهزتها، جميع العمليات المتعلقة بها، فإجازة السلطة التشريعية لاعتمادات الموازنة تعني رصد الاعتمادات اللازمة للحكومة لإنجاز مهامها، غير أن هذا لا يعني إلا ترخيص بالإنفاق، فالوزارات والإدارات العامة مُقيدة عند تنفيذ الموازنة، بقواعد تفرضها متطلبات الحفاظ على المال العام، وضرورة صرفه وفقاً للأغراض المخصصة له بموجب القوانين والأنظمة، والجدول الآتي يبين صورة عن الموازنة الفلسطينية لثلاثة أعوام:
نشاط (٣) الموازنة العامة ومصادر تمويلها: الجدول الآتي يتضمن الإيرادات والنفقات ومصادر التمويل في الموازنة العامة لدولة فلسطين من عام ٢٠١٤م إلى عام ٢٠١٦م:
| المبالغ بالمليون شيكل | البيان | ٢٠١٤م | ٢٠١٥م | ٢٠١٦م |
|---|---|---|---|---|
| صافي الإيرادات العامة | ٩٨١٧ | ١٠٧٢٥ | ١١١٨٩ | |
| إجمالي الإيرادات: | ١٠٤٤٥ | ١١٣١٢ | ١١٦٣٠ | |
| - الإيرادات المحلية | ٣١١٥ | ٣٣٠٧ | ٣٣٩٢ | |
| إيرادات ضريبية | ٢١٤٩ | ٢٣٢٢ | ٢١٩٣ | |
| إيرادات غير ضريبية | ٩٦٦ | ٩٨٥ | ١١٩٩ | |
| - إيرادات المقاصة | ٧٣٣١ | ٨٠٠٥ | ٨٢٣٧ | |
| (ناقص) إرجاعات ضريبية | ٦٢٨ | ٥٨٧ | ٤٤١ | |
| إجمالي النفقات الجارية وصافي الإقراض: | ١٤٥٥٥ | ١٤٨٩٥ | ١٥٢١٢ | |
| - رواتب وأجور | ٧٣٣٦ | ٧٤٣٣ | ٧٦٦٢ | |
| - النفقات الجارية الأخرى | ٦١٩٧ | ٦٣٠٨ | ٦٧٠٠ | |
| - صافي الإقراض | ١٠٢٢ | ١١٥٤ | ٨٥٠ | |
| العجز الجاري قبل التمويل: | ٤٧٣٨ | ٤١٧٠ | ٤٠٢٣ | |
| + النفقات التطويرية | ٩٣٨ | ٨٧٢ | ١٣٦٥ | |
| العجز الإجمالي قبل التمويل | ٥٦٧٦ | ٥٠٤٢ | ٥٣٨٨ | |
| التمويل الخارجي | ٤٤٠٢ | ٣٠٧١ | ٣٨٨١ | |
| - دعم الموازنة | ٣٦٧٦ | ٢٧٤٨ | ٢٩٢٥ | |
| - تمويل النفقات التطويرية | ٧٢٦ | ٣٢٣ | ٩٥٦ |
المصدر: وزارة المالية الفلسطينية ٢٠١٦م
المطلوب: بعد تأمل جدول الموازنة، أجب عن الأسئلة الآتية: س١: حدد نسبة كل من: الإيرادات الضريبية، والإيرادات غير الضريبية، بالنسبة لإجمالي الإيرادات العامة لعام ٢٠١٦م. س٢: حدد نسبة كل من: الرواتب، والنفقات الجارية، بالنسبة إلى إجمالي النفقات العامة لعام ٢٠١٦م. س٣: هل يمكن استخلاص الأهداف الاقتصادية والمالية من خلال استعراض الموازنة العامة؟ كيف؟ س٤: هل هناك فائض أم عجز في الموازنة العامة الفلسطينية؟ ما قيمته؟ س٥: حدد ثلاثة من مصادر الإيرادات غير الضريبية الواردة في موازنة الدولة.
أسئلة الدرس
س١: عرّف كلاً من: - الموازنة العامة. - مبدأ الاعتماد. - دورة الموازنة. س٢: ما المقصود بمبدأ الوحدة في الموازنة العامة؟ وما أهميته؟ س٣: ما المراحل التي تمر بها دورة الموازنة العامة للدولة؟ س٤: وضح عملية الرقابة على الموازنة العامة الدولة. س٥: علل: اتباع مبدأ السنوية في إعداد الموازنة العامة؟ س٦: ما الفرق بين مبدأ العمومية ومبدأ عدم التخصيص، كمبادئ لإعداد الموازنة العامة؟ س٧: ضع دائرة حول رمز الإجابة الصحيحة، لكل مما يأتي:
- ما الفرق بين التقدير والاعتماد في الموازنة العامة؟
- أ. التقدير للإيرادات والاعتماد للنفقات.
- ب. التقدير للنفقات والاعتماد للإيرادات.
- ج. التقدير لطرفي الموازنة، والاعتماد من السلطة التشريعية.
- د. الاعتماد لطرفي الموازنة والتقدير من السلطة التنفيذية.
- ما نعني بعدم التخصيص، كمبدأ من مبادئ الموازنة العامة؟
- أ. إدراج جميع بنودها في وثيقة واحدة.
- ب. عدم رصد مبالغ محددة لكل وجه من أوجه الإنفاق العام.
- ج. عدم جواز تخصيص إيراد معين لتغطية نفقة معينة.
- د. عدم إجراء مقاصة بين بنود إيراداتها.
- أي مما يأتي يُمثل النسق المنطقي لدورة الموازنة العامة للدولة؟
- أ. الإعداد، الرقابة، الاعتماد، التنفيذ.
- ب. الرقابة، الاعتماد، التنفيذ، الإعداد.
- ج. الإعداد، الاعتماد، التنفيذ، الرقابة.
- د. الاعتماد، الإعداد، التنفيذ، الرقابة.
- ماذا نستدل من إجازة السلطة التشريعية لاعتمادات الموازنة العامة للدولة؟
- أ. الترخيص بالإنفاق.
- ب. الصرف الفعلي لمبالغ النفقات العامة.
- ج. عدم رصد الاعتمادات المالية.
- د. الترخيص بتحصيل وجباية المال العام.
أسئلة الوحدة
س١: ما علاقة المالية العامة بعلم الاقتصاد؟ س٢: اذكر أنواع النفقة العامة، مع ذكر مثال لكل نوع. س٣: ماذا نعني بكل من: - مبدأ المساواة في المالية العامة؟ - العدالة الاجتماعية في المالية العامة؟ س٤: فرّق بين كل من:
- أ. الحاجة العامة والحاجة الخاصة.
- ب. الدومين العام والدومين الخاص.
س٥: قارن بين الإيرادات العامة السيادية والإيرادات العامة الاقتصادية، من حيث: المصدر، والهدف، وآلية الجباية. س٦: ارسم بشكل مُبَسَّط للخطوات التي تمر بها دورة الموازنة العامة للدولة. س٧: علّل لكل من:
- أ. ازدياد أهمية دراسة علم المالية العامة مع ازدياد وظائف الدولة.
- ب. إجازة السلطة التشريعية لاعتمادات الموازنة، لا يعني إلا الترخيص بالإنفاق.
س٨: قارن بين الضرائب المباشرة والضرائب غير المباشرة، من حيث:
| الرقم | مجال المقارنة | مباشرة | غير مباشرة |
|---|---|---|---|
| ١ | نقل العبء الضريبي. | ||
| ٢ | مراعاتها لظروف المُكلَّف. | ||
| ٣ | ثبات الحصيلة. | ||
| ٤ | الأشياء التي تُفرض عليها. |
س٩: ضع دائرة حول رمز الإجابة الصحيحة، لكل مما يأتي:
- إلى ماذا يؤدي تنوع الإيرادات العامة وزيادة مصادرها؟
- أ. نقص إمكانية الإنفاق العام.
- ب. زيادة إمكانية الإنفاق العام.
- ج. ثبات مخصصات الإنفاق العام.
- د. نقص العبء الضريبي على المواطنين.
- ماذا يعني حصول الموازنة العامة على الموافقة من قبل السلطة التشريعية؟
- أ. الاعتماد.
- ب. التخصيص.
- ج. التقدير.
- د. الموافقة.
- ماذا يُسمى المبلغ النقدي الذي يدفعه الفرد جبراً للدولة، مقابل خدمة خاصة به، انطوت على تحقيق نفع عام؟
- أ. الرسم.
- ب. الإتاوة.
- ج. الضريبة.
- د. الدومين.
- أيّ من الآتية يُعبّر عن العدالة في الضريبة؟
- أ. المساواة في تحمل العبء الضريبي.
- ب. تحميلها لكل مُكلَّف بحسب دخله.
- ج. فرضها على الأغنياء دون غيرهم.
- د. تحميلها للشّركات ورجال الأعمال دون غيرهم.
- متى يتحقق مبدأ الاقتصاد في الضريبة؟
- أ. عندما تكون الضريبة أقل ما يمكن على المواطن.
- ب. بفرض طريقة تحصيل ملائمة وظروف المُكلَّف.
- ج. بجعل طريقة تحصيل الضريبة ملائمة للحكومة في الجباية.
- د. بجعل الضريبة معلومة وقليلة في كميتها على المواطن.
- ما المقصود بمبدأ عدم الإبعاد في المالية العامة؟
- أ. تحصيل الضريبة من جميع المواطنين دون استثناء.
- ب. عدم حرمان أي مواطن من تلقي الخدمة.
- ج. الخدمة مُتاحة لكل المواطنين دون تميز.
- د. حصول المواطن (أ) على الخدمة لا يكون على حساب المواطن (ب).
- ما التصنيف الإداري للنفقات الحكومية المتعلقة بسفارات دولة فلسطين وقنصلياتها في دول العالم؟
- أ. الإدارة والسلطات العامة.
- ب. الدفاع القومي.
- ج. العلاقات الخارجية.
- د. الوظائف الأخرى.
- أيْ مما يأتي لا يُعدّ من الإيرادات السيادية للدولة؟
- أ. الدومين العام.
- ب. الضرائب.
- ج. الرسوم.
- د. الغرامات.
- ماذا يعني مبدأ الوحدة في الموازنة العامة للدولة؟
- أ. إعداد الموازنة العامة لمدة سنة واحدة.
- ب. عدم وجود أكثر من موازنة واحدة للدولة.
- ج. لكل وحدة أو وزارة من مؤسسات الدولة موازنة خاصة بها.
- د. صرف النفقات وفقاً للتعليمات الخاصة بموازنة الدولة.
مشروع طلابي
قم بزيارة إدارة مدرستك، أو إحدى الهيئات المحلية؛ بزيارة مكان وجودها أو بالدخول إلى موقعها الإلكتروني للاطلاع على موازنتها، وكتابة تقرير عن:
- آلية إعداد الموازنة.
- دورة الإعداد التي تمر بها.
- مراعاتها للمبادئ العامة لإعداد الموازنة.
- المصادر الرئيسة لإيراداتها ومجالات الإنفاق فيها.
أقيم ذاتي:
| الرقم | النتائج | التقييم | ||
|---|---|---|---|---|
| مرتفع | متوسط | منخفض | ||
| ١ | أميز بين الحاجة العامة والحاجة الخاصة. | |||
| ٢ | أحسب قيمة الحاجة العامة. | |||
| ٣ | أميز بين النفقة العامة والنفقة الخاصة. | |||
| ٤ | أصنف النفقات العامة تصنيفاً اقتصادياً وإدارياً. | |||
| ٥ | أحسب نسبة أي نفقة بالنسبة إلى الحجم الإجمالي للنفقات العامة. | |||
| ٦ | أحدد نوع التمويل المناسب للأنشطة والخدمات الاقتصادية. | |||
| ٧ | أميز بين الضرائب المباشرة وغير المباشرة. | |||
| ٨ | أتقن حساب حجم الضريبة على دخول المُكلفين. | |||
| ٩ | أميز بين كل من التَّجَنُّب والتهرب ونقل العبء الضريبي. | |||
| ١٠ | أميز بين الضريبة والرسم والإتاوة والغرامة. | |||
| ١١ | ألم بالقواعد العامة لإعداد الموازنة العامة للدولة. | |||
| ١٢ | ألم بالدورة التي تمر بها الموازنة العامة للدولة. | |||
| ١٣ | أجد نسبة الإيراد العام للدولة، بالنسبة لإجمالي إيرادات الدولة. | |||
| ١٤ | أجد نسبة الإنفاق العام للدولة، بالنسبة لإجمالي النفقات العامة للدولة. |


