
شرح الموضوع
تنطلق المصارف الإسلامية في جميع معاملاتها من أحكام الشريعة الإسلامية، فهي تعمل على استخدام الأموال النقدية في الاستثمارات الحقيقية، من خلال صيغ استثمار إسلامية، تُسهم في زيادة الناتج المحلي، وبالتالي
المصارف الإسلامية
- أُحدّد العلاقة بين المصارف التجارية والإسلامية والمركزية.
- أُميّز بين مصادر المال واستخداماته في المصارف.
- أُفرّق بين الفائدة والربح.
- أُميّز بين استخدامات المال في المصرف الإسلامي.
- أُتقن حساب العمليات المتعلقة بالمضاربة والمرابحة.
- أُتقن حساب العمليات المتعلقة بالمرابحة.
- أستطيع تحديد خدمات المصرف المركزي، التي تستفيد منها المصارف التجارية والإسلامية.
كيف تعمل المصارف الإسلامية من دون فائدة؟
تنطلق المصارف الإسلامية في جميع معاملاتها من أحكام الشريعة الإسلامية فما المقصود بالمصرف الإسلامي؟ وما مصادر أمواله؟ وما أوجه استخداماتها؟ وما علاقة المصرف الإسلامي بالمصرف المركزي؟
- المصارف الإسلامية تعمل على استخدام الأموال النقدية في الاستثمارات الحقيقية، من خلال صيغ استثمار إسلامية.
- هذه الصيغ تُسهم في زيادة الناتج المحلي، وبالتالي زيادة المنافع المتاحة لأفراد المجتمع.
- المصارف التقليدية تختلف عنها؛ فهي تعمل على استخدام الأموال النقدية من خلال الاقتراض بالفائدة المصرفية (الربا)، والمحرمة شرعاً.
ماهية المصارف الإسلامية
ما المصرف الإسلامي، وما الفرق بين الربح والفائدة؟
- المصرف الإسلامي مؤسسة مالية استثمارية مصرفية.
- يُعرَّف وفقاً للاتفاقية الخاصة بإنشاء الاتحاد الدولي للمصارف الإسلامية.
- عجز المصارف التجارية عن استقطاب عدد كبير من المدخرين هو سبب لظهور المصارف الإسلامية.
- الحافز الأساس الذي تقدمه هذه البنوك للمودعين أو المدخرين هو الفائدة، وهي محرمة في الشريعة الإسلامية، سواء أخذاً أو عطاء.
- مما أضعف من دورها التنموي، خصوصاً وأن من يتعامل بالربا مؤذون بحرب من الله.
- أساس المشاركة الذي تقوم عليه المصارف الإسلامية يوزّع المخاطر على شريحة واسعة من المستثمرين.
- وبذلك تكون المخاطرة العامة على الاقتصاد أقل؛ والمتمثلة بتقليل حالات الإفلاس وانهيار المصارف.
يحتوي الجدول الآتي على معايير للمقارنة بين أساس العمل في المصارف الإسلامية (الربح)، وأساس العمل في المصارف التجارية (الربا)، والمطلوب: تحديد الفارق بينهما، وفقاً للمعايير المدرجة في الجدول الآتي:
تحديد القيمة.
ارتباطها بنتيجة العمل.
حكمها في الشريعة الإسلامية.
تحمّل المخاطرة.
الأثر في توزيع الدخل.
حجم العائد.
مصادر الأموال في المصرف الإسلامي
من أين يحصل المصرف الإسلامي على أمواله؟
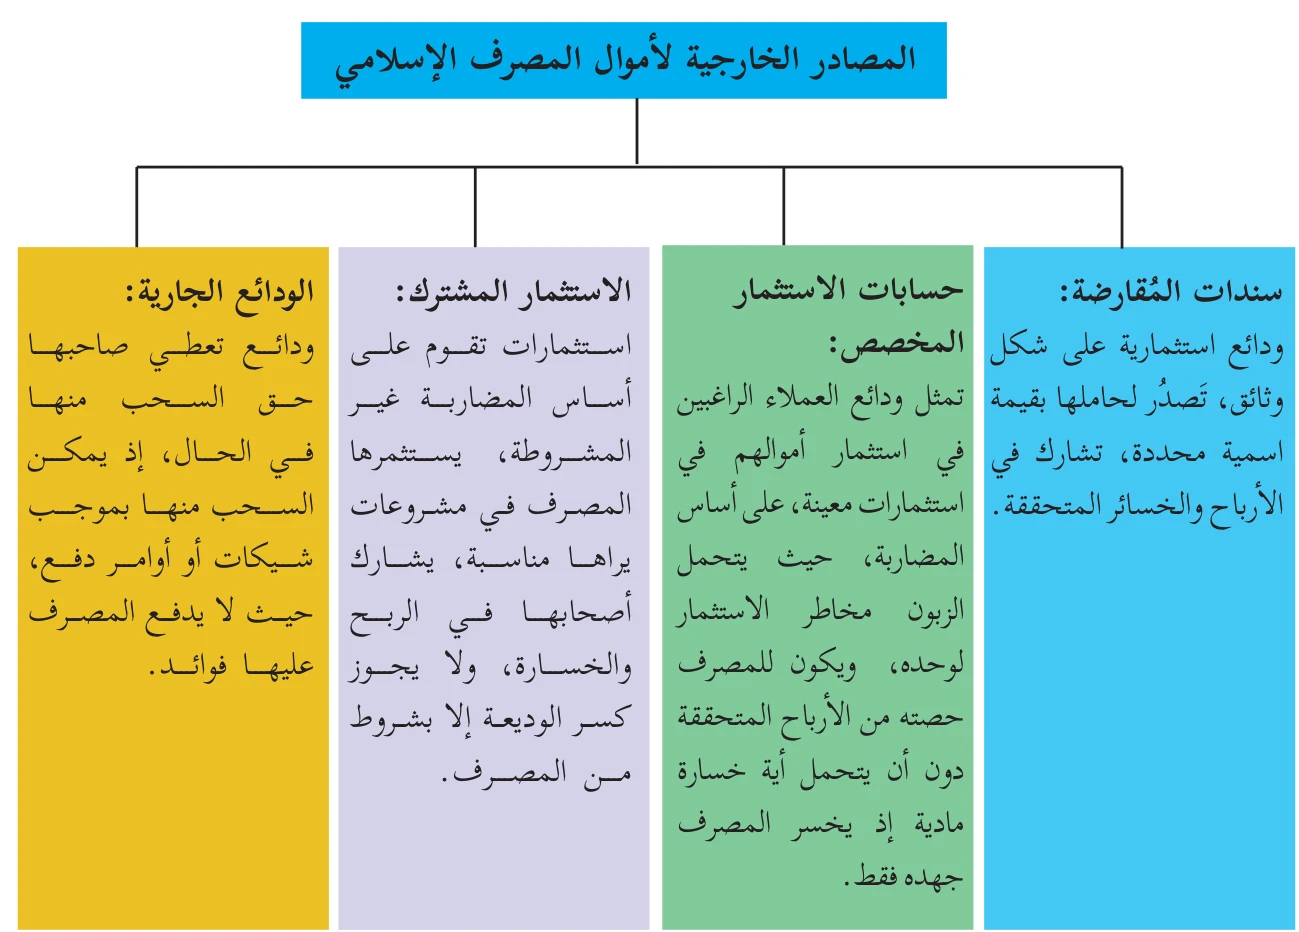
- مصادر الأموال في المصارف الإسلامية تُصنّف إلى مصادر داخلية، وأخرى خارجية.
فيما يأتي مصادر تمويل مُحتملة للمصارف الإسلامية، والمطلوب: صنِّف هذه المصادر إلى مصادر داخلية وأخرى خارجية؛ بوضع إشارة (✓) في المكان المناسب:
رأس المال المدفوع.
الاحتياطيات من الأرباح السنوية.
الحسابات الجارية للعملاء.
حسابات الاستثمار المشترك بين المصرف والعملاء.
الأرباح السنوية غير الموزعة على المساهمين.
سندات المقارضة المشتركة.
حسابات الاستثمار المخصص.
شكل (١): مصادر التمويل الخارجية للمصرف الإسلامي
استخدامات المال في المصرف الإسلامي
ما صيغ التمويل في المصارف الإسلامية؟
- صيغ الاستثمار تتعدد في المصارف الإسلامية، في حين تنحصر في المصارف التجارية على تقديم القروض.
- مبدأ المشاركة هو الأساس في جميع صيغ التمويل في المصرف الإسلامي.
| صيغة التمويل |
|---|
| --- |
| المساومة. |
| الاستصناع. |
| المشاركة المتناقصة المنتهية بالتمليك. |
| المرابحة للأمر بالشراء. |
| التأجير المنتهي بالتمليك. |
| المضاربة. |
| المشاركة الثابتة. |
| مدلول صيغة التمويل |
|---|
| --- |
| شراء ما يطلبه الزبون من بضاعة، ثم يبيعها له، بربح متفق عليه عند بدء التعاقد. |
| شراء أصل ثابت (عقارات، ...) وتأجيرها للزبائن، حيث يمتلكها الزبون في نهاية مدة الإيجار. |
| شراء المصرف لسلعة ما؛ بهدف إعادة بيعها فيما بعد للزبون. |
| الدخول كشريك ممول في مشروع؛ إذ يسدد الزبون المبلغ للمصرف عبر أقساط دورية، حيث تؤول ملكية المشروع له بالكامل في نهاية العقد. |
| يقدم المصرف التمويل، ويقدم الزبون العمل، ويتقاسما الأرباح حسب الاتفاق، أما الخسائر فيتحملها المصرف فقط. |
| تمويل المصرف بشكل جزئي رأس مال المشروع، على أن يصبح المصرف شريكاً في ملكيته، سواء كانت مدة المشروع طويلة أو قصيرة. |
يحتوي الجدول الآتي على مجموعة من صيغ التمويل في المصارف الإسلامية، والمطلوب: التوفيق بين صيغة التمويل ومدلولها:
المضاربة والمرابحة: كيف تُحسب الأرباح والأقساط؟
الحل:
التاجر اسماعيل يعمل في تجارة الثلاجات، دخل في مضاربة مع أحد البنوك الاسلامية في مدينة الخليل، بحيث يتقاسما الربح بنسبة (٧٠٪) للمصرف و (٣٠٪) له، إذ يقدم المصرف التمويل لهذه الصفقة من الثلاجات، وبعد الانتهاء من بيع كل الثلاجات، قدرت المصاريف بـ (٩٠٠٠) دينار، في حين بلغت إيرادات الصفقة (١٠٠٠٠٠) دينار، والمطلوب:
- أ. كم نصيب المصرف من الأرباح؟ وكم نصيب التاجر منها؟
- ب. في حالة حققت الصفقة خسارة مقدارها (٢٠٠٠٠) دينار، فكم يبلغ نصيب كل منهما من الخسائر المحققة؟
تقدم عبد الله بطلب لمصرف إسلامي لشراء (٥٠) طن إسمنت، وذلك بصيغة تمويل المُرابحة، وبأقساط شهرية لمدة سنتين، حيث وافق المصرف على ذلك، بضمان رهن محل تجاري، وبنسبة ربح (٥٪) سنوياً، علماً أن ثمن الإسمنت في محلات بلدنا فلسطين (٤٠٠٠) دينار، والمطلوب:
- أ. ما مقدار الأرباح التي حققها المصرف؟
- ب. ما مقدار القسط الشهري الذي سيدفعه عبد الله؟
- ج. كم يبلغ الثمن الإجمالي لصفقة الإسمنت، علماً أنه لا يوجد دفعة أولية؟
المصارف الإسلامية والمصرف المركزي
المصرف الإسلامي والمصرف المركزي: ماذا بينهما؟
- تبدأ علاقة المصارف الإسلامية مع المصرف المركزي منذ لحظة تأسيسها؛ فهي بحاجة للحصول على التراخيص اللازمة كي تزاول أعمالها وخدماتها المصرفية.
- المصرف المركزي يتابع مدى التزام البنوك الإسلامية بقانون البنوك، ويراقب على عدم تعاملها بالربا؛ أخذاً وعطاءً.
- كما يُسهّل عمل المقاصة بينها وبين المصارف الأخرى.
| خدمات يقدمها المصرف المركزي |
|---|
| --- |
| إيداع نسبة معينة من مجموع ودائعه على شكل نقد لديه، مقابل فائدة يدفعها المصرف المركزي. |
| تقديم قروض للمصارف كملجأ أخير لها عند الضرورة. |
| توفير فرص الاستثمار في أذونات الخزينة والسندات الحكومية. |
| منح المصرف المركزي سقف ائتمان للبنوك في مدة معينة؛ بهدف تلبية الالتزامات المالية قصيرة الأجل. |
| تقديم المصرف المركزي خدمة تسوية الحسابات (المقاصة) بين المصارف. |
- المصارف الإسلامية لا يمكن أن تمارس أعمالها في معزل عن التعامل مع المصرف المركزي.
- معظم تعاملاته تقوم على أساس الفائدة الربوية، فلا يستطيع المصرف الإسلامي أخذ الفوائد على مجموع إيداعاته لديه.
- وجود هذه الإيداعات لديه يحرم المصرف الإسلامي من توظيف هذه الأموال في مجالات استثمار مربحة.
- كما لا تستطيع الاستفادة من وظائف يؤديها المصرف المركزي نتيجة قوامها الربوي.
يتضمن الجدول الآتي مجموعة من الخدمات التي يؤديها المصرف المركزي، والمطلوب: تحديد أياً منها يستفيد منه المصرف الإسلامي، وأياً لا يستفيد؛ بوضع (✓) في المكان المناسب:
أسئلة الدرس
راجع الدرس: عرّف وعدّد واحسب وعلّل
عرّف كلاً من:
المصرف الإسلامي.
سندات المقارضة.
عدد خمساً من صيغ التمويل الاستثماري في المصارف الإسلامية.
يعمل سيف الدين في تسويق الأدوية الفلسطينية في مدينة بيت لحم فقرر الشراء عبر إحدى صيغ الاستثمار في المصارف الإسلامية والمتمثلة في نظام المرابحة، وحيث الأقساط لمدة سنتين، ونسبة المرابحة (٥٪) سنوياً علماً أن ذلك يتطلب منه رهن محله التجاري، وأن ثمن السيارة في معرض قدسنا بلغ (٣٠٠٠٠) دينار المطلوب:
- ب. ما مقدار القسط الشهري الذي سيدفعه سيف الدين؟
- ج. كم يبلغ الثمن الإجمالي للسيارة؟
علل لكل مما يأتي:
- أ. المصارف الإسلامية ضرورة ملحة في المجتمعات المعاصرة.
- ب. عجز المصارف التقليدية عن استقطاب عدد كبير من المدخرين.
فرّق بين كل من:
المضاربة والمرابحة.
المشاركة المتناقصة والمضاربة.
المشاركة الثابتة والمشاركة المتناقصة.
أسئلة الوحدة
أسئلة الوحدة: من النقود إلى المصارف
عرّف كلاً مما يأتي:
الودائع الآجلة.
المصرف التجاري.
المصرف المركزي.
عدّد القوانين والأنظمة المُنظِّمة لعمل القطاع المصرفي.
ما الفرق بين النقود والثروة؟
قارن بين المصرف المركزي والمصرف التجاري، من حيث: التعامل بالفائدة، التعامل مع الجمهور، الهدف، سك النقود.
- أ. المصرف الإسلامي لا غنى له عن التعامل مع المصرف المركزي.
- ب. عدم تأثر المصارف الإسلامية بأزمة الرهن العقاري.
قارن بين أنواع الحسابات الآتية في المصرف الإسلامي:
| مجال المقارنة | الحساب الجاري | حساب التوفير | حساب الاستثمار المخصص |
|---|---|---|---|
| أصل العقد. | |||
| الهدف من الحساب. | |||
| المشاركة في الربح والخسارة. | |||
| نسبة المشاركة في الربح. | |||
| السحب. |


