
شرح الموضوع
تسعى الدولة إلى تقدير نفقاتها وإيراداتها المستقبلية، من خلال إعداد الموازنة العامة، والتي تبين المبالغ المرصودة لكل بند من بنود النفقات العامة، ضمن سلم أولويات يحدد من قبل الحكومة، وكذلك فهي تحدد مصاد
الدرس الرابع: الموازنة العامة
ما الموازنة العامة؟ وعلى ماذا تقوم؟
تسعى الدولة إلى تقدير نفقاتها وإيراداتها المستقبلية، من خلال إعداد الموازنة العامة
- الموازنة العامة تبين المبالغ المرصودة لكل بند من بنود النفقات العامة، ضمن سلم أولويات يحدد من قبل الحكومة.
- وهي تحدد مصادر الإيرادات وتبين آليات تحصيلها، بموجب قانون خاص يسمى قانون الموازنة العامة.
مفهوم الموازنة العامة
- تستند الموازنة العامة للدولة إلى عنصرين أساسيين، هما: التقدير والاعتماد.
ما العنصران الأساسيان اللذان تستند إليهما الموازنة العامة للدولة؟
ما الفرق بين التقدير والاعتماد في الموازنة العامة؟
مبادئ الموازنة العامة
ما المبادئ التي تُبنى عليها الموازنة العامة؟
يقتضي إعداد الموازنة العامة للدولة الالتزام بمجموعة من المبادئ أو القواعد، والتي يُسترشد بها عند إعداد الموازنة والصرف منها
- أسباب السنوية:
- تحقيق الدقة في تقدير الإيرادات والنفقات المتوقعة.
- تسهيل عمليات الرقابة للسلطات التشريعية.
- اتفاقها مع الحسابات الخاصة بمؤسسات وشركات القطاع الخاص، والذي يُعد الممول الأساس للإيرادات العامة.
- الهدف: أن تتعرف السلطة التشريعية وكل من يطلع على موازنة الدولة، بسرعة، على الأهداف المستقبلية للدولة وعلى بنود الإيرادات والنفقات.
- بمعنى عدم وجود أكثر من موازنة واحدة للدولة.
- يتم صرف النفقات وفق الميزانية والتعليمات في الموازنة الخاصة بها.
- هذا المبدأ يعمل على بيان وتصوير حقيقة المركز المالي للدولة، حيث يظهر الحجم الكلي للنفقات، والحجم الكلي للإيرادات.
- الظروف الاقتصادية المتغيرة أدت إلى قبول فكرة:
- وجود عجز يمكن تغطيته من احتياطيات الدولة أو القروض الداخلية والخارجية.
- أو فائض يُضاف إلى احتياطيات الدولة.
نشاط (١): أي مبدأ من مبادئ الموازنة العامة يدل عليه: «تُعد تقديرات الموازنة العامة للدولة لفترة زمنية محددة»؟
نشاط (١): أي مبدأ يدل عليه: «يتم إدراج جميع الإيرادات وجميع النفقات بصورة مبسطة فيها، ودون إجراء أية مقاصة بينهما»؟
نشاط (١): أي مبدأ يدل عليه: «يقتضي عدم وجود فائض أو عجز في جانبي الموازنة»؟
نشاط (١): أي مبدأ يدل عليه: «للدولة موازنة واحدة تحتوي على كافة نفقاتها وإيراداتها وترد في وثيقة واحدة»؟
نشاط (١): أي مبدأ يدل عليه: «عدم تحديد إيراد معين لتغطية وجه معين من أوجه الإنفاق العام»؟
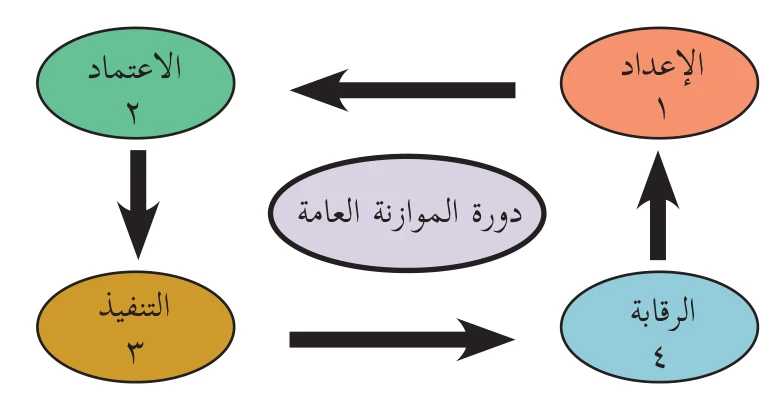
دورة الموازنة العامة
ما المراحل الأربع التي تمر بها الموازنة العامة؟
يُطبق الاقتصاديون الماليون مصطلح دورة الموازنة العامة
- تمر الدورة بأربع مراحل متسلسلة ومتكررة سنوياً.
- المرحلة الأولى: الإعداد
- يناط بالحكومة إعداد مشروع الموازنة العامة.
- كل وزارة أو مؤسسة عامة تقدم خطة مالية تبين الإيرادات والنفقات المتوقعة لها للسنة القادمة.
- تقدم الخطط لوزارة المالية، فتعد خطة شاملة تمثل مشروع موازنة عامة مكون من مجموع الخطط الفرعية.
- بعد التنقيح والتعديل تُجاز من قبل مجلس الوزراء.
- المرحلة الثانية: الاعتماد
- يتم رفع مشروع الموازنة العامة للمجلس التشريعي، حيث تتم مناقشته.
- إن تم اعتماده تصدر الموازنة بقانون خاص يسمى قانون الموازنة العامة، وقد يرد عليها بعض التعديلات ثم يتم الاعتماد.
- في حال رفض الموازنة، تقوم الحكومة بإعداد مشروع موازنة آخر.
- المرحلة الثالثة: التنفيذ
- بعد إقرار الموازنة وصدور قانون العمل بها، تصبح واجبة التنفيذ في الأمرين الآتيين.
- أ. تحصيل الموارد العامة للدولة، من ضرائب ورسوم وإتاوات، فضلاً عن مصادر التمويل الأخرى الواردة في قانون الموازنة العامة.
- ب. الصرف من اعتمادات النفقات على البنود الواردة في قانون الموازنة العامة، بما لا يتجاوز اعتماد كل بند.
- المرحلة الرابعة: المراجعة والرقابة
- تتزامن مرحلة الرقابة مع مرحلة التنفيذ.
- هدفها ضمان التزام السلطة التنفيذية بالتطبيق الدقيق والصادق لبنود الموازنة العامة؛ سواء فيما يتعلق بالإيرادات أو النفقات، أو بمدى تحقق الأهداف المُعلنة.
نشاط (٢): ما إجراءات النشاط الإدارية التي ترتبط بمرحلة الاعتماد؟
نشاط (٢): ما إجراءات النشاط الإدارية التي ترتبط بمرحلة التنفيذ؟
نشاط (٢): ما الإجراء الإداري الذي يرتبط بمرحلة الرقابة؟
نشاط (٢): ما إجراءات النشاط الإدارية التي ترتبط بمرحلة الإعداد؟
الموازنة العامة الفلسطينية
كيف تبدو الموازنة الفلسطينية بالأرقام؟
- تبدأ مرحلة التنفيذ حالما تم إقرار الموازنة وإصدار التعميم الخاص بالسنة المالية الجديدة للدولة، إذ تتولى الحكومة بمختلف أجهزتها جميع العمليات المتعلقة بها.
- فإجازة السلطة التشريعية لاعتمادات الموازنة تعني رصد الاعتمادات اللازمة للحكومة لإنجاز مهامها، غير أن هذا لا يعني إلا ترخيص بالإنفاق.
- فالوزارات والإدارات العامة مُقيدة عند تنفيذ الموازنة، بقواعد تفرضها متطلبات الحفاظ على المال العام، وضرورة صرفه وفقاً للأغراض المخصصة له بموجب القوانين والأنظمة.
- الجدول الآتي يبين صورة عن الموازنة الفلسطينية لثلاثة أعوام (المبالغ بالمليون شيكل).
- المصدر: وزارة المالية الفلسطينية ٢٠١٦م
| البيان | ٢٠١٤م | ٢٠١٥م | ٢٠١٦م |
|---|---|---|---|
| صافي الإيرادات العامة | ٩٨١٧ | ١٠٧٢٥ | ١١١٨٩ |
| إجمالي الإيرادات: | ١٠٤٤٥ | ١١٣١٢ | ١١٦٣٠ |
| الإيرادات المحلية | ٣١١٥ | ٣٣٠٧ | ٣٣٩٢ |
| إيرادات ضريبية | ٢١٤٩ | ٢٣٢٢ | ٢١٩٣ |
| إيرادات غير ضريبية | ٩٦٦ | ٩٨٥ | ١١٩٩ |
| إيرادات المقاصة | ٧٣٣١ | ٨٠٠٥ | ٨٢٣٧ |
| (ناقص) إرجاعات ضريبية | ٦٢٨ | ٥٨٧ | ٤٤١ |
| إجمالي النفقات الجارية وصافي الإقراض: | ١٤٥٥٥ | ١٤٨٩٥ | ١٥٢١٢ |
| رواتب وأجور | ٧٣٣٦ | ٧٤٣٣ | ٧٦٦٢ |
| النفقات الجارية الأخرى | ٦١٩٧ | ٦٣٠٨ | ٦٧٠٠ |
| صافي الإقراض | ١٠٢٢ | ١١٥٤ | ٨٥٠ |
| العجز الجاري قبل التمويل: | ٤٧٣٨ | ٤١٧٠ | ٤٠٢٣ |
| النفقات التطويرية | ٩٣٨ | ٨٧٢ | ١٣٦٥ |
| العجز الإجمالي قبل التمويل | ٥٦٧٦ | ٥٠٤٢ | ٥٣٨٨ |
| التمويل الخارجي | ٤٤٠٢ | ٣٠٧١ | ٣٨٨١ |
| دعم الموازنة | ٣٦٧٦ | ٢٧٤٨ | ٢٩٢٥ |
| تمويل النفقات التطويرية | ٧٢٦ | ٣٢٣ | ٩٥٦ |
حدد نسبة كل من: الإيرادات الضريبية، والإيرادات غير الضريبية، بالنسبة لإجمالي الإيرادات العامة لعام ٢٠١٦م.
حدد نسبة كل من: الرواتب، والنفقات الجارية، بالنسبة إلى إجمالي النفقات العامة لعام ٢٠١٦م.
هل يمكن استخلاص الأهداف الاقتصادية والمالية من خلال استعراض الموازنة العامة؟ كيف؟
هل هناك فائض أم عجز في الموازنة العامة الفلسطينية؟ ما قيمته؟
حدد ثلاثة من مصادر الإيرادات غير الضريبية الواردة في موازنة الدولة.
أسئلة الدرس
عرّف كلاً من: الموازنة العامة، ومبدأ الاعتماد، ودورة الموازنة.
ما المقصود بمبدأ الوحدة في الموازنة العامة؟ وما أهميته؟
ما المراحل التي تمر بها دورة الموازنة العامة للدولة؟
وضح عملية الرقابة على الموازنة العامة للدولة.
علل: اتباع مبدأ السنوية في إعداد الموازنة العامة؟
ما الفرق بين مبدأ العمومية ومبدأ عدم التخصيص، كمبادئ لإعداد الموازنة العامة؟
علّل: إجازة السلطة التشريعية لاعتمادات الموازنة، لا يعني إلا الترخيص بالإنفاق.


