
شرح الموضوع
أفترض أنني أدير مشروعًا أعقد فيه العديد من العمليات المالية، فكيف يُمكنني تعرُّف إذا كان المشروع يُحقّق أرباحًا أم يتكبّد خسائر؟ وكيف أستطيع تتبُّع الأموال الداخلة والأموال الخارجة بدقّة؟
أستكشف
الدورة المحاسبية: كيف تتبّع مشروعك بدقّة؟
أفترض أنني أدير مشروعًا أعقد فيه العديد من العمليات المالية، فكيف يُمكنني تعرُّف إذا كان المشروع يُحقّق أرباحًا أم يتكبّد خسائر؟
- للإجابة: لا بُدّ من اعتماد الدورة المحاسبية وإدراك أهميتها.
- تساعد على تسجيل المعاملات المالية بشكل مُنظّم، وتحليلها لاستخلاص معلومات دقيقة عن الأداء المالي.
نتاجات التعلُّم:
- تعرُّف مفهوم الدورة المحاسبية.
- توضيح أهمية الدورة المحاسبية.
- استكشاف مراحل الدورة المحاسبية.
مفهوم الدورة المحاسبية :
- الأساس الذي يُبنى عليه فهم الأنشطة المالية والأداء الاقتصادي للمؤسسات.
أهمية الدورة المحاسبية:
لماذا نحتاج الدورة المحاسبية؟
- أساس النظام المالي لأي مؤسسة؛ فهي تؤدّي دورًا محوريًا في تسجيل العمليات المالية بدقّة، وتنظيمها على نحو يضمن وضوح المعلومات المالية وسهولة الوصول إليها.
- الدقّة في تسجيل العمليات المالية وتنظيمها بصورة صحيحة؛ ما يساعد على إعداد تقارير مالية موثوقة تعتمد عليها الإدارة والمستثمرون في اتخاذ القرارات، مثل: التخطيط المالي، وتحديد استراتيجيات التمويل.
- التتبُّع والتحليل: تتبُّع جميع العمليات المالية وتحليلها؛ ما يُسهم في تقييم الأداء المالي، واتخاذ قرارات استراتيجية ترتكز على بيانات دقيقة.
- المتطلّبات القانونية والضريبية: تقديم تقارير مالية تتّفق مع القوانين المحلية والقوانين الدولية.
- التدقيق: تنظيم المعاملات المالية والمستندات بصورة تُسهّل على المُدقّقين الداخليين والخارجيين عملية المراجعة والتدقيق؛ وهذا حجر الأساس في إعداد القوائم المالية.
المستفيدون من المعلومات المحاسبية:
من يقرأ التقارير المحاسبية، ولماذا؟
تُعدُّ المعلومات المحاسبية من العناصر الأساسية التي تعتمد عليها أطراف عديدة في اتخاذ القرارات المالية والإدارية.
- صورة واضحة وشاملة عن أداء المؤسسة المالي؛ ما يساعد على تقييم وضعها المالي، وتحديد مواطن القوّة ومواطن الضعف فيها.
- يُمكن تصنيف المستفيدين إلى صنفين:
- المستفيدون من داخل الشركة (الإدارة، مجلس الإدارة، الموظفون).
- المستفيدون من خارج الشركة (المُلاك، المُقرضون، الأجهزة الحكومية).
- لكل جهة ومستفيد حاجات خاصة من التقارير والمعلومات المحاسبية.
- إدارة الشركة: تساعد التقارير والمعلومات الإدارة على اتخاذ القرارات المناسبة للتخطيط المستقبلي ورسم السياسات، أو تحديد حاجة الشركة إلى السيولة النقدية، أو الرقابة على ممتلكاتها، وجودة الأداء.
- الموظفون (موظفو الأقسام): يهتمون بالتقارير المالية لتعرُّف مدى نجاح الشركة؛ ما يُؤثّر في أدائهم وجهودهم.
- المُلاك: تساعدهم التقارير على تعرُّف مدى نجاح مشروعاتهم في تحقيق الأرباح، ومدى كفاءة إدارة الشركة في استثمار ممتلكاتهم وحمايتها.
- المُقرضون والدائنون: تُبيّن لهم التقارير مدى قدرة الشركة على الوفاء بالتزاماتها المالية، فيتّخذون قرارات مدروسة تتعلّق بإمكانية تقديمهم قروضًا للشركة.
- الأجهزة الحكومية: مثل دائرة ضريبة الدخل والمبيعات؛ تستفيد من التقارير المالية في الرقابة على الأداء، وتحصيل الضرائب.
أفكر
● مراحل الدورة المحاسبية
مراحل متسلسلة: من العملية إلى الإقفال
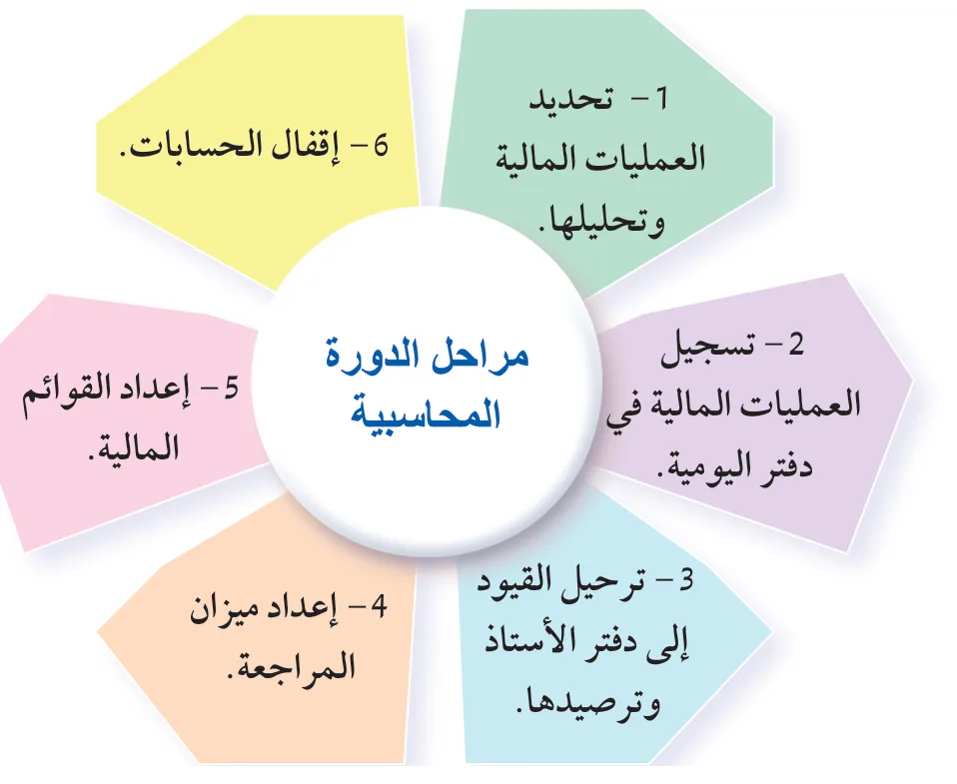
تتكوّن الدورة المحاسبية من عدّة مراحل متسلسلة تهدف إلى تسجيل العمليات المالية ومعالجتها وصولًا إلى إعداد القوائم المالية.
- الدقّة: تضمن هذه المراحل الدِّقّة في تسجيل البيانات المالية، وتساعد على تقديم صورة واضحة عن أداء المؤسسة المالي.
1 - تحديد العمليات المالية وتحليلها
أولًا: تحديد العملية المالية وتحليلها
تبدأ الدورة المحاسبية بتحديد العمليات المالية التي يجب تسجيلها.
- الدليل: تكون العمليات مُعزّزة بمستندات، مثل: الفواتير، والإيصالات، وكشوف الحسابات البنكية.
- مثال: إذا اشترت إحدى الشركات معدّات جديدة، فإنها تُحلّل فاتورة الشراء لتحديد التكلفة والمصروفات المُرتبطة بها.
- الاحتفاظ بالفاتورة: يتعيّن على الشركة الاحتفاظ بها بوصفها دليلًا على العملية المالية.
2 - تسجيل العمليات المالية في دفتر اليومية
ثانيًا: دفتر اليومية أول سجلّ
- دفتر اليومية: الخطوة الأولى لتسجيل العمليات المالية.
- قبل التسجيل: جمع البيانات والمستندات المالية وتحليلها، وتحديد الحسابات المدينة والحسابات الدائنة.
- بعدها: تُسجَّل العمليات المالية في دفتر اليومية.
3 - ترحيل القيود إلى دفتر الأستاذ وترصيدها
ثالثًا: ترحيل القيود إلى دفتر الأستاذ
- الغاية: تصنيف العمليات المالية للمؤسسة وتبويبها للحصول على معلومات أكثر دِّقّة عن وضع المؤسسة.
- الأداة: تتمُّ هذه الخطوة باستخدام دفتر الأستاذ، بعد تسجيل العمليات المالية وتحليلها في دفتر اليومية.
4 - إعداد ميزان المراجعة
رابعًا: ميزان المراجعة يختبر التوازن
- الغاية: يُعدُّ ميزان المراجعة بعد ترحيل جميع العمليات المالية للتحقُّق من توازن الحسابات.
- التوازن: إذا كان مجموع الأرصدة المدينة يساوي مجموع الأرصدة الدائنة، فإنَّ الحسابات تكون مُتوازنة.
5 - إعداد القوائم المالية
خامسًا: القوائم المالية، المُخرج النهائي
- القوائم المالية: مُلخّص لأثر العمليات المالية الخاصة بالمؤسسة خلال السنة المالية.
- المُخرج النهائي للنظام المحاسبي، وأهمّ أدوات توثيق الأداء المالي، وإيضاح نتائج العمليات خلال مُدّة زمنية مُحدّدة.
- تشمل: قائمة الدخل، وقائمة حقوق الملكية، وقائمة المركز المالي (الميزانية العمومية).
6 - إقفال الحسابات
سادسًا: إقفال الحسابات
- الخطوة الأخيرة في الدورة المحاسبية.
- الهدف: إقفال الحسابات المُؤقّتة، وتحويل الأرصدة إلى حسابات دائمة بعد إعداد القوائم المالية.
- التوقيت: بوجه عام، تُنفّذ هذه المرحلة في نهاية السنة المالية، أو في نهاية الفترة المحاسبية.
نصيحة
أُقَيّم تعلُّمي
أُقَيّم تعلُّمي: أختبر نفسي
أذكر أربع جهات مستفيدة من المعلومات المحاسبية، وأُبيّن أهمية هذه المعلومات لكل جهة مستفيدة منها.
أختار رمز الإجابة الصحيحة في كلّ ممّا يأتي:
المرحلة الأولى من مراحل الدورة المحاسبية هي:
- أ. ترحيل القيود إلى دفتر الأستاذ.
- ب. تحديد العمليات المالية وتحليلها.
- جـ. إعداد القوائم المالية.
- د. إقفال الحسابات.
من مراحل الدورة المحاسبية التي تُسجّل فيها العمليات المالية مُفصّلةً في السجلاّت المحاسبية:
- أ. إعداد ميزان المراجعة.
- د. تسجيل العمليات المالية في دفتر اليومية.
إحدى الآتية تُرحّل من دفتر اليومية إلى دفتر الأستاذ:
- أ. ميزان المراجعة.
- ب. العمليات المالية المُسجّلة في دفتر اليومية.
- جـ. الميزانية العمومية.
- د. المركز المالي.
ميزان المراجعة في الدورة المحاسبية هو تقرير:
- أ. يتضمّن البيانات المالية وغير المالية للشركة.
- ب. يُحدّد مقدار الأرباح والخسائر خلال مُدّة زمنية مُعيّنة.
- جـ. يُظهر جميع الحسابات وأرصدتها المدينة والدائنة للتحقّق من التوازن.
- د. يُحدّد مقدار الإيرادات المُستحقّة.
تهدف عملية إقفال الحسابات في نهاية الدورة المحاسبية إلى:
- أ. تحويل الحسابات المُؤقّتة إلى حسابات دائمة.
- ب. التحقّق من توازن الحسابات في دفتر الأستاذ.
- د. حساب الإيرادات والمصروفات المُتبقّية.


