
شرح الموضوع
الدرس الأول: رأس مال شركة التضامن
كيف تُسجَّل شركة التضامن رسمياً؟
بعد تحرير عقد الشّركة، وتحديد حصّة كل شريك، أو مقدار مساهمته في رأس المال، يبدأ كلّ شريك بسداد حصته وفق الاتّفاق فما إجراءات تكوين شركة التّضامن؟ وما أشكال تقديم الشركاء لحصصهم في رأس مالها؟ وكيف تتم المعالجة المحاسبيّة لإسهاماتهم في رأس مال الشركة؟
إجراءات تكوين الشركة:
- إلّا أنّها من الضروري توثيق هذه التفاهمات بين الشركاء، قبل السير في إجراءات التكوين
- بداية تكوين أيّ شركة تبدأ بالاتّفاق الشفوي بين الشركاء
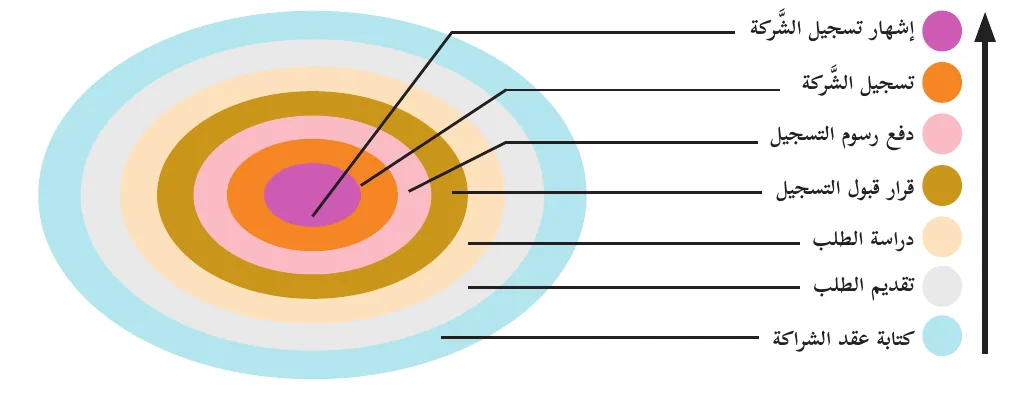
الخطوات بترتيبها: من كتابة العقد إلى إشهار تسجيل الشركة.
- كتابة عقد الشراكة
- تقديم الطلب
- دراسة الطلب
- دفع رسوم التسجيل
- قرار قبول التسجيل
- تسجيل الشركة
- إشهار تسجيل الشركة
س:1 بماذا تبدأ عمليّة تكوين شركة التّضامن؟ وبماذا تنتهي؟
س:2 ما الجهات التي من الممكن أن ترفض طلب تسجيل الشركة؟ وما الذي يمكن عمله تجاه ذلك؟
س:3 كم من الزمن سننتظر لقبول طلب التسجيل؟
س:4 برأيك: ما الأسباب التي تستدعي رفض طلب تسجيل الشركة؟
س:5 ماذا يمكن أن يتضمّن عقد شراكة تكوين الشركة؟
س:6 كيف يتم إشهار الشركة؟
س:7 ماذا يترتّب على الشركاء عمله، بعد إصدار مراقب الشركات شهادة التسجيل للشركة؟
- تكوين شركة التّضامن يتطلّب القيام بعدة خطوات قانونيّة بعد كتابة العقد بين الشركاء، تبدأ بتقديم طلب التسجيل لمراقب الشركات:
- موقّعاً من جميع الشركاء.
- مرفقاً به النسخة الأصليّة لعقد الشركة، والبيان الموقّع من كل منهم، أمام المراقب، أو من يفوضه أو من كاتب العدل.
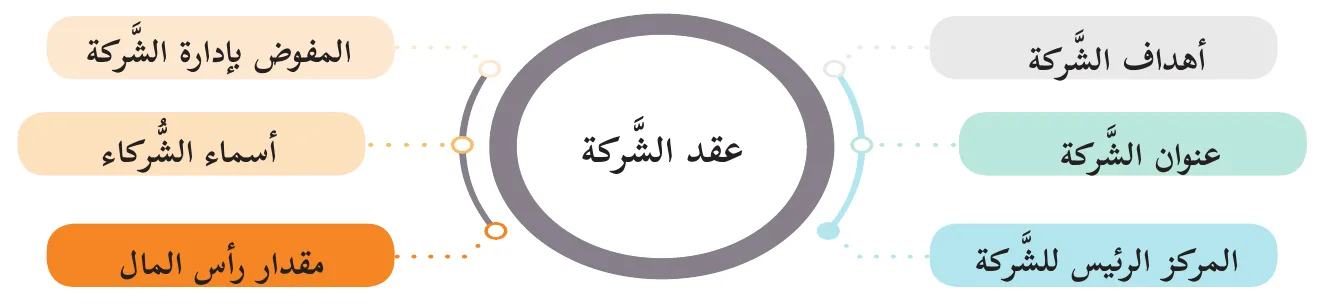
- حيث يتضمن عقد تأسيس الشركة بيانات كثيرة، منها الواردة في الشكل الآتي:
- فبعد تقديم طلب تسجيل الشركة لمراقب الشركات، يقوم المراقب بدراسة الطلب المقدّم له من قبل الشركاء:
- يحقّ للشركاء الاستئناف على قرار الرفض لدى وزير الاقتصاد الوطني، وفي حالة رفضه أيضاً، يتم الطعن في القرار لدى محكمة العدل العليا.
- أمّا في حالة الموافقة يتم السير في بقيّة الخطوات لاستكمال إجراءات التسجيل،
- تُدفع الرسوم ويتم الإعلان عن التأسيس، بالنشر في الجريدة الرسميّة والصحف المحليّة اليوميّة.
- ويقوم مراقب الشركات بإصدار شهادة بتسجيلها بعد دفع الرسوم المقرّرة، ليتم تعليقها في مكان بارز في المقرّ الرئيس للشركة.
قضيّة للمناقشة
تقديم الحصص في رأس مال شركة التّضامن:
من أي شيء يتكوّن رأس المال؟
- من الممكن أن يكون تقديم الحصص بواحد أو أكثر من الأشكال الآتية
- لا يُشترط أن تكون حصص الشركاء متساوية، ولا يشترط قانون الشركات تقديم الشريك لحصته من طبيعة معيّنة؛
- كأن تكون نقداً، أو عيناً، أو ميزانيّة مشروع فردي.
ثلاثة أشكال لتقديم الحصة: نقداً، أو عيناً، أو أصول وخصوم منشأة فردية.
أوّلاً: سداد قيمة الحصّة نقداً:
السداد النقدي الفوري: دفعة واحدة عند التوقيع
- حيث يكون الدفع بإحدى الحالتين الآتيتين:
- أ- السداد النقدي الفوري:
- وهنا يكون الطرف المدين في القيد المحاسبي، حساب النقدية، وحساب رأس المال دائناً
نشاط بسيط: شريكان يسددان نقداً يوم التوقيع، فكيف نحسب الحصص ونقيّد؟
مثال (1):
حصّة الشريك في رأس المال = رأس المال × نسبة الشريك في رأس المال.
السداد على دفعات: لماذا حساب حصص الشركاء؟
- حيث يُجعل حساب حصّة الشريك مديناً، وحساب رأس مال الشريك دائناً بقيمة الحصّة.
- وبتاريخ الدفع النقدي يتم إغلاق حسابات حصص الشركاء؛ بجعلها دائنة بقيمة ما تم سداده من دفعات أوّلاً بأوّل،
- ووفقاً لتواريخ السداد، وحساب النقدية مديناً بالقِيَم المدفوعة نفسها.
- ومن ثمّ يتم إثبات القيود المتعلّقة بالسداد على دفعات كلّ في تاريخه، بحيث يتناقص رصيد حساب حصّة الشريك، مع كلّ مرّة سداد، كالآتي:
- يمكن تصوير حسابي رأس المال، وحساب حصّة الشركاء، كل منهم في حساب واحد في دفتر الأستاذ العام، بحيث تتم تجزئته إلى خانات تفصيليّة،
- وكذلك يمكن تصوير قائمة المركز المالي للشركة بتاريخ معين أو بعد الانتهاء من سداد جميع الشركاء لحصصهم في رأس المال.
مثال (2):
قيد التزام الشركاء بالحصص
- ذكرنا في نص المثال أنّ الشركاء يسددون حصصهم نقداً وعلى دفعات، وهذا يُحتّم علينا توسيط حساب الحصص ولجميع الشركاء؛
- يُجعل حساب حصص الشركاء دائناً بالجزء المُسدّد فقط في تاريخ السداد؛ سواء عند توقيع العقد أو بعد ذلك،
- ثم حساب النقدية مديناً بالقيمة نفسها، كما يأتي:
- تصوير حسابات حصص الشركاء، بتاريخ تكوين الشركة: وهنا نلاحظ أنّ حساب حصص الشركاء رصيده مدين، بما تبقى من أقساط على الشركاء بعد 2019/1/1م، كما يأتي:
| المجموع | خالد | عمرو | البيان | التاريخ |
|---|---|---|---|---|
| 30000 | 20000 | 10000 | إلى حـ/ رأس المال. | 1/1 |
| 30000 | 20000 | 10000 | المجموع |
| المجموع | خالد | عمرو | البيان | التاريخ |
|---|---|---|---|---|
| 4000 | 4000 | من حـ/ النقدية. | 1/1 | |
| 5000 | 5000 | من حـ/ النقدية. | 1/1 | |
| 21000 | 16000 | 5000 | رصيد مرحّل (ميزانية) | 1/1 |
| 30000 | 20000 | 10000 | المجموع |
- تصوير حسابات حصص الشركاء، بتاريخ آخر قسط سيدفعه الشركاء: وهنا نلاحظ أنّ رصيد حساب حصص الشركاء قد أصبح صفراً، في تاريخ 2019/3/15م،
- بافتراض أنّ الشركاء التزموا بتسديد ما عليهم من أقساط
- لرأس المال نقداً، ولكن على دفعات، كما يأتي:
| المجموع | خالد | عمرو | البيان | التاريخ |
|---|---|---|---|---|
| 9000 | 4000 | 5000 | من حـ/ النقدية. | 1/1 |
| 12000 | 12000 | من حـ/ النقدية. | 1/2 | |
| 5000 | 5000 | من حـ/ النقدية. | 1/3 | |
| 4000 | 4000 | من حـ/ النقدية. | 3/15 | |
| 30000 | 20000 | 10000 | المجموع |
- يتم إعداد حساب رأس مال الشركاء في تاريخ تكوين الشركة، على النحو الآتي:
| المجموع | خالد | عمرو | البيان | التاريخ |
|---|---|---|---|---|
| 30000 | 20000 | 10000 | رصيد مرحّل. | 1/1 |
| 30000 | 20000 | 10000 | المجموع |
| المجموع | خالد | عمرو | البيان | التاريخ |
|---|---|---|---|---|
| 30000 | 20000 | 10000 | من حـ/ حصّة الشريك. | 1/1 |
| 30000 | 20000 | 10000 | المجموع |
- يتمّ إعداد المركز المالي للشّركة الجديدة في تاريخ التكوين للشّركة، على النحو الآتي:
| الأصول | حقوق المُلكيّة والالتزامات | ||
|---|---|---|---|
| المبلغ | البيان | المبلغ | البيان |
| 9000 | النقدية. | 30000 | رأس المال |
| رأس مال الشريك خالد المدفوع 4000 | |||
| رأس مال الشريك عمرو المدفوع 5000 | |||
| (21000) | حصص الشركاء | ||
| حصّة الشريك خالد (16000) | |||
| حصّة الشريك عمرو (5000) | |||
| 9000 | المجموع | 9000 | المجموع |
ثانياً: تقديم الحصّة عيناً:
الحصة العينية: الأصل بقيمته العادلة
- وقد تكون الحصة العينيّة في صورة أصل وحيد أو عدة أصول مقدّمة من الشركاء.
- وبذلك يكون الأصل المقدّم مديناً، وحساب رأس مال الشريك المقدّم لها دائناً.
حصة تجمع أصلاً ونقداً: بأي قيمة نقيّد الأصل؟
- حصّة الشريك يوسف وحصّة الشريك نور، لم تكونا نقداً أو عيناً بشكل كامل، بل كانتا مزيجاً منهما:
- وأنّ الأصل المقدّم (السيارة) تم تقييمها بالقيمة العادلة،
- كما يتبيّن أنّ التقديم للحصّة من قبل الشريكين كان بتاريخ العقد نفسه؛ لذا لا يتم توسيط حساب حصص الشركاء.
- حيث بلغت قيمة حصّة الشريك يوسف في رأس المال (24000) دينار، بينما بلغت قيمة حصّة الشريك نور في رأس المال (16000) دينار.
- فإنّ القيد المحاسبي يكون في طرفه المدين كل من: النقدية والأصول المقدّمة، في حين رأس مال الشريك هو الطرف الدائن في هذا القيد.
أتعلم
ثالثاً: تقديم أصول وخصوم منشأة فردية:
حصة من ميزانية مشروع فردي: كيف تُقيَّد؟
- وهنا يقوم الشركاء بإعادة تقدير قيم الأصول والالتزامات، وتثبيتها في دفاتر الشركة بناءً على القيمة السوقيّة لها، أو بالقيمة التي يتّفق عليها الشركاء.
- وذلك بجعل حسابات الأصول مدينة، وحسابات الالتزامات دائنة؛
- أي أنّ الفرق بين مجموع قيم الأصول ومجموع قيم الالتزامات هو رأس مال الشريك المقدّم لقائمة المركز المالي.
ثلاثة شركاء، ثلاث طرق للسداد: نقد، أصول عينية، وميزانية مشروع فردي.
| المبلغ | الأصول | المبلغ | الخصوم |
|---|---|---|---|
| 49000 | أرض. | 45000 | رأس المال. |
| 1500 | مدينون. | 11000 | دائنون. |
| 6000 | سيّارة. | 2500 | أ. دفع. |
| 2000 | أ. قبض. | ||
| 58500 | مجموع الأصول | 58500 | مجموع الخصوم وحقوق المُلكيّة |
- جميع الشركاء سددوا حصصهم في رأس المال فور توقيع العقد؛ لذا لا يتم توسيط حساب حصص الشركاء:
- وسيكون الطرف المدين في القيد المحاسبي المتعلّق بإثبات رأس المال، هو مجموعة حسابات الأصول المقدّمة بالقيمة المتّفق عليها،
- في حين أنّ الطرف الدائن هو رأس مال الشريك، هذا بالنسبة للأصول المقدّمة.
- أمّا أصول وخصوم المنشأة الفرديّة، فيتم جعل جميع الأصول المقدّمة في الطرف المدين من القيد، والالتزامات وحقوق الملكيّة في الطرف الدائن.
أسئلة الدرس
أسئلة الدرس: اختبر نفسك
- س:1 ضع دائرة حول رمز الإجابة الصحيحة، لكلّ مما يأتي:
-1 متى تصبح شركة التّضامن قائمة وذات شخصية اعتباريّة؟
أ. عند كتابة عقد الشراكة.
ب. عند الاتّفاق الشفوي بين الشركاء.
ج. عند دراسة طلب الترخيص.
د. عند إصدار شهادة التسجيل.
عدد شركاء شركة تضامن (3) أفراد، ورأسمالها (100000) دينار، وبلغت قيمة حصّة الشريك (ب) فيها (20000) دينار، وهي تمثل نصف حصّة الشريك (أ)، فكم تبلغ حصّة الشريك (ج) في رأس مال شركة التضامن؟
أ. 20000 دينار.
ب. 25000 دينار.
ج. 50000 دينار.
د. 40000 دينار.
عاصم وباسم وعدنان شركاء في شركة تضامن، رأس مالها (80000) دينار؛ حصّة الشريك عاصم في رأس المال (س) دينار، وحصّة الشريك باسم (20000) دينار، وهي تمثّل نصف حصّة الشريك عدنان، فكم تبلغ نسبة توزيع رأس المال بين الشركاء في الشركة؟
أ. (1:2:1) على التوالي.
ب. (2:1:1) على التوالي.
ج. (1:1:1) على التوالي.
د. (1:1:2) على التوالي.
-4 ما الطرف الدائن في القيد المحاسبي المتعلّق بسداد أحد الشركاء حصّته في شركة التّضامن، عبْر تقديم أصول وخصوم منشأته الفرديّة، بعد (10) أيام من توقيع العقد؟
أ. الالتزامات ورأس مال الشريك.
ب. رأس مال الشريك وحصته في رأس المال.
ج. الالتزامات وحصّة الشريك.
د. الالتزامات وجميع الأصول الواردة في الميزانيّة.
يُعدّ حساب حصص الشركاء حساباً وسيطاً.
استبعاد الديون المعدومة عند تقديم الشريك ميزانيّة مشروعه الفردي حصّةً له في رأس مال الشركة.
| مبانٍ | رأس مال | مخصّص ديون مشكوك فيها | أ.قبض | دائنون | أثاث | أ.دفع | مدينون |
|---|---|---|---|---|---|---|---|
| 17000 | س | 2000 | 4500 | 5000 | 6000 | 3500 | 5000 |


