
شرح الموضوع
تناولنا في الدرس السابق النفقات العامة للدولة، والتي ترتبط بجوانب الإنفاق الحكومي على السلع والخدمات العامة، تُرى من أين يتم تغطية هذه النفقات؟
الدرس الثالث: الإيرادات العامة
ما الإيرادات العامة؟ وكيف تُصنَّف؟
تُرى من أين يتم تغطية هذه النفقات؟ بالتأكيد هناك مصادر لهذه التغطية تسمى بالإيرادات العامة، والتي تشكل جزءاً أساسياً من المالية العامة
- تنوع النفقات العامة واتساع مجالاتها أدى إلى زيادة الإيرادات العامة اللازمة لتغطية هذه النفقات.
ماهية الإيرادات العامة
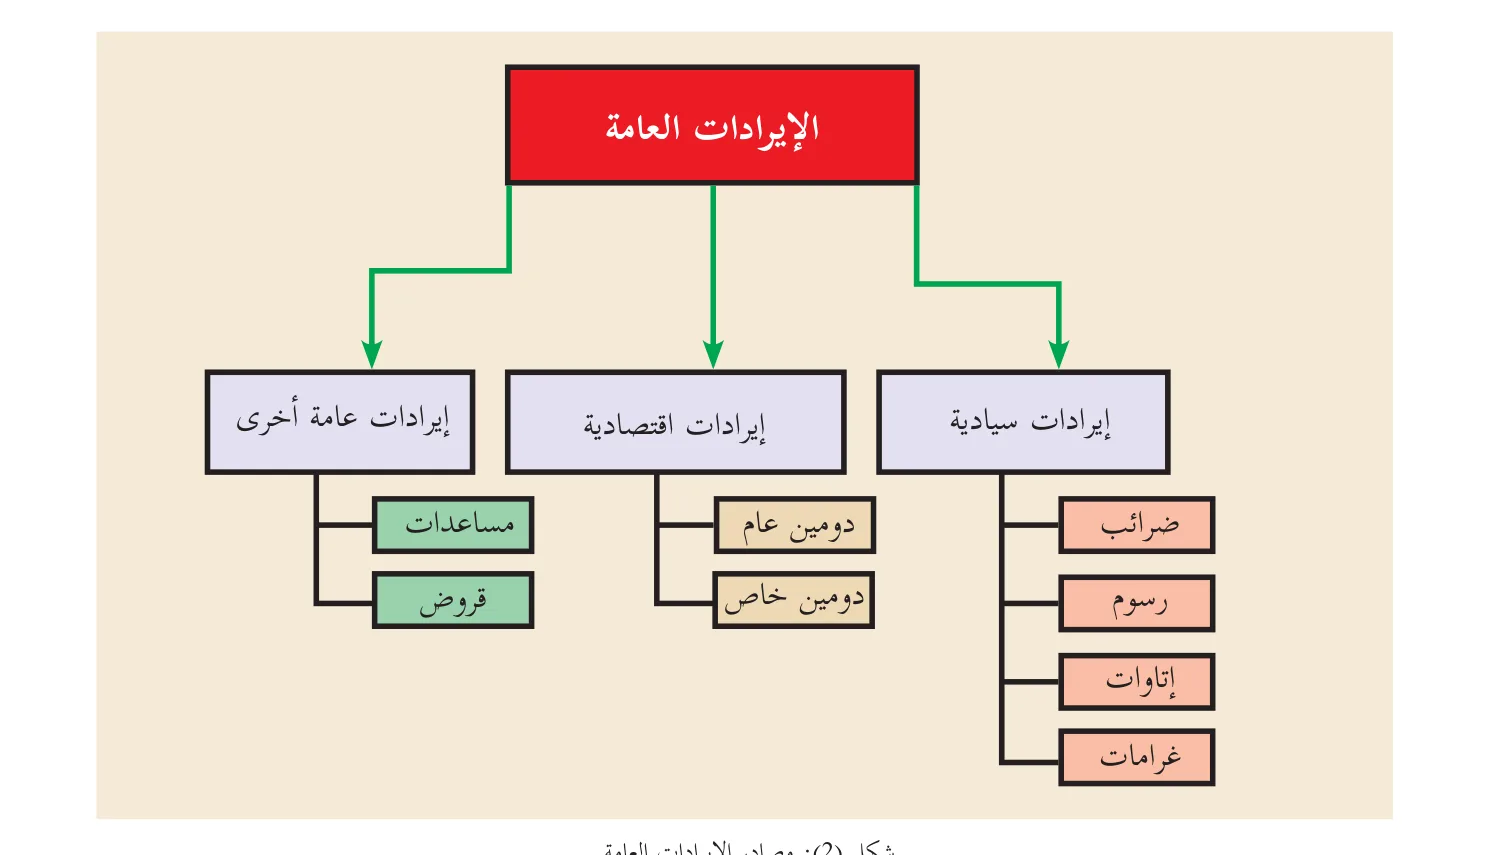
- تصنف الإيرادات العامة من حيث طبيعتها إلى صنفين: الإيرادات العامة السيادية، والإيرادات الاقتصادية.
| الرقم | الإيراد العام |
|---|---|
| ١ | تحصيل ضرائب على المبيعات |
| ٢ | رسوم جمركية على بضائع مستوردة |
| ٣ | رسوم مغادرة إلى الخارج؛ عَبْر الموانئ البرية والجوية والبحرية |
| ٤ | أرباح موزعة على استثمارات الحكومة في الشركات المساهمة العامة |
| ٥ | تحصيل قيمة إيجار لمبنى مملوك لوزارة الأوقاف |
| ٦ | رسوم عملية جراحية، أجريت في مشفى عام |
| ٧ | تحصيل غرامة على مخالفة سير |
| ٨ | تحصيل إتاوة من مواطن، نتيجة قيام الحكومة بفتح شارع عام بجانب عقاره |
- الإيرادات السيادية يدفعها المواطن بالإجبار، ودون مقابل مباشر؛ كالضرائب والغرامات والإتاوات.
- أو بمقابل مباشر، يتمثل بخدمة تقدمها الدولة للمواطن؛ كالرسوم على استصدار جواز سفر أو رخصة قيادة.
- الإيرادات الاقتصادية يدفعها المواطن مقابل سلعة يُنتجها القطاع العام، ويحصل عليها باختياره دون إجبار.
ما الفرق بين الإيرادات السيادية والإيرادات الاقتصادية؟
مصادر الإيرادات العامة Sources of Public Revenues:
الدومين العام والدومين الخاص: ما الفرق؟
- تتعدد مصادر الإيرادات العامة للدولة الحديثة وتتنوع أساليب جبايتها.
- لا تقتصر الإيرادات العامة على المصدر التقليدي المتمثل بالضرائب.
- تصنف الإيرادات حسب المصدر إلى ثلاثة أصناف.
أولاً: الإيرادات الاقتصادية Economic Revenue:
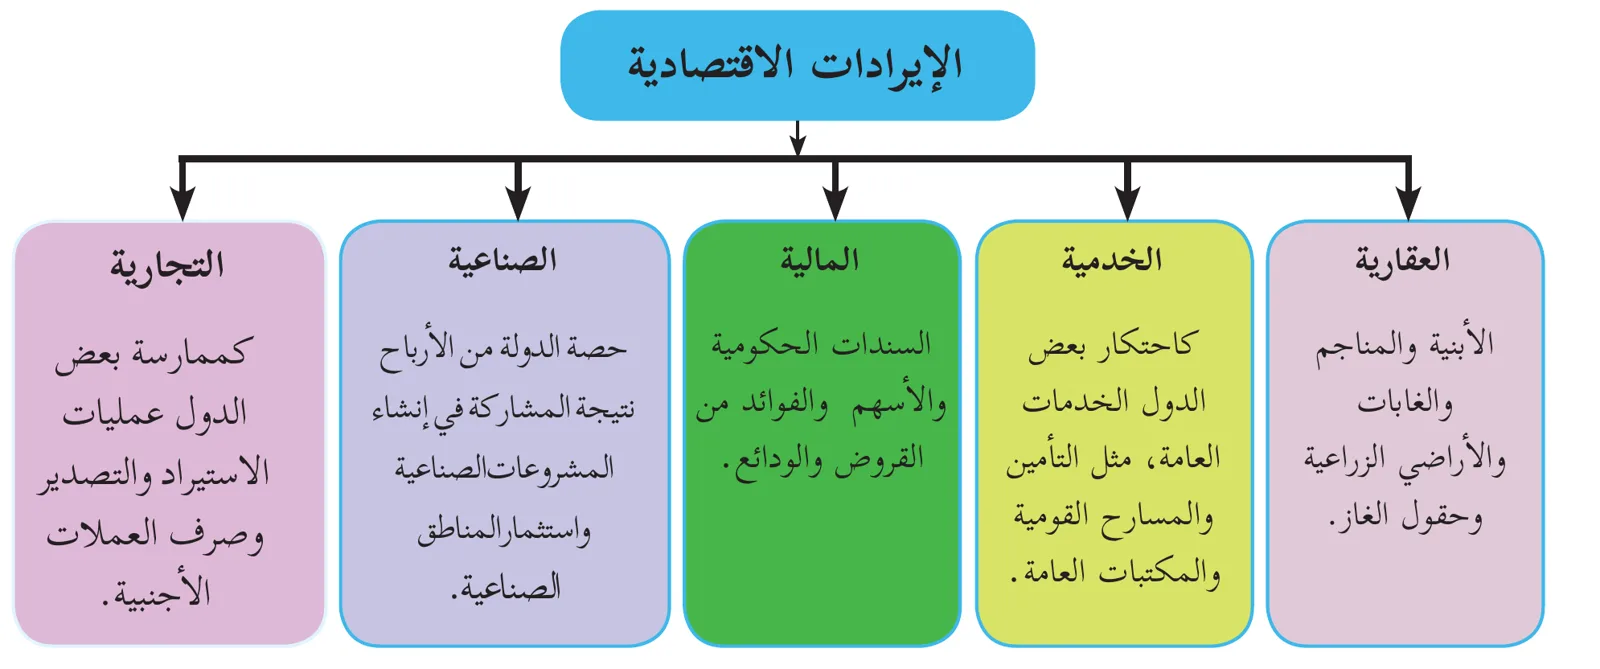
- مصدر الإيرادات الاقتصادية: ما تملكه الدولة من أصول، وتقوم على إدارتها واستثمارها.
- أمثلة الدومين العام: محمية وادي القف الطبيعية في ترقوميا، ومحمية أحراش جنين، والميادين العامة، والجسور في المدن، والمتاحف العامة والمسارح القومية.
- تتلقى الدولة قيماً مالية معينة مقابل استخدام هذه المرافق.
- أمثلة الدومين الخاص: مُلكيّة الدولة للعقارات والآلات والمُنشَآت الإنتاجية.
- باستثمار هذه الممتلكات بالتشغيل أو التأجير أو البيع، تحقق الدولة إيرادات عامة.
| الرقم | مصدر الإيراد الاقتصادي |
|---|---|
| ١ | حصة الدولة من استثماراتها في شركة الاتصالات الفلسطينية |
| ٢ | مقابل امتياز استخراج الغاز من سواحل فلسطين |
| ٣ | بدل مالي لاستخدام المتحف الوطني من قبل مركز أبحاث خاص |
| ٤ | إيراد عبور السفن من خلال المياه الإقليمية لدولة فلسطين |
| ٥ | ثمن انتفاع من شبكة الصرف الصحي |
| ٦ | أثمان كهرباء للقطاع الخاص، من قبل وزارة الطاقة |
ما الفرق بين الدومين العام والدومين الخاص؟
كيف تحصل الدولة على الإيرادات الاقتصادية؟
- للدولة طرق عدة للحصول على الإيرادات الاقتصادية المختلفة.
- مشاركة القطاع الخاص: وذلك بامتلاك الدولة حصة معينة من رأس مال مشروع إنتاجي، تؤول إيراداته للخزينة العامة
ما الطرق التي تحصل بها الدولة على الإيرادات الاقتصادية؟
ثانياً: الإيرادات السيادية Sovereign Revenues:
الضريبة وخصائصها: كيف تُعرَّف؟
- الإيرادات السيادية يُنظّمها القانون العام: تحصل عليها الدولة بقوة القانون من الأفراد والمؤسسات داخل حدودها السياسية.
- وتشمل: الإيرادات من الضرائب، والإتاوات، والغرامات، والرسوم.
أ- الإيرادات الضريبية Taxes Revenues:
- الضرائب أهم مصدر من مصادر الإيرادات العامة للدولة، ومن أهمها ضريبة الدخل وضريبة القيمة المضافة.
- وتشكل النسبة الأكبر في تكوين الإيرادات العامة.
| الرقم | الخصائص المُحتملة للضريبة |
|---|---|
| ١ | يتم جبايتها نقداً أو عينا |
| ٢ | يلتزم المُكلَّف بدفعها جبرا |
| ٣ | تفرض على جميع المواطنين بالتساوي |
| ٤ | يحصل المُكلَّف على عِوَض مباشر مقابل دفعها |
| ٥ | لا يمكن استرجاعها |
| ٦ | تستخدم لتمويل الحاجات العامة فقط |
| ٧ | تراعي القدرة المالية للمكلفين |
- الضريبة مبلغ نقدي، فلا تتخذ الشكل العَيْني.
- الضريبة فريضة جبرية، فلا تترك لاختيار المُكلَّف.
- لها صفة نهائية: لا يستطيع المُكلَّف المطالبة بإرجاع المبلغ المدفوع، وهو يختلف عن الإرجاع الضريبي الناتج عن خطأ في تقدير الضريبة.
- تفرض بلا مقابل مباشر يعود على المُكلَّف (الممول).
- لها أهداف مالية عديدة: منها يتم تمويل النفقات العامة.
- أهداف اقتصادية: الضريبة أداة مهمة من أدوات السياسة المالية، يمكن من خلالها التأثير على الاقتصاد إيجابياً في التغلب على الأزمات من تضخم أو كساد.
- ظروف اجتماعية: ضرائب الدخل التصاعدية تعمل على إعادة توزيع الدخل لصالح الطبقات الفقيرة.
ما خصائص الضريبة كمصدر إيراد عام؟
نشاط (٤) قواعد الضرائب:
ما القواعد الأساسية لفرض الضرائب؟
- القواعد الأساسية للضرائب: مجموعة القواعد الخاصة الواجب أخذها بالاعتبار عند فرض الضرائب.
| الدخل الخاضع للضريبة / شيكل | النسبة ٪ |
|---|---|
| الأفراد: | |
| من ١ - ٧٥٠٠٠ | ٥٪ |
| من ٧٥٠٠١ - ١٥٠٠٠٠ | ١٠٪ |
| ١٥٠٠٠١ - فأكثر | ١٥٪ |
| الشركات: | ١٥٪ |
| شركة الاتصالات والشركات التي تتمتع بامتياز أو احتكار: | ٢٠٪ |
- العدالة: كل مُكلَّف يدفع حسب دخله، وتزداد نسبة الضريبة بزيادة الدخل.
- اليقين: تكون الضريبة معلومة وواضحة بالنسبة للمُكلَّف بشكل يقيني لا غموض فيه.
- الملاءمة: تُجبى الضريبة في الوقت الذي يلائم المُكلَّف، من حيث زمن التدفق النقدي لديه أو تحقيق الدخل.
- الاقتصاد: تكون تكلفة جباية الضريبة وكُلفة تحصيلها ضئيلة قدر الإمكان، تفادياً لثِقَل العبء الضريبي عليه.
س١: ما المعيار المُتَبَع لزيادة نسبة الضريبة؟
س٢: هل يَسّهُل على المُكَلَّف معرفة تحديد نسبة الضريبة التي يخضع لها؟
س٣: هل تحقق الضرائب التصاعدية عدالة في توزيع الأعباء على المُكَلَّفين؟ كيف؟
س٤: هل ترى أن صياغة ضريبة الدخل بطريقة الشرائح التصاعدية يُلائم المُكَلَّف؟
س٥: لماذا تختلف شرائح الضرائب على الأفراد عن الشرائح التي تطبق على الشَّركات؟
س٦: كم يبلغ حجم الضريبة على شخص يتقاضى راتباً شهريّاً، مقداره (١٠٠٠٠) شيكل؟ وماذا لو اعتبرها هذا إيراد من شخصية معنوية (شركة)، حكم يبلغ حجم الضريبة عليها؟ ماذا تلاحظ؟
نشاط (٥) التمييز بين الضرائب:
ما الفرق بين الضرائب المباشرة وغير المباشرة؟
- تصنف الضرائب حسب طبيعتها إلى ضرائب مباشرة؛ كضريبة الدخل والأملاك.
- والضرائب غير المباشرة تكون على التصرف في الدخل والثروة؛ كضريبة المبيعات.
| الرقم | الخاصية |
|---|---|
| ١ | يُمكن نقل العبء الضريبي فيها |
| ٢ | تُجبى من خلال جداول مُعدَّة مسبقاً عن المُكلَّف (الممول) |
| ٣ | يُراعى فيها ممول المالية عند تحديد العبء الضريبي |
| ٤ | تُفرض على التصرف في الدخل والثروة؛ كالمبيعات، والمشتريات |
| ٥ | تتصف حصيلتها بالثبات النسبي |
| ٦ | تُفرض على الدخل والثروة |
| ٧ | تُفرض بطريقة الشرائح الدخلية |
| الضرائب المباشرة | الضرائب غير المباشرة |
|---|---|
| تفرض على الدخول والأملاك | تفرض على عمليات التصرف في المال؛ كالبيع والشراء والاستيراد |
| تتصف بالثبات النسبي، وتُحصَّل بناءً على جداول معدة مسبقاً عن المُكلَّف | يمكن نقل العبء الضريبي فيها إلى الخلف على التاجر أو إلى الأمام على المستهلك |
- في الضرائب المباشرة تؤخذ ظروف المُكلَّف الاقتصادية بعين الاعتبار.
كيف تُحصَّل الضرائب المباشرة؟ وإلى من ينتقل عبء الضريبة غير المباشرة؟
التجنب الضريبي أم التهرب الضريبي؟
- يخلط الكثير من الأفراد بين التجنُّب الضريبي والتهرُّب الضريبي، وهما مختلفان تماماً عن نقل العبء الضريبي.
نشاط (٦) التمييز بين التجنب والتهرب الضريبي:
| الرقم | النشاط المالي/ المحاسبي |
|---|---|
| ١ | عزوف أحد المواطنين عن شراء البضاعة المستوردة؛ لعدم تحمل التعرفة الجمركية المضافة إلى السعر |
| ٢ | قيام أحد التجار بإظهار قائمة دخل غير حقيقية؛ بهدف تقليل حجم الضرائب المفروضة على أرباحه |
| ٣ | اتباع إحدى المؤسسات طريقة القسط المتناقص لاستهلاك الأصول؛ بهدف تخفيف العبء الضريبي |
| ٤ | قيام أحد المواطنين بشراء أصول ثابتة، مما أدى إلى تخفيف العبء الضريبي عليه |
| ٥ | إظهار إحدى المؤسسات كشف رواتب موظفيها بصورة أكبر مما يُدفع فعلاً؛ بهدف تقليل العبء الضريبي |
| ٦ | قيام مؤسسة تجارية بتضخيم بند المصروفات في حساباتها |
ما الفرق بين التجنب الضريبي والتهرب الضريبي؟
ب- الإيرادات السيادية الأخرى Other Sovereign Revenues:
الرسم والإتاوة والغرامة: كيف نفرّق؟
- لا تقتصر الإيرادات العامة السيادية على الضرائب، بل هناك إيرادات سيادية غير ضريبية؛ كالرسوم، والإتاوات، والغرامات.
| الرقم | الإيراد العام السيادي غير الضريبي |
|---|---|
| ١ | تحصيل مبلغ نقدي من أحد المواطنين، مقابل إقامة شبكة صرف صحي بالقرب من منزل يملكه |
| ٢ | تحصيل ثمن طوابع من أحد المواطنين الساعين لتجديد جواز سفره الفلسطيني |
| ٣ | تحصيل مبلغاً نقدياً من أحد المواطنين، لتعديه على شواخص المرور في شارع عام |
| ٤ | تحصيل مبلغاً نقدياً، مقابل ترخيص شركة تجارية |
| ٥ | تحصيل مبالغ نقدية من بعض المزارعين، نتيجة شق طريق زراعي بالقرب من مزارعهم |
| ٦ | تحصيل مبلغاً نقدياً من إحدى شركات المقاولات، مخالفة لها قانون السلامة العامة |
ما الرسم؟ وما الإتاوة؟ وما الغرامة؟
ثالثاً: الإيرادات العامة الأخرى Other Public Revenue:
المساعدات والقروض: ما الإيرادات العامة الأخرى؟
- الإيرادات العامة الأخرى تحصل عليها الدولة من خلال المساعدات والهبات، ومن خلال القروض.
- القروض من الأفراد: بطرح سندات الدَّين العام لمدة زمنية محددة، طويلة الأجل أم قصيرة، حسب الغرض من القرض.
- القروض المحلية: كما قد تعترض الدولة من المؤسسات المالية أو المصرفية المحلية.
- القروض الخارجية: من مؤسسات مالية دولية؛ كالبنك الدولي أو صندوق النقد الدولي، أو من دول أجنبية أو مؤسسات مصرفية دولية، بضمان دولة أجنبية.
- القرض لصالح خزينة الدولة يُشكّل جزءاً من الإيرادات العامة.
ما مصادر الإيرادات العامة الأخرى؟
أسئلة الدرس
أختبر نفسي
| الرقم | الإيراد العام |
|---|---|
| ١ | قيمة مضافة إلى ثمن ثلاجة للاستخدام المنزلي |
| ٢ | مبلغ تم تحصيله من أحد الأحياء إلى وزارة الأشغال العامة، مقابل إقامة شبكة صرف صحي |
| ٣ | مبالغ محصلة مقابل عمل جوازات سفر للمواطنين |
| ٤ | مبلغ نقدي محصل من إحدى الشركات، مقابل امتياز خاص بأحد مناجم الحديد |
| ٥ | تحصيل جمركي على بضائع عابرة؛ عن طريق الجسور |
| ٦ | تحصيل مالي مقابل مخالفات قانون العمل الفلسطيني |
| ٧ | تحصيل أثمان الكهرباء من بعض منشآت القطاع الخاص، لصالح وزارة الطاقة الفلسطينية |
| ٨ | تحصيل مبالغ مقابل حق التقاضي في المحاكم النظامية الفلسطينية |
| ٩ | تحصيل مالي عن رواتب موظفي إحدى الجامعات الفلسطينية |
| ١٠ | قيمة مبيعات لبعض أذونات الخزانة الفلسطينية |
عرّف كلاً مما يأتي: الإيراد العام، الضرائب، الإتاوة.
ما الأسس التي تقوم عليها الضريبة؟
ما الفرق بين الرسوم والإتاوات؟
ما الفرق بين الضرائب المباشرة وغير المباشرة؟
صنّف هذه الإيرادات: ضرائب مباشرة، ضرائب غير مباشرة، رسوم، إتاوات، غرامات، قروض، دومين عام، دومين خاص.


