
شرح الموضوع
في عالم المحاسبة، لا تحدث أي معاملة مالية في فراغ، بل تُؤثّر في أكثر من جانب في الدفاتر المالية.
أستكشف
القيد المزدوج: لماذا لكل عملية طرفان؟
لا تحدث أي معاملة مالية في فراغ، بل تُؤثّر في أكثر من جانب في الدفاتر المالية.
نتاجات التعلُّم:
- تعرُّف مفهوم نظرية القيد المزدوج.
- تمييز أنواع الحسابات بعضها من بعض.
- تحليل العمليات المالية إلى طرفيها (المدين، والدائن).
مفهوم نظرية القيد المزدوج:
- تمتاز نظرية القيد المزدوج بخصيصتين رئيستين، هما:
- الأولى: اشتمال كل عملية مالية على طرفين (مدين، ودائن).
- الثانية: التوازن بين حسابات الدائن وحسابات المدين.
العمليات المالية:
العملية المالية: كيف نحلّلها قبل تسجيلها؟
- الخطوة 1 — تحديد نوع العملية المالية: يجب فهم طبيعة العملية المالية، وتمييز إذا كانت شراءً، أو بيعًا، أو دفعًا، أو قبضًا.
- الخطوة 2 — تعرُّف أنواع الحسابات: يجب تحديد الحسابات المُتأثِّرة بالعملية المالية، مثل: الأصول، والالتزامات، والإيرادات، والمصروفات.
- الخطوة 3 — تحديد حسابات المدين وحسابات الدائن: بناءً على نوع العملية المالية.
- الحسابات التي ستُسجَّل بوصفها مدينًا (زيادة الأصول أو المصروفات)
- الحسابات التي ستُسجَّل بوصفها دائنًا (زيادة الالتزامات أو الإيرادات)
- الخطوة 4 — تحليل الأثر المالي: يجب فهم كيف ستُؤثّر العملية المالية في الميزانية العمومية والقوائم المالية الأخرى.
- الخطوة 5 — إعداد قيود اليومية: بعد تحديد حسابات المدين وحسابات الدائن، يجب صياغة القيود المحاسبية المناسبة لتسجيل العملية بصورة دقيقة.
مفهوم الحسابات:
الحساب: سجلّ لكل عنصر
أنواع الحسابات:
الأصول: ما تملكه المؤسسة
- أنواع الأصول أربعة:
- الأصول الثابتة (Fixed Assets): أصول أو موجودات تُسهم في عملية الإنتاج، ولا تُحوَّل إلى نقد في القريب العاجل، مثل: العقارات، والمعدَّات، والآلات، والمباني.
- الأصول المُتداولة (Current Assets): أصول يُتوقَّع تحويلها إلى نقد خلال سنة واحدة، مثل: النقد الموجود في الصندوق، والأرصدة النقدية الموجودة في البنوك، والمخزون، وأوراق القبض
- الأصول غير الملموسة: أصول ليس لها كيان مادي، لكنَّها تُسهم في نشاط المؤسسة، مثل: براءات الاختراع، وشهرة المحل.
- الاستثمارات الطويلة الأجل: أصول مالية تشتريها المؤسسة بهدف الاحتفاظ بها مُدَّة تزيد على سنة واحدة، ويُتوقَّع أن تُسهم في تحقيق عوائد مالية على المدى الطويل، وتشمل عادةً الأسهم والسندات.
الالتزامات: ما يجب على المؤسسة دفعه
- نوعا الالتزامات:
- الالتزامات القصيرة الأجل (المُتداولة) (Short-term (Current) Liabilities): التزامات يجب دفعها خلال سنة واحدة، مثل: الأقساط المُستحقَّة على الديون الطويلة الأجل، وأوراق الدفع
- الالتزامات الطويلة الأجل (غير المُتداولة) (Long-term (Non Current) Liabilities): التزامات تمتدُّ إلى أكثر من سنة واحدة، مثل القروض الطويلة الأجل.
حقوق الملكية: ما يملكه أصحاب المؤسسة
- تشمل حقوق الملكية رأس المال الذي دفعه مُلَّاك المؤسسة مُضافًا إليه صافي الربح في نهاية العام (أو طرح صافي الخسارة)، مع طرح قيمة المسحوبات الشخصية في نهاية العام.
الإيرادات: ما حقّقته المؤسسة
- قسما الإيرادات:
- الإيرادات المباشرة التي لها علاقة بنشاط المؤسسة، مثل: بيع السلعة، وتقديم الخدمة.
- الإيرادات الأخرى التي ليس لها علاقة بنشاط المؤسسة، مثل أرباح الاستثمارات.
المصروفات: ما يقلّل الربح
أنواع الحسابات
أتذكّر
المثال رقم (1):
جرّب: إلى أي نوع ينتمي كل عنصر؟
الربط مع التكنولوجيا
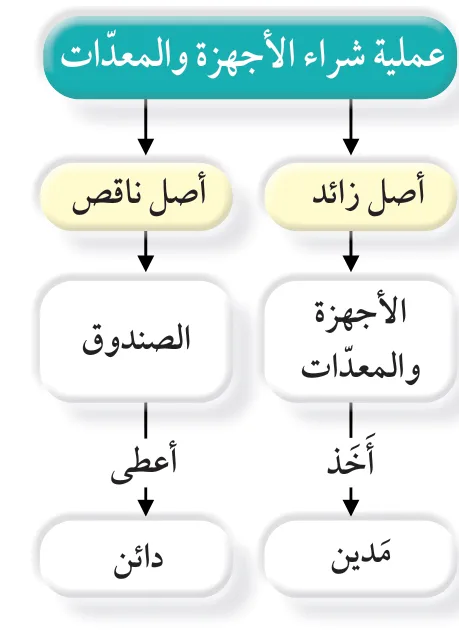
مَن المدين ومَن الدائن؟
- الدائن: مَن أخرج (أعطى) المال أو السلعة أو الخدمة لشخص أو جهة أخرى. وقد يكون الدائن شخصًا أو جهةً.
- المدين: مَن تسلّم (أخذ) المال أو السلعة أو الخدمة؛ سواء أكان شخصًا أم جهةً.
| الحساب | طبيعته | زيادة (+) | نقص (-) |
|---|---|---|---|
| الأصول | مدين | مدين | دائن |
| الالتزامات | دائن | دائن | مدين |
| حقوق الملكية | دائن | دائن | مدين |
| الإيرادات | دائن | دائن | مدين |
| المصروفات | مدين | مدين | دائن |
قاعدة
- قاعدة — الزيادة: إذا زادت الحسابات الدائنة والحسابات المدينة، فإنّها تظلّ في مكانها المُخصّص لها (بحسب طبيعتها).
- قاعدة — النقص: إذا نقصت، فإنّها تُغيّر مكانها بعكس طبيعتها.
- مثال: يُعدّ حساب البنك مدينًا، وإذا زاد فإنّه يظلّ في الطرف المدين (بحسب طبيعته).
- إذا نقص حساب البنك فإنّه يُغيّر مكانه إلى الطرف الدائن (بعكس طبيعته).
بناءً على الجدول السابق، أحدّد أنواع الحسابات الآتية:
- الحسابات ذات الطبيعة المدينة.
- الحسابات ذات الطبيعة الدائنة.
- حساب إذا أخذ فهو مدين، وإذا أعطى فهو دائن.
- حساب إذا زادت قيمته فهو مدين، وإذا نقصت قيمته فهو دائن.
- حساب إذا زادت قيمته فهو دائن، وإذا نقصت قيمته فهو مدين.
المثال رقم (2):
مثال: حلّل ثلاث عمليات إلى مدين ودائن
المثال رقم (3):
مثال: حلّل جدول العمليات
شراء آلات بشيك عن طريق البنك.
تحصيل مستحقات نقدية من العملاء.
صرف رواتب الموظفين من صندوق الشركة.
تقديم خدمات نقدًا.
دفع فواتير الخدمات نقدًا.
شراء سيارة لتسيير الأعمال نقدًا.
شراء معدات جديدة بالأجل.
تسديد فواتير الإيجار نقدًا.
أقيّم تعلّمي
السؤال الأوّل: أذكر الخصائص التي تتفرّد بها نظرية القيد المزدوج.
أقيّم تعلّمي: اختبر نفسك
السؤال الثاني: أملأ الفراغ بما هو مناسب في ما يأتي: 1- نظرية القيد المزدوج تنصّ على أنّ لكل عملية مالية طرفين؛ أحدهما ...، والآخر ...
- في القيد المزدوج، تُسجّل زيادة الأصول أو المصروفات في الحساب ...
- العملية التي تترتّب عليها زيادة في الإيرادات أو الالتزامات تُسجّل في الحساب ...
- إذا دُفعت فواتير الخدمات نقدًا، فإنّ الحساب الذي يتأثّر ويزيد هو حساب ...
- عند شراء آلات عن طريق شيك من البنك، فإنّ البنك يُسجّل في الحساب ...
السؤال الثالث: 1- يشير مصطلح (الدائن) إلى: أ) الزيادة في الأصول أو المصروفات.
- ب. الزيادة في الالتزامات أو الإيرادات.
- ج. زيادة الأصول.
- د. النقصان في الإيرادات أو الالتزامات.
- من الحسابات التي تُصنّف ضمن الأصول المُتداولة: أ) الأثاث والمُرّكبات.
- ب. المباني والآلات.
- ج. حقوق النشر.
- د. النقد في البنوك والصندوق.
- يُنظر إلى المخزون بوصفه أ) أصولًا ثابتة.
- ب. أصولًا غير ملموسة.
- ج. أصولًا مُتداولةً.
- د. التزاماتٍ.
- الحساب الذي يُسجّل على أساس أنّه مَدين في حال زيادة قيمته هو: أ) الأصول.
- ب. الإيرادات.
- ج. الالتزامات.
- د. حقوق الملكية.


