
شرح الموضوع
للوقوف على نتيجة عمل الشّركة، لا بُدّ من إجراء عمليّة جرد لحساباتها؛ بهدف معرفة الأرصدة الحقيقيّة التي تخصّ الفترة الماليّة، المُراد عمل الحسابات الختاميّة والقوائم الماليّة لها، واستثناء جميع…
- أُصوّر حساب ملخّص الدخل.
- أُصوّر حساب توزيع الأرباح والخسائر للشّركة.
- أكتب قيود اليوميّة المتعلّقة بإقفال حسابات توزيع الأرباح والخسائر.
- أُعدّ قائمة المركز الماليّ للشّركة في نهاية الفترة الماليّة.
كيف نعرف نتيجة عمل الشركة الحقيقية؟
للوقوف على نتيجة عمل الشّركة، لا بُدّ من إجراء عمليّة جرد لحساباتها فما المقصود بنتيجة العمل؟ وما آليّة التوصّل إليها؟ وكيف يتمّ توزيع صافي ربح الشّركة على الشّركاء؟ وماذا نعني بالمركز الماليّ للمشروع؟ وكيف يتمّ التوصّل إليه؟
- لا بُدّ من إجراء التّسويات الجرديّة اللازمة في نهاية كلّ فترة ماليّة
- للوصول إلى نتيجة العمل الحقيقيّة للشّركة، ومعرفة المركز الماليّ الحقيقيّ لها في ذلك التاريخ
أوّلاً: حساب ملخّص الدخل Income Account:
ملخّص الدخل: ربحنا أم خسرنا؟
- تمتاز الحسابات التي تظهر في حساب ملخّص الدخل، بكونها حسابات مؤقّتة، تقفل سنويّاً ولا تُدوّر لسنة أخرى
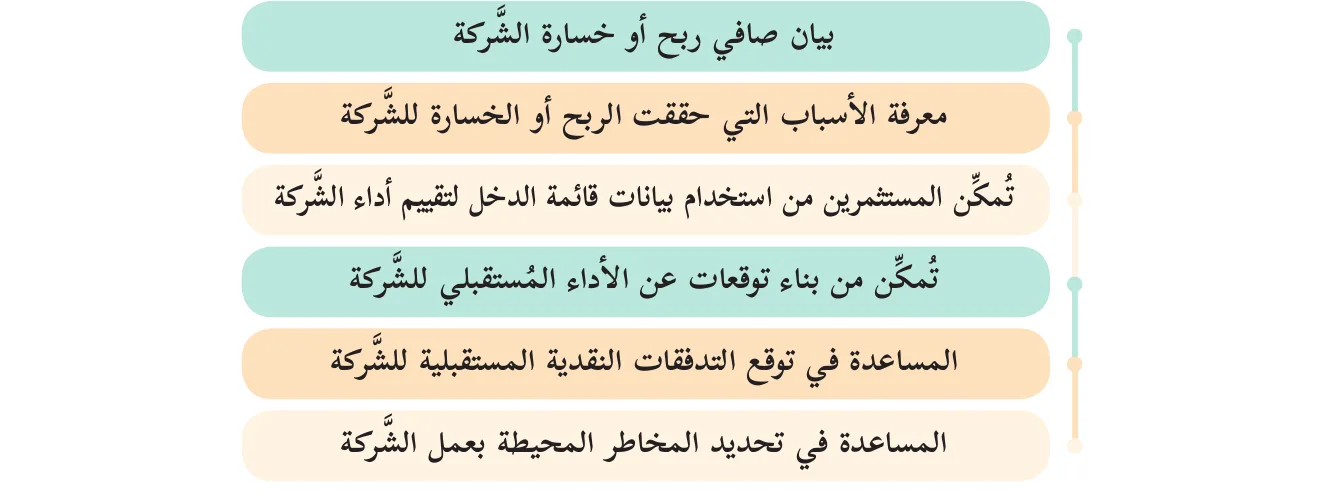
- بيان صافي ربح أو خسارة الشّركة
- معرفة الأسباب التي حققت الربح أو الخسارة للشّركة
- تُمكّن المستثمرين من استخدام بيانات قائمة الدخل لتقييم أداء الشّركة
- تُمكّن من بناء توقعات عن الأداء المُستقبلي للشّركة
- المساعدة في توقع التدفقات النقدية المستقبلية للشّركة
- المساعدة في تحديد المخاطر المحيطة بعمل الشّركة
خذ ميزان مراجعة شركة وصوّر حساب ملخّص الدخل خطوة خطوة.
| اسم الحساب | المبلغ بالدينار |
|---|---|
| قرض الشّريك (أ) | 20000 |
| السيارات | 30000 |
| المشتريات | 22500 |
| المبيعات | 84000 |
| م. الدعاية والإعلان | 6500 |
| مردودات المبيعات | 3000 |
| فائدة قرض الشّريك (أ) للشّركة | 2000 |
| العجز في الصندوق | 500 |
| م. الرواتب | 12000 |
| م. الإيجار | 3000 |
| م. الكهرباء والمياه | 16500 |
| م. البيع والتوزيع | 6400 |
| الذمم المدينة | 7200 |
| مردودات المشتريات | 10000 |
| خصم مسموح به | 3200 |
| م. صيانة أجهزة ومعدّات | 6000 |
| المورّدون | 7000 |
| النقدية | 25000 |
| العقارات | 20000 |
| الخصم المكتسب | 2800 |
| إيراد مبانٍ | 13000 |
| مصروفات قضائيّة | 1500 |
| بضاعة أوّل المدّة | 18600 |
| م. نقل بضاعة مشتراة | 3500 |
المطلوب: أجب عن الأسئلة الآتية:
س1: كيف يتمّ التوصّل إلى نتيجة عمل الشّركة؟
س2: ما الحسابات التي ترد في حساب ملخّص الدخل؟ وما الفائدة من إعداده؟
س5: أين يتمّ إقفال نتيجة عمل الشّركة؟ اكتب القيد المحاسبي الخاصّ بذلك.
• الحل:
| 15000 من حـ/ بضاعة آخر المدّة. | 15000 إلى حـ/ ملخّص الدخل. 2018/12/31م | (إثبات بضاعة آخر المدّة) |
| منه | المبلغ | له | المبلغ |
|---|---|---|---|
| إلى حـ / المشتريات. | 22500 | من حـ / المبيعات. | 84000 |
| إلى حـ / م. الدعاية والإعلان. | 6500 | من حـ / مردودات المشتريات. | 10000 |
| إلى حـ / مردودات المبيعات. | 3000 | من حـ / الخصم المكتسب. | 2800 |
| إلى حـ / فائدة قرض الشّريك (أ). | 2000 | من حـ / إيراد مبانٍ. | 13000 |
| إلى حـ / العجز في الصندوق. | 500 | من حـ / بضاعة آخر المدّة. | 15000 |
| إلى حـ / م. قضائيّة. | 1500 | ||
| إلى حـ / م. الرواتب. | 12000 | ||
| إلى حـ / م. مياه وكهرباء. | 16500 | ||
| إلى حـ / م. البيع والتوزيع. | 6400 | ||
| إلى حـ /م. صيانة أجهزة ومعدّات. | 6000 | ||
| إلى حـ / بضاعة أوّل المدّة. | 18600 | ||
| إلى حـ / خصم مسموح به. | 3200 | ||
| إلى حـ / م . نقل بضاعة مشتراة. | 3500 | ||
| إلى حـ / م. الإيجار. | 3000 | ||
| إلى حـ / توزيع الأرباح والخسائر (صافي ربح). | 19600 | ||
| المجموع | 124800 | المجموع | 124800 |
| 19600 من حـ / ملخّص الدخل. | 19600 إلى حـ / توزيع الأرباح والخسائر. | (إقفال صافي ربح الشّركة في حساب توزيع الأرباح والخسائر) |
| ××× من حـ / توزيع الأرباح والخسائر. | ××× إلى حـ / ملخّص الدخل. | (إقفال صافي خسارة الشّركة في حساب توزيع الأرباح والخسائر) |
تدرّب: شركة تطبيق عقاري
| اسم الحساب | المبلغ |
|---|---|
| إيرادات رسم الدخول للموقع | 25000 |
| مصاريف تسويقيّة متنوّعة | 2750 |
| إيرادات رسم الاشتراك السنوي | 17000 |
| م. أتعاب وخدمات برمجة | 5600 |
| العجز في الصندوق | 230 |
| مصروف قضايا إلكترونيّة | 1500 |
| فائدة قرض الشّريك (عبد الله) للشّركة (12 %) | 420 |
| رواتب موظّفي البرمجة والتصميم | 14000 |
| م. الإيجار الخاصّ بالسنة | 3000 |
| م. الكهرباء والمياه | 4500 |
| م. البيع والتوزيع | 5200 |
| رسوم اشتراكات مستحقّة القبض | 2350 |
| م. إعلانات مموّلة | 6000 |
| م. الرسم السنويّ للاستضافة | 2500 |
| دائنون | 1700 |
| النقدية | 25000 |
| خصم مسموح به | 1320 |
| إيراد بدل استضافة | 5600 |
| رأس مال الشّريك (حازم) | 7000 |
| رأس مال الشّريك (عبد الله) | 7000 |
| قرض الشّريك (عبد الله) | 3500 |
ثانياً: حساب توزيع الأرباح والخسائر Appropriation Account:
من أين يأتي نصيب كل شريك؟
- وهو من الحسابات المُميّزة لها عن المشروعات الفرديّة والشّركات المُساهمة
- يتم إعداده في نهاية الفترة الماليّة، التي هي في العادة 12/31/ من كلّ عام
ما يدخل الحساب يُقسَم إلى ما نخصمه وما نضيفه.
- من حـ/ ملخّص الدخل (صافي ربح)
- من حـ/ الفائدة على مسحوبات الشّريك
- من حـ/ الفائدة على الحساب الجاري المدين للشّريك (...)
- إلى حـ/ ملخّص الدخل (صافي خسارة)
- إلى حـ/ الفائدة على رأس المال
- إلى حـ/ مكافأة الشّريك
- إلى حـ/ الفائدة على الحساب الجاري الدائن للشّريك (...)
- إلى حـ/ الأرباح المحتجزة
- إلى مذكورين: (صافي ربح توزيع)
| اسم الحساب | المبلغ |
|---|---|
| مكافأة الشّريك جهاد | 5000 |
| رأس مال الشّريك نضال | 14000 |
| فائدة مسحوبات الشّريك حازم من النّقديّة | 250 |
| مسحوبات الشّريك جهاد من النّقديّة | 2500 |
| رأس مال الشّريك جهاد | 14000 |
| فائدة مسحوبات الشّريك جهاد من النّقديّة | 350 |
| مسحوبات الشّريك حازم من النّقديّة | 2500 |
| رأس مال الشّريك حازم | 14000 |
| مجموع الفائدة على رأس المال | 4200 |
| مسحوبات الشّريك نضال من النّقديّة | 3500 |
| جاري دائن الشّريك حازم بعد التسويات الجردية | 2400 |
| جاري الشّريك جهاد (مدين) بعد التسويات الجردية | (1600) |
| فائدة مسحوبات الشّريك نضال | 257 |
| جاري دائن الشّريك نضال بعد التسويات الجردية | 1900 |
المطلوب: أجب عن الأسئلة الآتية:
- آخذين بالاعتبار المصروفات التي تُشكّل عبئاً تجارياً على الشّركة؛ كفائدة قرض الشّريك للشّركة
- كما يتم خصم المصروفات العرضيّة الناتجة عن أعمال ليس لها علاقة بالنشاط الأساس للشّركة؛ كالفائدة على رأس مال الشّركاء، ومكافأة الشّريك، والفائدة على الحساب الجاري الدائن للشّريك
- وكذلك يتم إضافة الإيرادات العرضيّة؛ كالفائدة على مسحوبات الشّركاء، والفائدة على الحسابات الجارية المدينة للشّركاء
- يتمّ توزيع ما يَنتُج من توزيع الأرباح والخسائر بين الشّركاء، وفقاً لما تمّ الاتّفاق عليه في عقد الشّركة
- حيث يقفل رصيد حساب التوزيع في الحسابات الجارية للشّركاء؛ بجعلها دائنة، إذا كانت النتيجة فائض ربح، ومدينة إذا كانت النتيجة خسارة
ثالثاً: قائمة المركز الماليّ Statement of Finacial Position:
قائمة المركز المالي: ماذا تملك الشركة وماذا عليها؟
- توضع الأصول أو الموجودات في الجانب الأيمن من قائمة المركز الماليّ، والخصوم في الجانب الأيسر منها
- مصدر داخليّ من الشّركاء في الشّركة، والأرباح السنوية المحتجزة
- ومصدر خارجي؛ كالمصارف وحاضنات الأعمال، وهي تمثّل التزامات على الشّركة تجاه الآخرين
- فقائمة المركز الماليّ تُظهِر موجودات ومطلوبات الشّركة وحقوق الملكيّة فيها، عند لحظة معيّنة من عمرها
| المساعدة في اتخاذ القرارات | التزوّد بمعلومات حول طبيعة وقيمة الاستثمارات في الشّركة، وحقوق الآخرين والمالكين فيها |
| بيان مدى اعتماد الشّركة على أموال الملكيّة | البيانات التي تقدّمها الميزانيّة تخدم في احتساب معدلات الفائدة وتقييم هيكل رأس المال |
| تقييم مركز السيولة للشّركة | بقياس قدرة الشّركة على تحويل أصولها إلى نقديّة؛ بسرعة ودون خسارة |
| قياس المرونة الماليّة للشّركة | بقياس مقدرة الشّركة على القيام بخطوات لتغيير قيَم وتوقيت التدفّقات النقديّة فيها |
| جاري دائن نزيه | 7900 |
| مورّدون | 27000 |
| نقديّة | 25000 |
| سيارات توزيع | 30000 |
| قوالب الرسم | 4500 |
| مُنتجات تحت التصنيع | 3000 |
| أثاث | 6500 |
| أ. قبض | 3600 |
| رأس مال (نزيه) | 38000 |
| مجمّع استهلاك السيارات | 1500 |
| ماكينات مزج الألوان | 10000 |
| مواد خام (قماش وأصباغ) | 8600 |
| معدّات طباعة حراريّة | 9500 |
| أ. دفع | 10800 |
| رأس مال (صادق) | 38000 |
| ضرائب مستحقّة على الشّركاء | 13200 |
| مراوح ومناشر | 6500 |
| أجهزة كمبيوتر | 8000 |
| ذمم مدينة | 7200 |
| أوراق ماليّة | 2400 |
| مكاوي كهربائيّة | 1000 |
| قرض الشّريك (نزيه) للشّركة | 20000 |
| بضاعة جاهزة بالمخازن | 25000 |
| مصروف الإيجار المدفوع مقدّماً | 4000 |
| جاري مدين صادق | 1600 |
س1: ضع دائرة حول رمز الإجابة الصحيحة، لكلّ ممّا يأتي:
أسئلة الدرس: اختبر نفسك
كيف يمكن الوصول إلى نتيجة عمل حقيقيّة للشّركة؟
ملخّص الدخل؟
توزيع الأرباح والخسائر؟
س3: علّل لكلّ ممّا يأتي:
| منه | له | اسم الحساب |
|---|---|---|
| 20000 | ذمم دائنة | |
| 10000 | مبانٍ | |
| 15000 | أراضٍ | |
| 10000 | ذمم مدينة | |
| 3000 | أ. قبض | |
| 3500 | أ. دفع | |
| 4500 | نقديّة | |
| 4000 | بضاعة أوّل المدّة | |
| 22000 | مشتريات من المغاسل والأدوات الصحيّة خلال العام | |
| 300 | م. نقل مشتريات | |
| 500 | مردودات المشتريات من الأدوات الصحيّة | |
| 24000 | إيراد المبيعات من الأدوات الصحيّة | |
| 1000 | مردودات المبيعات من الأدوات الصحيّة | |
| 250 | م. دعاية وإعلان | |
| 1000 | خصم مسموح به | |
| 5350 | رواتب | |
| 300 | خصم مكتسب | |
| 700 | مصروف اتّصالات لاسلكيّة وكهرباء | |
| 10000 | رأس مال يقين | |
| 5000 | رأس مال آدم | |
| 4400 | جاري الشّريك يقين | |
| 9400 | جاري الشّريك آدم | |
| 77100 | 77100 | المجموع |


