
شرح الموضوع
نلاحظ، أنّ الحسابات الجارية المدينة والحسابات الدائنة للشّركاء، تمّ إغلاقها في حسابات رؤوس أموالهم؛ لذا تظهر أرصدة حقوق الملكيّة للشّركاء بالقيم الصافية لها، وكذلك بالنسبة لقيم الأصول في الشّركة،…
الدرس الثاني: نتيجة التصفية
- أُلمّ بالإجراءات المحاسبيّة للتصفية الفوريّة لشركة التّضامن.
- أُتقن إعداد قائمة التصفية لشركة التّضامن.
- أُتقن كتابة القيود المحاسبيّة لعمليّة التصفية الفوريّة لشركة التّضامن؛ حالة الربح.
- أُتقن كتابة القيود المحاسبيّة لعمليّة التصفية الفوريّة لشركة التّضامن؛ حالة الخسارة.
- أُتقن كتابة القيود المحاسبيّة لعمليّة التصفية الفوريّة لشركة التّضامن؛ حالة لا ربح ولا خسارة.
كيف تُقفَل دفاتر الشركة عند التصفية؟
تتمثّل المعالجة المحاسبيّة لتصفية الشّركة العاديّة العامّة (التّضامن) فما الإجراءات المحاسبيّة لتصفية شركة التّضامن تصفية فوريّة؟ وكيف يتمّ إعداد القائمة المتعلّقة بالتصفية؟ وما المعالجة المحاسبيّة لعمليّات التصفية؛ سواء كانت النتيجة ربحاً أو خسارة؟
- في مُجمل الإجراءات المحاسبيّة اللازمة لإقفال دفاتر الشّركة
- والتي تُعدّ بمثابة إجراء عمليّ لقرار حلّها أو انقضائها
- والتي تقوم على تصفية أصول الشّركة كافة؛ ببيعها أو تحويلها إلى نقديّة، قبل عملية تسديد أيّ التزامات أو أيّ حقّ من حقوق الشّركاء
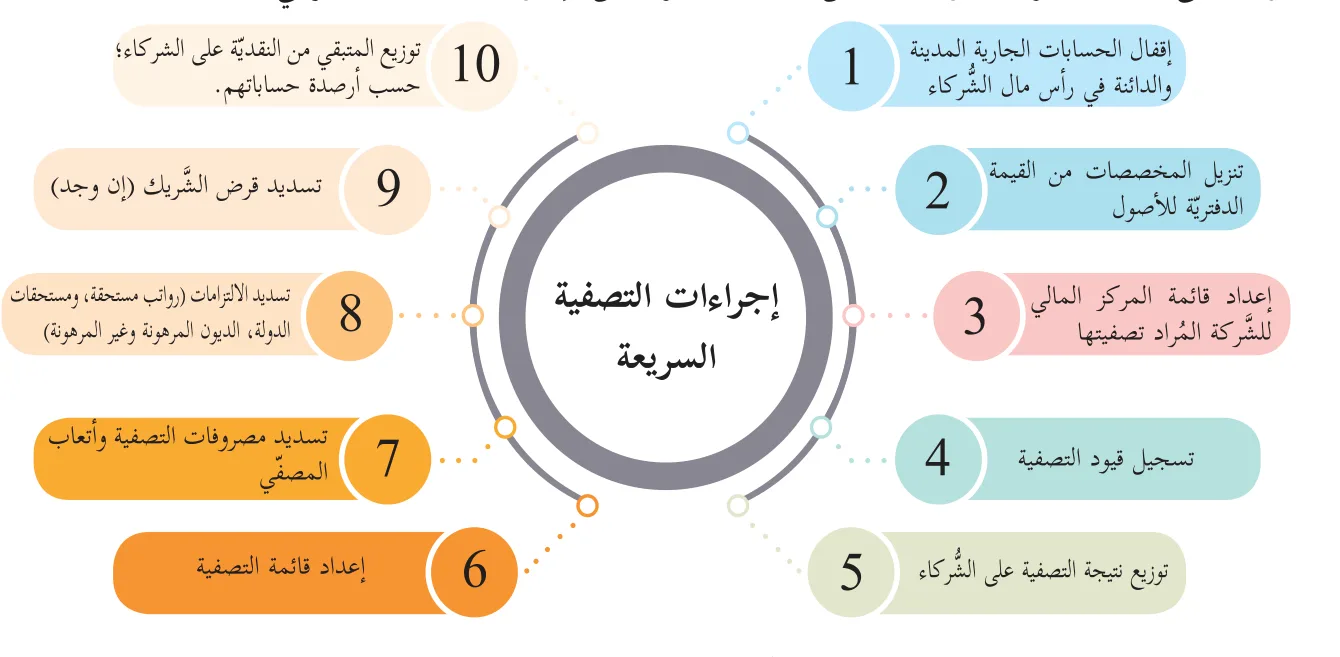
الإجراءات المحاسبيّة للتصفية الفوريّة Quick Liquidation Procedures:
عشر خطوات من الميزانية إلى الصفر
- يترتّب على التصفية الفوريّة لشركة التّضامن، اتّخاذ مجموعة من الإجراءات المحاسبيّة
- إقفال الحسابات الجارية المدينة والدائنة في رأس مال الشركاء
- تنزيل المخصصات من القيمة الدفترية للأصول
- إعداد قائمة المركز المالي للشركة المراد تصفيتها
- تسجيل قيود التصفية
- توزيع نتيجة التصفية على الشركاء
- إعداد قائمة التصفية
- تسديد مصروفات التصفية وأتعاب المصفّي
- تسديد الالتزامات (رواتب مستحقة، ومستحقات الدولة، الديون المرهونة وغير المرهونة)
- تسديد قرض الشّريك (إن وجد)
- توزيع المتبقي من النقدية على الشركاء؛ حسب أرصدة حساباتهم.
قائمة التصفية Statement of Liquidation:
قائمة التصفية: القصة كاملة في جدول
- تبدأ قائمة التصفية بأرصدة الحسابات المُدرجة في آخر قائمة مركز ماليّ للشّركة، قبل تصفيتها مباشرة
- ومن ثمّ يتمّ إدراج أرصدة بيع الأصول، وسداد مصاريف التصفية وسداد الالتزامات وفق الأولويّات
- وانتهاءً بسداد حقوق الشّركاء
- وصولاً إلى إقفال جميع الحسابات الدائمة (الحسابات الواردة في الميزانيّة)
- لا بُدّ من التفريق بين ثلاث حالات للتصفية الفوريّة في شركات التّضامن
حالة التصفية ربح Profit The Case of Liquidation:
عندما تُباع الأصول بأكثر من قيمتها الدفترية
- حالة من نتائج التصفية، تعني أنّ الشّركاء سيعود عليهم مبالغ أكبر، ممّا لهم قبل التصفية
- أي أنّ موجودات الشّركة تمّ بيعها بقيمة أكبر من قيمتها الدفتريّة
- وكانت قائمة المركز الماليّ التي أُعدّت في تاريخ التصفية، على النحو الآتي
| الأصول | القيمة | الالتزامات وحقوق الملكيّة | القيمة |
|---|---|---|---|
| النقدية | 100000 | مورّدون | 30000 |
| الأصول غير النقدية | 360000 | قروض بنكيّة | 10000 |
| قرض الشّريك سائد | 50000 | ||
| رأس مال الشّريك سائد | 120000 | ||
| رأس مال الشّريك زهير | 250000 | ||
| المجموع | 460000 | المجموع | 460000 |
| قيود اليوميّة |
|---|
| --- |
| 400000 من حـ/ النقديّة. |
| إلى مذكورين |
| 360000 حـ/ الأصول الأخرى (بدون النقديّة). |
| 16000 حـ/ رأس مال الشّريك سائد. |
| 24000 حـ/ رأس مال الشّريك زهير. |
| قيود اليوميّة |
|---|
| --- |
| من مذكورين |
| 12000 حـ/ رأس مال الشّريك سائد. |
| 18000 حـ/ رأس مال الشّريك زهير. |
| 30000 إلى حـ/ النقديّة. |
| قيود اليوميّة |
|---|
| --- |
| سداد الالتزامات الخارجية |
| من مذكورين |
| 30000 حـ/ المورّدون. |
| 10000 حـ/ القروض البنكيّة. |
| 40000 إلى حـ/ النقديّة. |
| (سداد الالتزامات الخارجيّة). |
| قيود اليوميّة |
|---|
| --- |
| سداد الالتزامات الداخليّة (قرض الشّريك سائد) |
| ب- سداد الالتزامات الداخليّة (قرض الشّريك سائد): |
| 50000 من حـ/ قرض الشّريك سائد. |
| 50000 إلى حـ/ النقديّة. |
| قيود اليوميّة |
|---|
| --- |
| من مذكورين |
| 124000 حـ/ رأس مال الشّريك سائد. |
| 256000 حـ/ رأس مال الشّريك زهير. |
| 380000 إلى حـ/ النقديّة. |
| (سداد حقوق الشّركاء، كلّ حسب رصيده) |
| قيود اليوميّة |
|---|
| --- |
| من مذكورين |
| 60000 حـ/ النقديّة. |
| 50000 حـ/ رأس مال الشّريك قُصيّ. |
| 50000 حـ/ رأس مال الشّريك حامد. |
| 160000 إلى حـ/ الأصول غير النقديّة. |
| قيود اليوميّة |
|---|
| --- |
| من مذكورين |
| 8000 حـ/ رأس مال الشّريك قُصيّ. |
| 8000 حـ/ رأس مال الشّريك حامد. |
| 16000 إلى حـ/ النقديّة. |
| قيود اليوميّة |
|---|
| --- |
| سداد الالتزامات الخارجيّة |
| من مذكورين |
| 20000 حـ/ المورّدين. |
| 10000 حـ/ رواتب مستحقّة. |
| 30000 إلى حـ/ النقديّة. |
| (سداد الالتزامات الخارجيّة) |
| قيود اليوميّة |
|---|
| --- |
| سداد الالتزامات الداخليّة (قرض الشّريك قُصيّ) |
| 15000 من حـ/ قرض الشّريك قُصيّ. |
| 15000 إلى حـ/ النقديّة. |
| قيود اليوميّة |
|---|
| --- |
| من مذكورين |
| 22000 حـ/ رأس مال الشّريك قُصيّ. |
| 22000 حـ/ رأس مال الشّريك حامد. |
| 44000 إلى حـ/ النقديّة. |
| (سداد حقوق الشّركاء، كلّ بحسب رصيده) |
قائمة التصفية الفوريّة، لشركة سائد وزهير التّضامنيّة
| البيان | الأصول: النقدية | الأصول: غير النقدية | الالتزامات: ديون خارجية (موردون+ قرض بنكي) | الالتزامات: قرض الشريك سائد | حقوق الشركاء: رأس مال الشريك سائد | حقوق الشركاء: رأس مال الشريك زهير |
|---|---|---|---|---|---|---|
| نسبة توزيع (أ.خ) | 2 | 3 | ||||
| رصيد قبل التصفية | 100000 | 360000 | 40000 | 50000 | 120000 | 250000 |
| بيع الأصول وتوزيع الربح | 400000 | (360000) | 16000 | 24000 | ||
| دفع م. التصفية | (30000) | (12000) | (18000) | |||
| الرصيد | 470000 | صفر | 40000 | 50000 | 124000 | 256000 |
| سداد الالتزامات وفق الأولويات: | ||||||
| الالتزامات الخارجية | (40000) | (40000) | ||||
| قرض الشريك سائد | (50000) | (50000) | ||||
| حقوق الشركاء | (380000) | (124000) | (256000) | |||
| الأرصدة في نهاية التصفية | صفر | صفر | صفر | صفر | صفر | صفر |
- اعتمدنا في هذا المقرّر على طريقة التسجيل المباشر؛ دون استخدام أيّة حسابات وسيطة
- يتمّ بيع الأصول وتوزيع نتيجة البيع هذه؛ من ربح أو خسارة
- ثمّ يتبعها سداد مصاريف التصفية، وسداد الالتزامات الخارجيّة ثمّ الداخليّة، ومن ثمّ يتمّ سداد حقوق الشّركاء
- إثبات المتحصّلات وبيع أصول الشّركة بربح، قيمته 40000 دينار، وتوزيعها على الشّركاء
- قيود إثبات سداد الالتزامات
| الأصول | القيمة | الالتزامات وحقوق الملكيّة | القيمة |
|---|---|---|---|
| سيّارات | 150000 | أ.دفع | 40000 |
| معدّات | 125000 | دائنون | 60000 |
| أ. قبض | 25000 | قرض الشّريك نور | 50000 |
| النقديّة | 200000 | رأس مال الشّريك نور | 100000 |
| رأس مال الشّريك نادر | 100000 | ||
| رأس مال الشّريك وليد | 150000 | ||
| المجموع | 500000 | المجموع | 500000 |
حالة التصفية خسارة تقلّ عن رأس المال Losses The Case of Liquidation:
عندما تُباع الأصول بأقل من قيمتها الدفترية
- حالة من حالات نتائج التصفية، تعني أنّ الشّركاء سيعود عليهم مبالغ أقلّ ممّا لهم قبل التصفية
- أي أنّ موجودات الشّركة، تمّ بيعها بقيمة أقلّ من قيمتها الدفتريّة
- وكانت قائمة المركز الماليّ التي أُعدّت في تاريخ التصفية، على النحو الآتي
| الأصول | القيمة | الالتزامات وحقوق الملكيّة | القيمة |
|---|---|---|---|
| النقديّة | 45000 | مورّدون | 20000 |
| ذمم مدينة | 55000 | رواتب مُستحقّة | 10000 |
| أ.قبض | 75000 | قرض الشّريك قُصيّ | 15000 |
| سيّارات | 30000 | رأس مال الشّريك قُصيّ | 80000 |
| رأس مال الشّريك حامد | 80000 | ||
| المجموع | 205000 | المجموع | 205000 |
قائمة التصفية الفوريّة، لشركة قُصيّ وحامد التّضامنيّة
| البيان | الأصول: النقدية | الأصول: غير النقدية | الالتزامات: ديون خارجيّة (مورّدون + رواتب مستحقّة) | الالتزامات: قرض الشّريك قُصيّ | حقوق الشركاء: رأس مال الشّريك قُصيّ | حقوق الشركاء: رأس مال الشّريك حامد |
|---|---|---|---|---|---|---|
| نسبة توزيع (أ.خ) | 1 | 1 | ||||
| رصيد قبل التصفية | 45000 | 160000 | 30000 | 15000 | 80000 | 80000 |
| بيع الأصول وتوزيع الخسارة | 60000 | (160000) | (50000) | (50000) | ||
| دفع م.التصفية | (16000) | (8000) | (8000) | |||
| الرصيد | 89000 | صفر | 30000 | 15000 | 22000 | 22000 |
| سداد الالتزامات وفق الأولويّات: | ||||||
| الالتزامات الخارجيّة | (30000) | (30000) | ||||
| قرض الشّريك قُصيّ | (15000) | (15000) | ||||
| حقوق الشّركاء | (44000) | (22000) | (22000) | |||
| الأرصدة في نهاية التصفية | صفر | صفر | صفر | صفر | صفر | صفر |
خسائر التصفية = نصيب الشريك من خسائر التصفية × مقلوب نسبته (حصته)
- إثبات المتحصّلات وبيع أصول الشّركة بخسارة، قيمتها 100000 دينار، وتوزيعها على الشّركاء
| الأصول | القيمة | الالتزامات وحقوق الملكيّة | القيمة |
|---|---|---|---|
| عقارات | 70000 | أ.دفع | 40000 |
| أجهزة | 45000 | ذمم دائنة | 5000 |
| استثمارات أوراق مالية | 20000 | قرض الشّريك طارق | 25000 |
| أ.قبض | 5000 | رأس مال الشّريك طارق | 60000 |
| النقديّة | 80000 | رأس مال الشّريك أيهم | 30000 |
| رأس مال الشّريك أسعد | 60000 | ||
| المجموع | 220000 | المجموع | 220000 |
ثلاث حالات للبيع على الورق نفسه
| الأصول | القيمة | الالتزامات وحقوق الملكيّة | القيمة |
|---|---|---|---|
| نقديّة | 200000 | مورّدون | 170000 |
| ذمم مدينة | 65000 | رواتب مستحقّة | 10000 |
| أ.قبض | 85000 | قرض الشّريك هاشم | 30000 |
| مخزون (سيارات) | 460000 | رأس مال الشّريك عاصم | 200000 |
| رأس مال الشّريك هاشم | 200000 | ||
| رأس مال الشّريك شرحبيل | 200000 | ||
| المجموع | 810000 | المجموع | 810000 |
س3: علّل لكلّ ممّا يأتي:
متى لا يتغيّر شيء؟
- حالة لا ربح ولا خسارة: لا يَنتُج عن تصفية الشّركة أيّة أرباح أو خسائر
أي أن بيع الأصول لا يُغيّر رؤوس أموال الشركاء.
| الأصول | القيمة | الخصوم | القيمة |
|---|---|---|---|
| النقديّة | 50000 | ذمم دائنة | 70000 |
| أصول غير نقديّة | 250000 | أ. دفع | 30000 |
| رأس مال الشّريك ماهر | 100000 | ||
| رأس مال الشّريك نافذ | 60000 | ||
| رأس مال الشّريك طاهر | 40000 | ||
| المجموع | 300000 | المجموع | 300000 |
اختبر نفسك
تصفية الشّركة، قد لا يَنتُج عنها أيّة أرباح أو خسائر.
يتمّ سداد قرض الشّريك الدائن، بعد سداد الالتزامات الخارجيّة.
قائمة المركز المالي وقائمة التصفية.
التصفية الإجباريّة والتصفية الاختياريّة.
تنقضي شركة التّضامن المكوّنة من شريكين بمجرّد وفاة أحدهما.
امتداد بعض حالات التصفية إلى الأموال الخاصّة للشريك.
س4: علّل لكلّ ممّا يأتي:
| الأصول | المبلغ | الالتزامات وحقوق الملكيّة | المبلغ |
|---|---|---|---|
| النقديّة | 18000 | ذمم دائنة | 40000 |
| السيارات | 152000 | قروض بنكيّة | 10000 |
| (مجمّع استهلاك السيّارات) | (20000) | جاري الشّريك منصور | 5000 |
| جاري الشّريك صلاح | 6000 | رأس مال الشّريك صلاح | 65000 |
| جاري الشّريك حسين | 4000 | رأس مال الشّريك منصور | 65000 |
| ذمم مدينة | 90000 | رأس مال الشّريك حسين | 65000 |
| المجموع | 250000 | المجموع | 250000 |
| الأصول | المبلغ | الالتزامات وحقوق الملكيّة | المبلغ |
|---|---|---|---|
| النقديّة | 35000 | قرض الشّريكة (إسراء) | 10000 |
| ماكينات نسيج | 75000 | مورّدون | 30000 |
| مخصّص استهلاك ماكينات | (10000) | رأس مال الشّريكة (لمى) | 60000 |
| ذمم مدينة | 40000 | رأس مال الشّريكة (إسراء) | 40000 |
| المجموع | 140000 | المجموع | 140000 |


